Changer de caisse-maladie en 2027 : délais et économies
Avant le 30 novembre
Pour changer d'assurance de base au 1er janvier 2027, votre résiliation doit parvenir à votre caisse-maladie actuelle au plus tard le lundi 30 novembre 2026. C'est la date de réception qui compte, pas le cachet de la poste. Inscrivez-vous en même temps auprès de la nouvelle caisse. Et si vous travaillez au moins 8 heures par semaine chez un même employeur, demandez la suspension de la couverture accidents : elle représente jusqu'à 7 % de votre prime.
Les chiffres donnent une bonne raison de comparer cet automne. L'Office fédéral de la santé publique (OFSP) a annoncé le 29 septembre 2026 que la prime moyenne augmente de 5,0 % en 2027, à 412 francs par mois. Pour les adultes, elle atteint 487,60 francs. Le délai n'est qu'une partie de l'affaire. Ce que vous payez dépend aussi de la couverture accidents que votre employeur finance peut-être déjà, d'une règle qui permet de passer à un modèle moins cher en cours d'année, et de l'assurance complémentaire, qui suit son propre calendrier. Nous les reprenons dans l'ordre où vous en aurez besoin.
Ce que les primes 2027 changent pour vous
Les primes augmentent de nouveau dans tous les cantons, mais la moyenne cache de grands écarts. Les tableaux cantonaux de l'OFSP donnent ces moyennes suisses, toutes franchises et tous modèles confondus :
| Groupe d'âge | 2026, par mois | 2027, par mois | Variation |
|---|---|---|---|
| Adultes (dès 26 ans) | 464,80 fr. | 487,60 fr. | +4,9 % |
| Jeunes adultes (19 à 25 ans) | 323,40 fr. | 338,80 fr. | +4,8 % |
| Enfants (jusqu'à 18 ans) | 122,40 fr. | 128,10 fr. | +4,6 % |
| Ensemble | 392,40 fr. | 412,00 fr. | +5,0 % |
C'est votre lieu de domicile qui pèse le plus. La prime moyenne des adultes pour 2027 s'élève à 610,60 francs à Genève et à 603,60 francs au Tessin, mais à 324,90 francs à Zoug. Zurich se situe à 477 francs, Berne à 494,40 francs et Vaud à 543,50 francs.
Aucun de ces montants n'est votre prime. Une moyenne, explique l'OFSP dans sa fiche d'information, c'est la somme de toutes les primes payées divisée par le nombre d'assurés. Derrière elle se trouvent plus de 200 000 primes différentes, selon le groupe d'âge, la région de primes, la franchise, le modèle et la présence ou non de la couverture accidents. Plus de 80 % des assurés ont déjà une franchise plus élevée, un modèle avec choix limité du médecin, ou les deux. Votre propre prime 2027 figure dans le courrier que votre caisse doit vous envoyer au moins deux mois avant son entrée en vigueur, donc d'ici au 31 octobre (art. 7 LAMal, la loi fédérale sur l'assurance-maladie). Pour la comparer avec celles de toutes les autres caisses, utilisez le calculateur gratuit de l'OFSP sur priminfo.admin.ch, qui recense toutes les primes approuvées pour 2027. Il vous demande votre numéro postal, votre année de naissance, votre franchise et si vous avez besoin de la couverture accidents, et cette dernière question mérite plus de réflexion qu'on ne lui en accorde d'habitude. Mais d'abord, le changement lui-même.
Changer de caisse-maladie, étape par étape
Changer d'assurance de base se fait en deux démarches, dans la même semaine. Toutes les caisses doivent vous accepter dans l'assurance de base, quels que soient votre âge et votre état de santé, et vous ne remplissez aucun questionnaire de santé, comme le rappelle la page de l'OFSP sur le changement de caisse. Les prestations sont les mêmes partout, la loi l'impose ; seuls le prix et le service diffèrent.
- Comparez sur priminfo, avec votre vraie franchise et votre vrai modèle, avec ou sans couverture accidents (nous y revenons plus bas).
- Inscrivez-vous auprès de la nouvelle caisse pour le 1er janvier 2027. C'est souvent possible en ligne.
- Résiliez auprès de votre caisse actuelle, de sorte que la lettre arrive d'ici au 30 novembre.
- Continuez à payer votre caisse actuelle jusqu'au 31 décembre et réglez les factures en suspens.
L'ordre des étapes 2 et 3 compte moins qu'on ne le craint. Votre ancienne assurance ne prend fin que lorsque la nouvelle caisse lui a communiqué qu'elle vous assure sans interruption (art. 7 LAMal). Si quelque chose se passe mal du côté de la nouvelle caisse, vous restez assuré auprès de l'ancienne, et la nouvelle vous doit la différence de prime.
La lettre de résiliation peut être courte. L'OFSP propose des lettres types pour chaque démarche, et sa lettre de résiliation se résume à ceci :
Résiliation de l'assurance obligatoire des soins (assurance de base). Numéro d'assuré : [votre numéro]. Je résilie par la présente mon assurance de base pour le 31 décembre 2026. Dès le 1er janvier 2027, un autre assureur me couvrira selon la LAMal. Je vous prie de me confirmer la résiliation par écrit. [Date, nom, signature]
Écrivez bien « assurance de base » en toutes lettres. Si vous avez des assurances complémentaires auprès de la même caisse et que vous voulez les garder, un vague « je résilie mon assurance » ouvre la porte à un litige sur ce que vous vouliez dire.
Le cachet de la poste fait-il foi ?
Non. L'OFSP précise que la résiliation doit parvenir à la caisse au plus tard le 30 novembre, et recommande de l'envoyer par courrier recommandé ou en Courrier A Plus d'ici au 15 novembre. En 2026, le 30 novembre tombe un lundi : poster votre lettre le week-end qui précède serait un pari inutile.
Une chose peut bloquer le changement même si votre lettre arrive à temps. Si vous devez encore des primes ou des participations aux coûts à votre caisse actuelle, vous ne pouvez pas la quitter avant de les avoir entièrement payées (art. 64a LAMal). L'OFSP applique cette règle aux dettes pour lesquelles vous avez reçu un rappel d'ici au 30 novembre et qui restent impayées au 31 décembre.
Changer de caisse n'est d'ailleurs pas le seul moyen de payer moins, et certaines des options moins chères suivent d'autres dates.
Changer de modèle ou de franchise plutôt que de caisse
Vous pouvez souvent économiser sans quitter votre caisse, et depuis le 1er janvier 2025, l'un de ces changements n'attend plus la fin de l'année. Voici comment l'ordonnance sur l'assurance-maladie (OAMal) traite désormais les modèles alternatifs, c'est-à-dire les contrats dans lesquels votre premier interlocuteur est un médecin de famille, une ligne de télémédecine, une pharmacie, ou un choix entre plusieurs d'entre eux :
- Vers un modèle : si vous avez le modèle standard avec libre choix du médecin, vous pouvez passer à un modèle avec choix limité à tout moment de l'année (art. 100 OAMal).
- Quitter un modèle ou en changer : seulement pour la fin d'une année civile, avec le même préavis que pour changer de caisse.
- Une franchise plus élevée : seulement pour le début d'une année civile (art. 94 OAMal).
- Une franchise plus basse : pour la fin d'une année civile, avec le même préavis que pour changer de caisse.
Dans les deux cas, l'OFSP conseille d'annoncer un changement de franchise à votre caisse d'ici au 15 novembre. Sur priminfo, les modèles apparaissent désormais sous quatre nouvelles catégories : PRAXIS (d'abord un cabinet médical défini), TEL_DIG (d'abord le téléphone ou une application), PHARM (d'abord une pharmacie partenaire) et FLEX (un choix entre plusieurs premiers interlocuteurs).
La franchise est le montant annuel que vous payez vous-même avant que la caisse ne prenne le relais. Pour les adultes, elle s'élève à 300 francs dans l'assurance ordinaire, ou, si vous le choisissez, à 500, 1000, 1500, 2000 ou 2500 francs (art. 93 OAMal). Une franchise plus élevée réduit la prime mais augmente ce que vous payez quand vous êtes malade, ce qui demande un calcul à part. La couverture accidents est l'économie la plus simple, car la plupart des salariés la paient tout simplement deux fois.
La couverture accidents déjà prise en charge par votre emploi
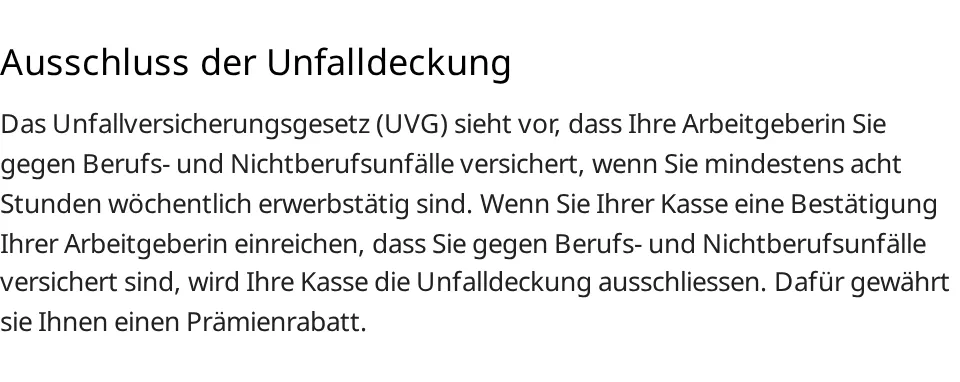
Si vous travaillez au moins 8 heures par semaine chez un même employeur, celui-ci vous assure contre les accidents au travail et pendant vos loisirs, et vous pouvez donc suspendre la couverture accidents de votre assurance de base. Cela découle de trois règles. La loi sur l'assurance-accidents (LAA) assure tous les travailleurs occupés en Suisse. Son ordonnance (art. 13 OLAA) étend cette protection aux accidents non professionnels pour toute personne qui travaille au moins 8 heures par semaine chez un même employeur. Et la loi sur l'assurance-maladie permet de suspendre la couverture accidents de l'assurance de base dès que vous prouvez être entièrement couvert selon la LAA (art. 8 LAMal). L'OFSP le dit aussi sur sa page consacrée aux économies, dont la capture ci-dessous montre la version allemande, au texte identique :
Votre caisse doit réduire votre prime tant que dure la couverture accidents de votre employeur, à hauteur de la part de prime qui correspond aux accidents et de 7 % au plus (art. 91a OAMal). Et cette démarche n'est pas liée à une échéance annuelle. La suspension prend effet au plus tôt le premier jour du mois qui suit votre demande écrite (art. 11 OAMal) : si vous payez la couverture accidents par erreur, faites la demande maintenant plutôt qu'en janvier. La suspension ne peut pas être rétroactive.
Votre caisse demande une preuve. Demandez aux RH une courte confirmation écrite attestant que vous êtes assuré contre les accidents professionnels et non professionnels selon la LAA. Une ligne AANP sur votre fiche de salaire (pour assurance-accidents non professionnels) est bon signe, mais certains employeurs paient eux-mêmes cette prime, si bien que son absence ne prouve rien. La lettre type de l'OFSP n'a ensuite besoin que d'une phrase :
Mon employeur m'assure contre les accidents professionnels et non professionnels. Je vous prie donc de suspendre la couverture accidents de mon assurance de base dès le mois prochain. Vous trouverez ci-joint la confirmation de mon employeur.
Si vous changez de caisse, choisissez « sans couverture accidents » au moment de l'inscription et joignez la même confirmation. La loi ne suspend la couverture accidents que sur votre demande : ne partez pas du principe que la suspension vous suivra chez la nouvelle caisse.
Combien vous économisez en 2027
Dans les données de primes 2027 de l'OFSP, la couverture accidents représente 6,5 % à 7 % de la prime des adultes dans 82 % des offres, et moins de 4,5 % dans moins de 2 % d'entre elles. La loi ne fixe que le plafond ; la part exacte dépend de chaque caisse. En francs, l'économie typique dépend surtout de votre canton :
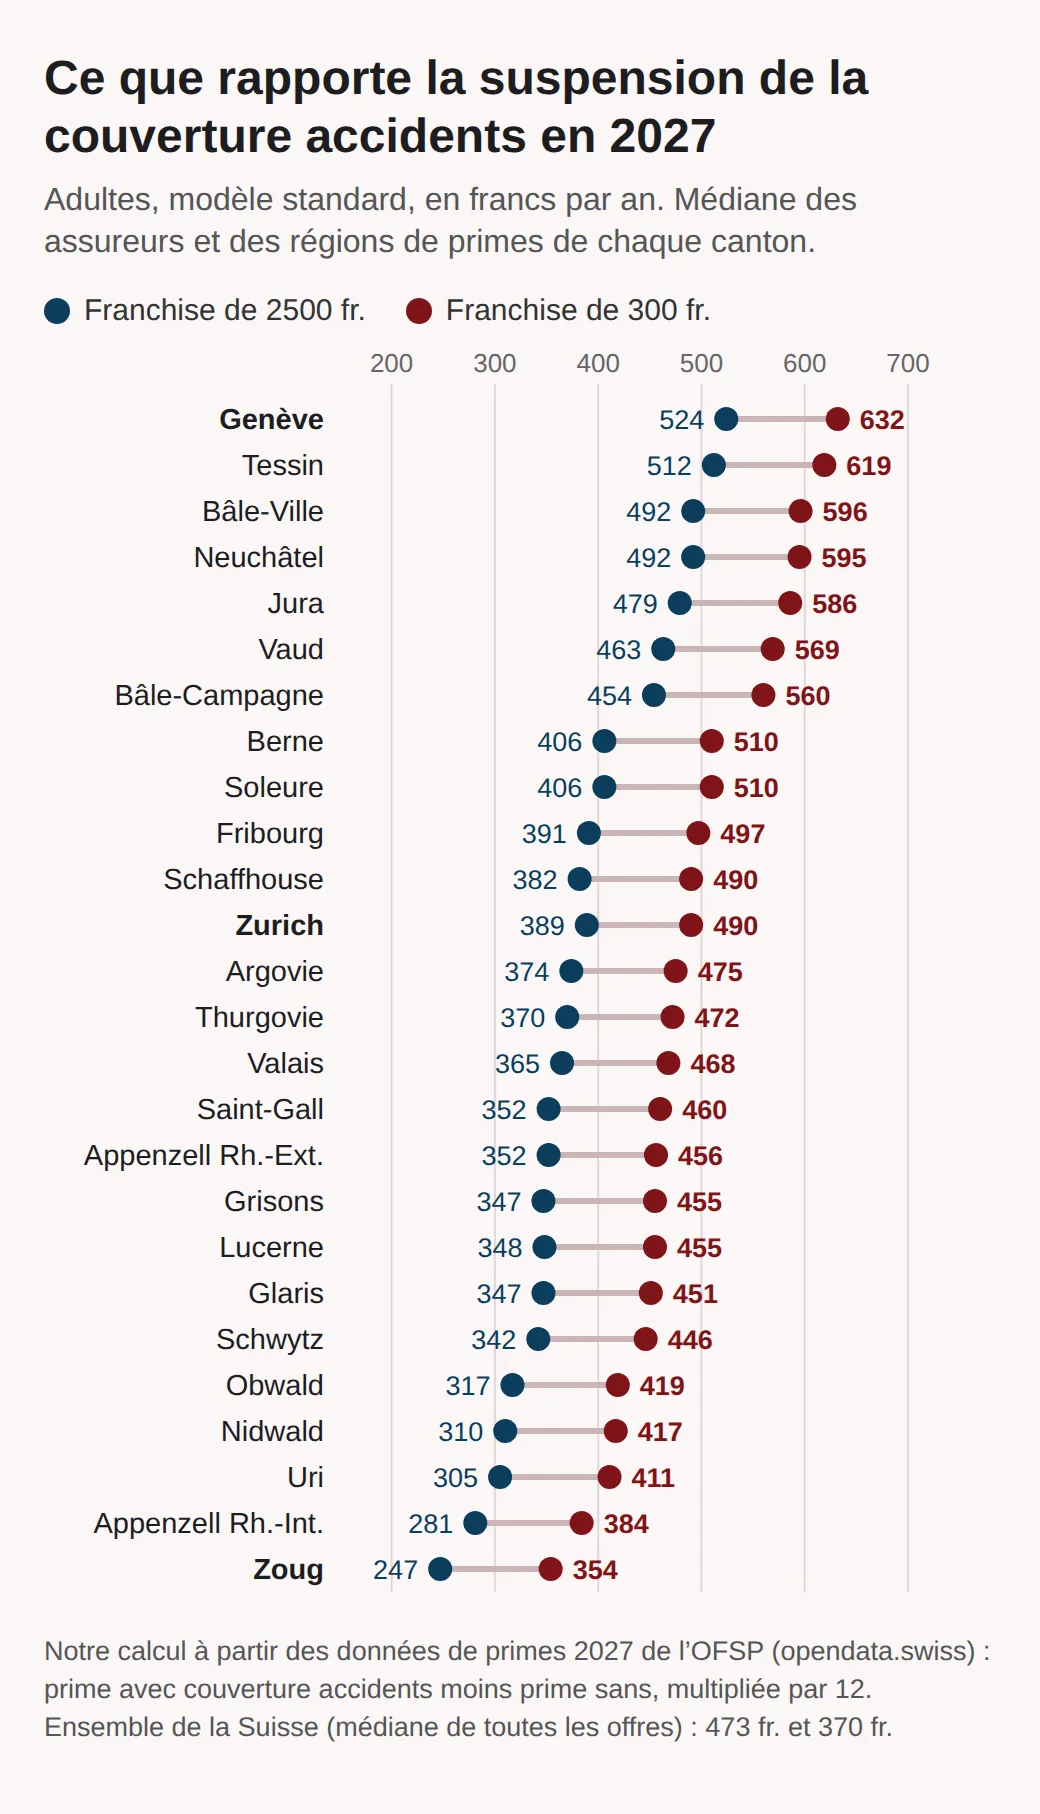
Avec un modèle comme PRAXIS ou TEL_DIG, l'économie en francs est plus faible, car 7 % d'une prime plus basse font moins. En ville de Zurich (région de primes 1), par exemple, l'économie mensuelle médiane avec une franchise de 2500 francs est de 32,40 francs pour un modèle PRAXIS, contre 36,90 francs pour le modèle standard. Dans tous les cas, pour un salarié, ce sont les quelques centaines de francs les plus faciles à économiser de toute cette liste, et c'est la limite des 8 heures qui décide qui y a droit.
Temps partiel et deux emplois : où passe la limite des 8 heures
La règle compte les heures par employeur, pas au total. Deux emplois de 6 et 5 heures par semaine totalisent 11 heures de travail, mais aucun des deux employeurs ne vous couvre pour les accidents de loisirs. En dessous de 8 heures, l'OLAA ne traite comme accident professionnel que l'accident sur le trajet entre votre domicile et votre lieu de travail ; tout le reste de votre vie relève de votre caisse-maladie.
La décision dépend donc de la combinaison de vos emplois et de l'étape où vous en êtes dans votre vie professionnelle :
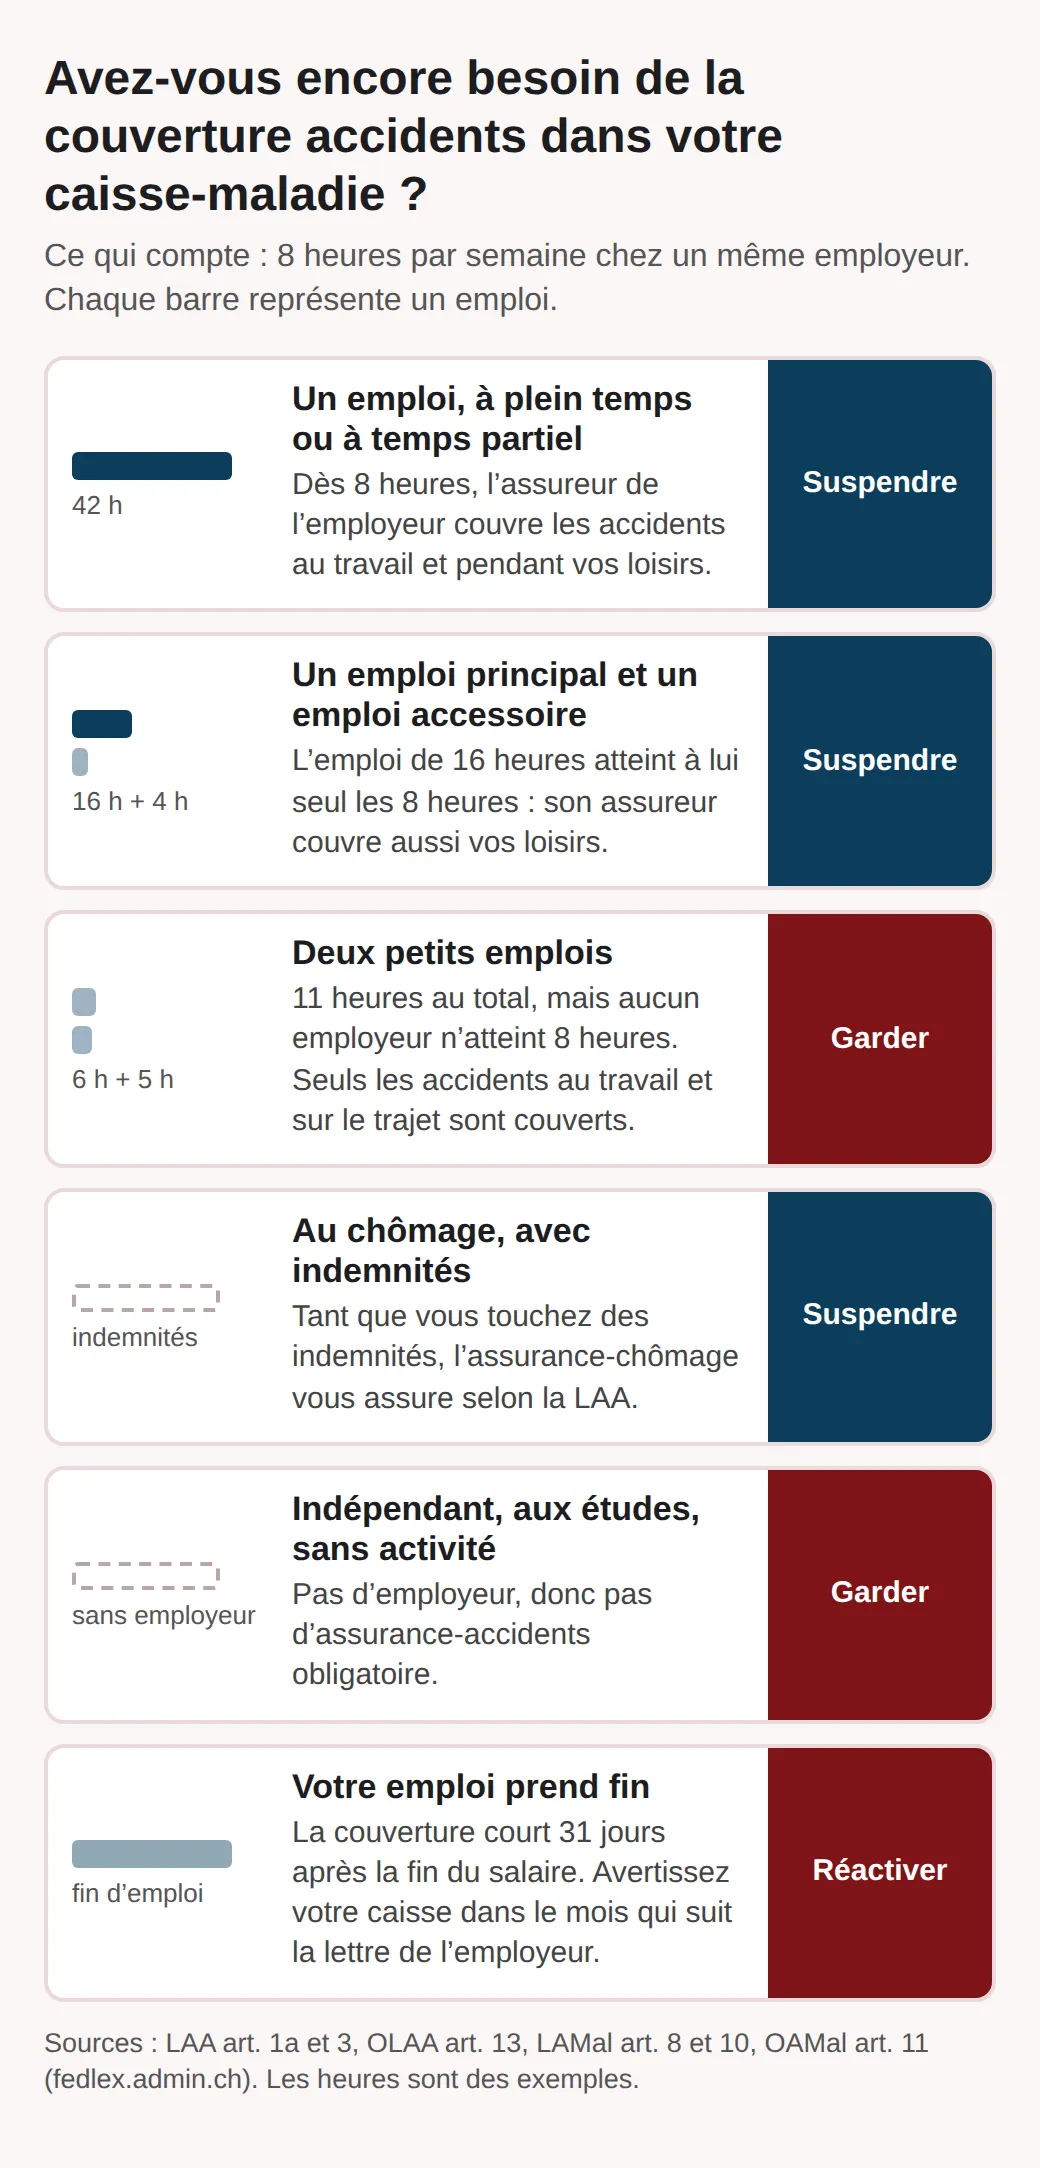
Deux cas méritent un mot de plus. Si vous touchez des indemnités de chômage, la LAA vous assure par l'intermédiaire de l'assurance-chômage (art. 1a LAA), et la couverture accidents de votre caisse-maladie peut donc rester suspendue. Si vous êtes indépendant, vous n'avez pas d'assurance-accidents obligatoire : gardez donc la couverture accidents de votre caisse-maladie, sauf si vous avez conclu une assurance LAA facultative ; dans ce cas, les caisses peuvent réduire votre prime, mais elles n'y sont pas obligées. Quand vos heures franchissent la limite, dans un sens ou dans l'autre, avertissez votre caisse-maladie. Un changement du nombre d'heures coïncide d'ailleurs souvent avec la fin d'un emploi, l'étape que la plupart des gens oublient.
Quand l'emploi prend fin, la couverture accidents doit revenir
Votre couverture accidents par l'employeur ne s'arrête pas le dernier jour de travail. Elle cesse à la fin du 31e jour qui suit la fin du droit à au moins la moitié de votre salaire (art. 3 LAA). L'assureur-accidents de votre employeur doit aussi vous proposer de prolonger l'assurance par convention pour six mois au plus, ce qui est utile si vous voyagez ou faites une pause entre deux emplois.
Avant la fin des rapports de travail, votre employeur doit vous informer par écrit que vous devez avertir votre caisse-maladie, et vous avez ensuite un mois pour le faire (art. 11 OAMal). Si vous oubliez, vous n'êtes pas sans assurance : votre caisse-maladie couvre de nouveau les accidents dès que la couverture par l'employeur cesse (art. 10 LAMal). Mais elle peut alors vous réclamer la part de prime accidents pour toute la période écoulée, avec des intérêts moratoires. Si vous préparez un changement d'emploi, notre guide sur les délais de congé détaille les dates côté contrat de travail, et celui sur le passage du salaire brut au salaire net montre où la prime AANP apparaît sur votre fiche de salaire.
La couverture accidents fait partie de l'assurance de base et la suit. L'assurance complémentaire est un tout autre contrat.
L'assurance complémentaire suit son propre calendrier
Les assurances complémentaires, par exemple pour l'hospitalisation en division semi-privée ou les soins dentaires, relèvent de la loi sur le contrat d'assurance (LCA) et non de la LAMal : la date du 30 novembre ne s'y applique donc pas. Selon l'art. 35a LCA, vous pouvez résilier tout contrat pour la fin de la troisième année, ou de chacune des années suivantes, avec un préavis de trois mois, par écrit ou par tout autre moyen qui en laisse une trace écrite. Votre contrat peut prévoir une résiliation plus tôt, mais les dates figurent dans ses conditions. Pour un contrat qui suit l'année civile, trois mois avant le 31 décembre, cela signifie le 30 septembre, date déjà passée pour 2026.
Vous n'êtes pas obligé de déplacer votre assurance complémentaire. L'art. 7 LAMal interdit à votre caisse de vous obliger à la résilier quand vous changez d'assureur pour l'assurance de base, et de la résilier elle-même pour ce seul motif. Dans l'assurance complémentaire, le droit de résiliation ordinaire n'appartient qu'à vous.
Réfléchissez bien avant d'en résilier une. Contrairement à l'assurance de base, un assureur complémentaire peut vous interroger sur votre santé avant de vous accepter. L'OFSP prévient qu'une fois une assurance complémentaire résiliée, il n'est pas facile d'en conclure une autre, surtout à partir de 55 ans ou en mauvaise santé. L'ordre sûr est donc le suivant : obtenez d'abord une acceptation écrite du nouvel assureur, puis résiliez l'ancien contrat.
Si vous ratez le 30 novembre
Il vous reste des options, selon votre contrat. Si vous avez le modèle standard avec la franchise ordinaire de 300 francs, la loi vous permet aussi de changer de caisse pour la fin juin, avec un préavis de trois mois : une lettre reçue au plus tard le mercredi 31 mars 2027 vous permet de changer de caisse au 1er juillet 2027 (art. 7 LAMal avec les art. 94 et 100 OAMal). Avec une franchise plus élevée ou un modèle alternatif, la fin de l'année civile est la seule échéance, et la prochaine tombe donc le 31 décembre 2027.
D'ici là, deux économies restent possibles à tout moment. Vous pouvez passer du modèle standard à un modèle moins cher en cours d'année, et vous pouvez faire suspendre la couverture accidents dès le mois suivant. Ni l'une ni l'autre ne demande une nouvelle caisse, un délai ou un comparateur.
Votre check-list pour cet automne
Si vous ne faites que quelques démarches avant la fin novembre, faites celles-ci, dans cet ordre :
- Lisez le courrier de votre caisse annonçant votre prime 2027 et comparez sur priminfo avec votre numéro postal, votre franchise et votre modèle.
- Demandez aux RH une confirmation de votre couverture accidents si vous travaillez 8 heures par semaine ou plus chez un même employeur, et envoyez-la à votre caisse, ou à la nouvelle avec votre inscription.
- Inscrivez-vous auprès de la nouvelle caisse, puis envoyez votre résiliation en recommandé ou en Courrier A Plus d'ici à la mi-novembre.
- Ne touchez pas à vos assurances complémentaires tant qu'un nouvel assureur ne vous a pas accepté par écrit.
- Notez la date de fin de votre emploi, le cas échéant, et avertissez votre caisse-maladie dans le mois qui suit la lettre de votre employeur.
Vous ne pouvez pas grand-chose contre la hausse de 5 %. Payer deux fois la couverture accidents, en revanche, n'a rien d'une fatalité, et c'est le point de cette liste qui vaut la peine d'être vérifié même si vous décidez de rester chez votre caisse actuelle.
Questions fréquentes
- Que se passe-t-il si la nouvelle caisse-maladie ne confirme jamais mon affiliation ?
- Votre ancienne assurance continue tout simplement, vous n'êtes donc jamais sans couverture. Selon la loi, l'affiliation auprès de l'ancien assureur ne prend fin que lorsque le nouveau lui a communiqué qu'il vous assure sans interruption. Si le nouvel assureur omet cette communication, il doit vous dédommager, notamment de la différence de prime.
- Faut-il l'accord de l'employeur pour suspendre la couverture accidents ?
- Non, mais il vous faut un document de votre employeur. Votre caisse-maladie suspend la couverture accidents dès que vous prouvez être entièrement assuré selon la loi sur l'assurance-accidents, en pratique avec une confirmation écrite de l'employeur ou des RH attestant que vous êtes couvert contre les accidents professionnels et non professionnels. Joignez-la à votre demande.
- Si j'ai suspendu la couverture accidents et que je perds mon emploi, suis-je encore assuré ?
- Oui. La loi sur l'assurance-maladie prévoit que votre caisse couvre de nouveau les accidents dès que la couverture par l'employeur cesse, totalement ou en partie. Le risque est une facture : si vous ne signalez pas le changement, la caisse peut exiger la part de prime accidents pour toute la période, avec des intérêts moratoires.
- Ma caisse peut-elle résilier ma complémentaire si je change d'assurance de base ?
- Non. La loi sur l'assurance-maladie interdit à l'assureur de résilier vos assurances complémentaires au seul motif que vous avez changé d'assureur pour l'assurance de base, et il ne peut pas non plus vous obliger à les résilier. Dans l'assurance complémentaire, seul le preneur d'assurance a le droit de résiliation ordinaire.
Autres articles
Tous les articles
Salaire brut et net en Suisse 2026 : toutes les déductions
Du brut au net en Suisse 2026 : chaque déduction de la fiche de salaire et qui en fixe le taux, de l’AVS à l’impôt à la source, et un exemple à 6500 francs.
Travailler en Suisse en anglais : domaines et villes
Un actif sur quatre parle anglais au travail en Suisse, mais 4 % seulement n’utilisent que l’anglais. Domaines et villes où il suffit, chiffres à l’appui.
Permis de travail en Suisse 2026 : L, B, C et G comparés
Quel permis de travail en Suisse obtenir avec une offre d’emploi : L, B ou G selon le contrat (UE/AELE), sinon demande de l’employeur, priorité et contingent.