Salaire brut et net en Suisse 2026 : toutes les déductions
Du brut au net
En 2026, un salarié en Suisse verse 5,3 % de son salaire brut à l’AVS/AI/APG et 1,1 % à l’assurance-chômage. S’y ajoutent une cotisation à la caisse de pension, qui dépend de votre âge et du plan de votre employeur, une prime d’assurance-accidents et souvent une part de l’assurance perte de gain maladie. Sans permis C, l’impôt à la source est retenu en plus. Sur 6500 francs par mois à Zurich, il reste dans notre exemple 5836 francs, ou 5363 francs après l’impôt à la source.
Voilà pour l’essentiel, mais ce sont les détails qui déterminent si votre propre fiche de salaire est juste. Beaucoup de tableaux brut-net en ligne avancent une fourchette de 13 à 17 % sans dire d’où elle vient, ou citent un taux d’impôt à la source sans préciser ni le canton ni le barème. Ici, chaque ligne est accompagnée du taux fixé par l’office ou la loi compétente. Là où aucune loi ne fixe de chiffre, comme pour les primes accidents et maladie, nous le disons et vous montrons où trouver le vôtre.
Ce qui est déduit d’une fiche de salaire suisse en 2026
Six déductions peuvent figurer sur une fiche de salaire suisse, et seules les deux premières sont les mêmes pour tout le monde :
| Déduction | Votre part en 2026 | Qui la fixe | Plafond |
|---|---|---|---|
| AVS/AI/APG | 5,3 % | La loi fédérale | Aucun |
| AC, assurance-chômage | 1,1 % | La loi fédérale | 148 200 francs par an |
| LPP, caisse de pension | Selon l’âge et le plan | Votre caisse de pension | Le minimum légal s’arrête à 90 720 francs |
| AANP, accidents non professionnels | Propre à chaque employeur | L’assureur-accidents | 148 200 francs par an |
| IJM, perte de gain maladie | En général jusqu’à la moitié de la prime | Le contrat de l’employeur | Fixé par le contrat |
| Impôt à la source | Selon le canton, le barème et le revenu | Le canton | Aucun |
Votre employeur paie aussi sa propre part de la plupart de ces assurances, sans qu’elle apparaisse jamais dans votre brut : 5,3 % de plus pour l’AVS/AI/APG, 1,1 % de plus pour l’assurance-chômage, au moins la moitié des cotisations à la caisse de pension, les primes de l’assurance des accidents professionnels et les cotisations aux allocations familiales. Les sections qui suivent passent en revue votre part, ligne par ligne.
AVS/AI/APG : 5,3 %, sans plafond
La première ligne finance la rente de vieillesse du 1er pilier et deux assurances apparentées, et elle est fixée par la loi fédérale. L’AVS est l’assurance-vieillesse et survivants, l’AI l’assurance-invalidité et les APG les allocations pour perte de gain, versées pendant le service militaire et le congé de maternité. Ensemble, elles prélèvent 10,6 % de votre salaire : 8,7 % pour l’AVS, 1,4 % pour l’AI et 0,5 % pour les APG. Votre employeur en retient la moitié, soit 5,3 % sur votre salaire et ajoute l’autre moitié.
Il n’y a pas de plafond. Sur 4000 francs, vous payez 212 francs par mois, et sur 20 000 francs, 1060 francs. Les cotisations commencent le 1er janvier qui suit vos 17 ans et sont dues sur presque toutes les formes de salaire, y compris le 13e salaire, les bonus et les heures supplémentaires.
Les taux n’ont pas changé pour 2026, et le projet de financement de la nouvelle rente n’y touche pas. Le financement de la 13e rente AVS, versée pour la première fois en décembre 2026, passe en votation populaire le 29 novembre 2026, sous la forme d’une hausse de la TVA de 0,4 point dès 2028 au plus tôt. Lors du vote final (page en allemand), le Parlement a renoncé à relever les cotisations salariales pour la financer.
AC : 1,1 %, jusqu’à 148 200 francs
L’assurance-chômage est la deuxième ligne fixe. Le taux total est de 2,2 % du salaire, partagé à parts égales : vous payez donc 1,1 %. La cotisation s’arrête à un salaire annuel de 148 200 francs par emploi, soit 12 350 francs par mois. Depuis janvier 2023, plus aucune cotisation de chômage n’est due au-delà de cette limite : si vous retrouvez une ancienne fiche de salaire avec une ligne «de solidarité» en plus, sachez que cette ligne n’existe plus.
Sur un salaire de 15 000 francs par mois, la ligne AC affiche donc 135.85 francs, soit 1,1 % de 12 350 francs et non de 15 000. Si la vôtre affiche 165 francs, la limite n’a pas été appliquée.
La caisse de pension : la ligne qui varie le plus
La ligne de la caisse de pension, souvent intitulée LPP (BVG en allemand), est celle où deux fiches de salaire au même brut divergent. La loi ne fixe qu’un minimum, et c’est le règlement de votre caisse qui décide de ce que vous payez réellement.
Le minimum fonctionne ainsi. Vous êtes affilié si vous gagnez plus de 22 680 francs par an chez un même employeur. Dès le 1er janvier qui suit vos 17 ans, vous êtes assuré contre le décès et l’invalidité, et dès le 1er janvier qui suit vos 24 ans, vous épargnez aussi pour la retraite. L’épargne se calcule sur une tranche de votre salaire, appelée salaire coordonné : la part comprise entre 26 460 et 90 720 francs par an. L’Office fédéral des assurances sociales confirme que ces limites sont inchangées en 2026.
Chaque année, la caisse crédite sur votre compte un pourcentage de cette tranche, la bonification de vieillesse, et ce pourcentage augmente avec l’âge :
| Âge | Bonification annuelle, en % du salaire coordonné | Votre moitié par mois, à 6500 francs |
|---|---|---|
| 25–34 ans | 7 % | 150.33 francs |
| 35–44 ans | 10 % | 214.75 francs |
| 45–54 ans | 15 % | 322.13 francs |
| 55–65 ans | 18 % | 386.55 francs |
Ces bonifications figurent à l’article 16 de la LPP. La dernière colonne est notre calcul pour un brut de 6500 francs versé 12 fois (78 000 moins 26 460 donne un salaire coordonné de 51 540 francs) et suppose que les coûts sont partagés moitié-moitié.
Deux éléments expliquent pourquoi votre ligne réelle s’écarte de ce tableau. D’abord, la loi impose à l’employeur de payer au moins autant que l’ensemble de ses salariés : une caisse peut donc vous prélever moins de la moitié, mais pas plus de la moitié sur l’ensemble du personnel. Ensuite, une caisse peut assurer davantage que le minimum : une déduction de coordination plus faible, le salaire au-delà de 90 720 francs ou des bonifications plus élevées. S’y ajoutent ses cotisations de risque (décès et invalidité) et ses frais d’administration. Une ligne LPP au-dessus du minimum légal est donc normale, et la part d’épargne reste à vous. Le règlement de la caisse et votre certificat de prévoyance annuel montrent la répartition exacte.
Assurance-accidents : l’assureur de l’employeur fixe le taux
Tout employeur en Suisse doit assurer son personnel contre les accidents. Les accidents professionnels sont à sa charge. Les accidents non professionnels, couverts par l’AANP (NBU en allemand), sont à la vôtre : la loi sur l’assurance-accidents met cette prime à la charge du salarié, sauf si l’employeur accepte de la payer. La couverture s’applique dès huit heures par semaine chez un même employeur. En dessous, c’est votre assurance-maladie qui doit couvrir les accidents.
Il n’existe pas de taux AANP national. L’assureur en fixe un pour chaque entreprise : la Suva pour les entreprises que la loi lui attribue, un assureur privé, une caisse-maladie ou une caisse publique d’assurance-accidents pour les autres. La prime est calculée sur le salaire jusqu’à 148 200 francs par an, la même limite que pour l’assurance-chômage. Votre employeur doit la déduire du salaire du mois qu’elle couvre ou du mois suivant, et il ne peut pas retenir plusieurs mois en une fois par la suite. La Suva annonce une baisse de ses primes AANP de 4,3 % en moyenne pour 2026, mais le taux qui compte est celui imprimé sur votre propre fiche de salaire.
Perte de gain maladie : seulement si votre employeur a conclu une assurance
L’assurance d’indemnités journalières en cas de maladie, souvent appelée perte de gain maladie ou IJM (Krankentaggeld ou KTG en allemand), n’est pas obligatoire. Sans elle, le Code des obligations oblige votre employeur à continuer de vous payer pendant un temps limité quand vous êtes malade, dès que l’emploi a duré plus de trois mois : trois semaines la première année, plus longtemps ensuite. L’employeur peut à la place conclure une assurance qui paie bien plus longtemps, et vous demander d’en partager la prime.
Ce remplacement n’est permis que s’il vous laisse au moins aussi bien couvert, et il doit être prévu par écrit. En pratique, une assurance qui verse 80 % du salaire pendant 720 jours, avec deux ou trois jours d’attente et la moitié de la prime payée par le salarié, est considérée comme équivalente. Le Tribunal supérieur du canton de Zurich a appliqué cette référence dans un arrêt de 2014 (en allemand). Si votre déduction IJM dépasse la moitié de la prime, ou si le contrat paie moins que cela, demandez à votre employeur de vous montrer la police.
Impôt à la source : qui le paie et comment lire le taux
L’impôt à la source (Quellensteuer en allemand) est un impôt sur le revenu que votre employeur retient sur chaque salaire et verse au canton. Il concerne les travailleurs étrangers domiciliés en Suisse sans permis C, sauf si vous êtes marié à une personne suisse ou titulaire d’un permis C. Les frontaliers et les autres personnes domiciliées à l’étranger y sont aussi soumis, selon leurs propres règles. Tous les autres reçoivent leur salaire net complet, puis une facture d’impôt.
Le taux vient d’un barème que votre canton publie chaque année. Vous recevez un code : une lettre pour votre situation (A pour une personne seule, B pour un couple marié à un seul revenu, C pour un couple marié dont les deux conjoints travaillent, H pour une famille monoparentale) et un chiffre pour vos enfants, avec un barème distinct si vous payez l’impôt ecclésiastique. Le taux dépend ensuite de votre salaire mensuel brut, que le barème zurichois découpe en paliers de 50 francs. Zurich publie ses barèmes en PDF sur la page de son administration fiscale (en allemand) :
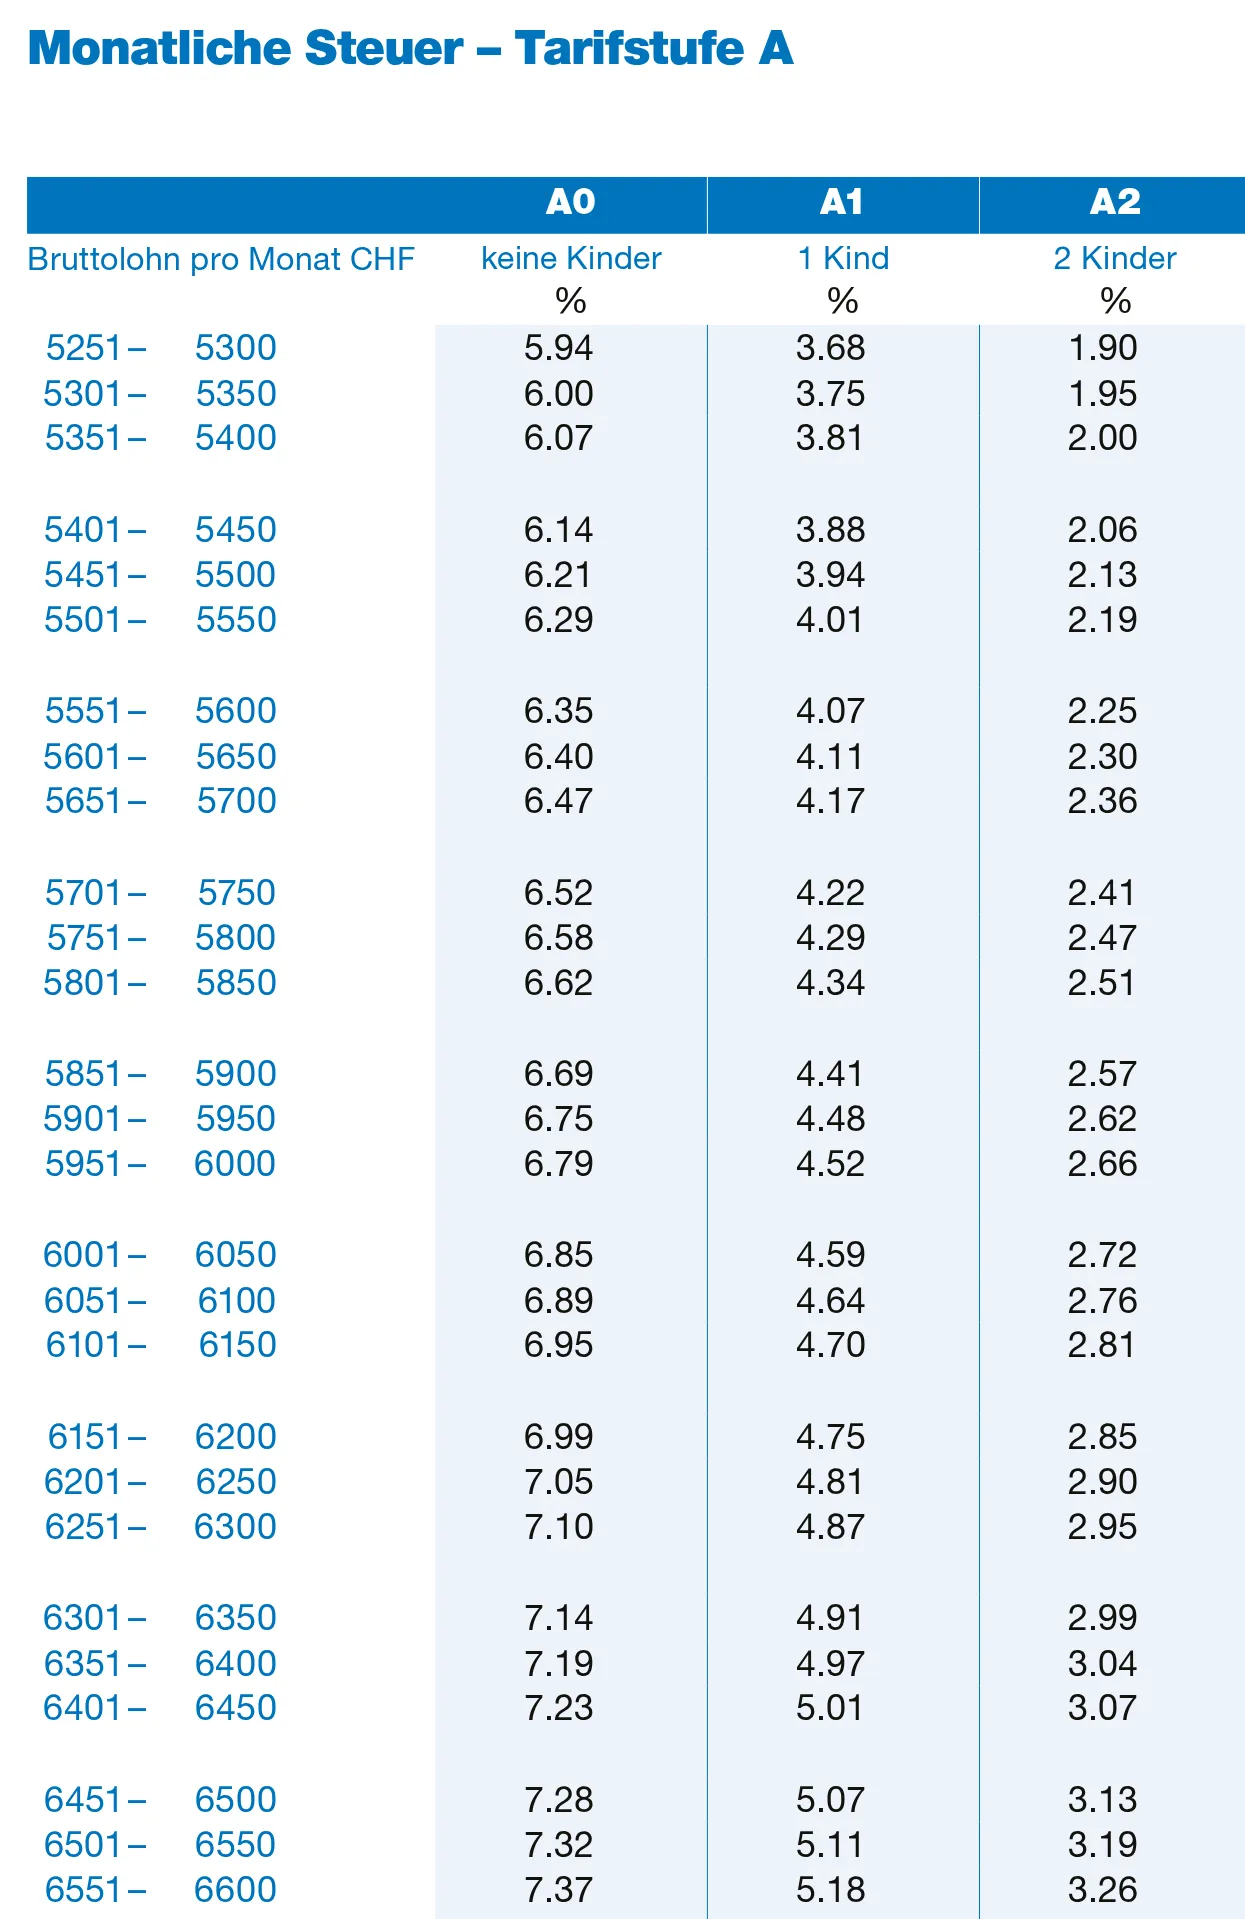
Le pourcentage s’applique à votre salaire mensuel brut, comme l’indique l’en-tête du barème, et non à ce qui reste après les cotisations sociales. L’impôt ecclésiastique ajoute un peu : pour la même ligne, le taux A0 zurichois passe à 7,47 %. Les autres cantons publient leurs propres barèmes, avec des taux très différents, si bien qu’un chiffre tiré d’un calculateur qui ne précise ni le canton ni le code ne vous apprend pas grand-chose.
L’impôt à la source n’est pas toujours définitif. Si vous gagnez 120 000 francs ou plus par an, vous êtes soumis à la taxation ordinaire ultérieure, c’est-à-dire que vous remplissez une déclaration d’impôt et que l’impôt déjà retenu est imputé. En dessous, vous pouvez la demander jusqu’au 31 mars de l’année suivante, ce qui vous permet de faire valoir des déductions comme les versements au pilier 3a. Passé ce délai, l’impôt retenu est définitif. Une fois la demande faite, vous remplissez une déclaration chaque année tant que vous êtes imposé à la source.
Un exemple chiffré : 6500 francs à Zurich
Voici comment les lignes s’additionnent pour une personne de 30 ans, seule, sans enfant et sans impôt ecclésiastique, qui vit et travaille dans le canton de Zurich et gagne 6500 francs par mois, versés 12 fois. Pour l’assurance-accidents et la perte de gain maladie, nous avons dû choisir des taux, puisque aucune loi ne les fixe : 1,0 % et 0,5 %. Votre fiche de salaire montrera ceux de votre employeur.
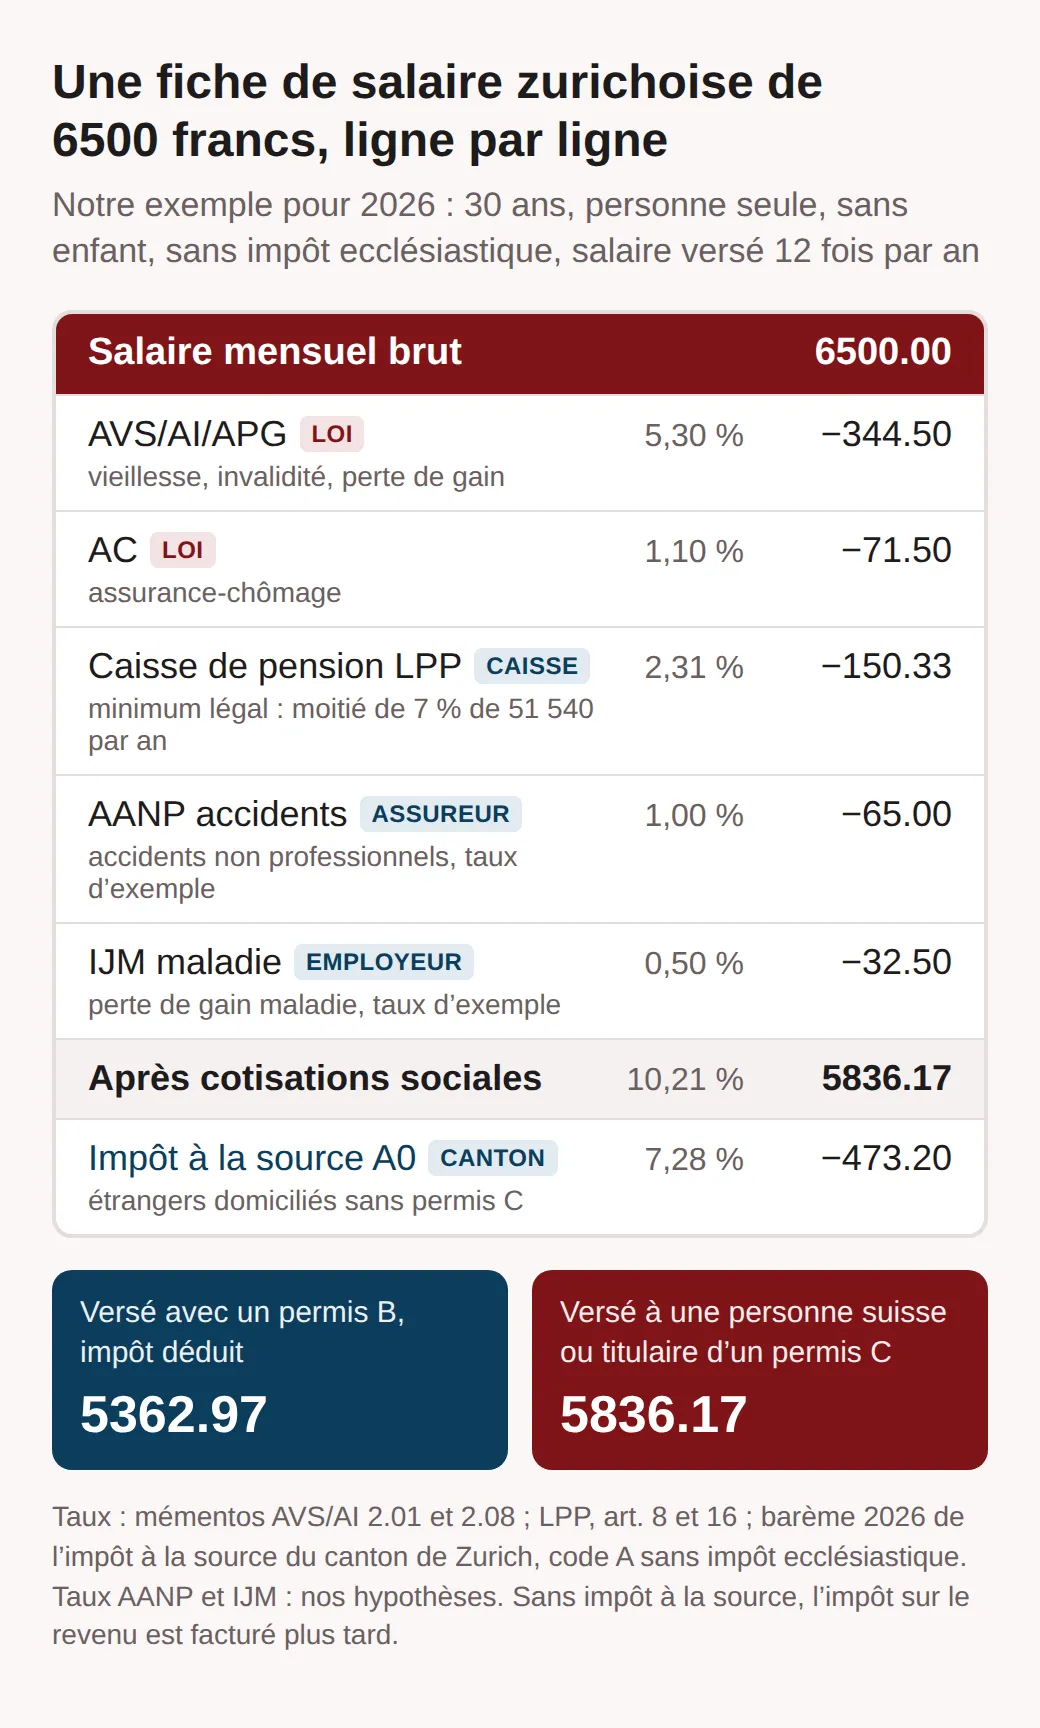
Les cotisations sociales atteignent 663.83 francs, soit 10,2 % du brut. Une personne suisse ou titulaire d’un permis C reçoit 5836.17 francs et paie l’impôt sur le revenu plus tard, après sa déclaration d’impôt. Une personne au bénéfice d’un permis B reçoit 5362.97 francs, car 473.20 francs d’impôt à la source ont déjà été retenus, et ne doit en général rien de plus sur ce revenu.
Versé 13 fois au lieu de 12, le même salaire annuel donnerait 6000 francs par mois, et les taux AVS/AI/APG et AC s’appliqueraient à chacun des 13 versements. Notre guide du 13e salaire explique les deux façons dont les cantons traitent ce mois supplémentaire pour l’impôt à la source.
Pourquoi la part retenue augmente avec le salaire
Les cotisations sociales restent entre 7,5 et 9 % environ du brut à tous les niveaux, mais l’impôt à la source grimpe vite. Nous avons calculé quatre salaires pour la même personne, sans les primes accidents et maladie, qui varient d’un employeur à l’autre :
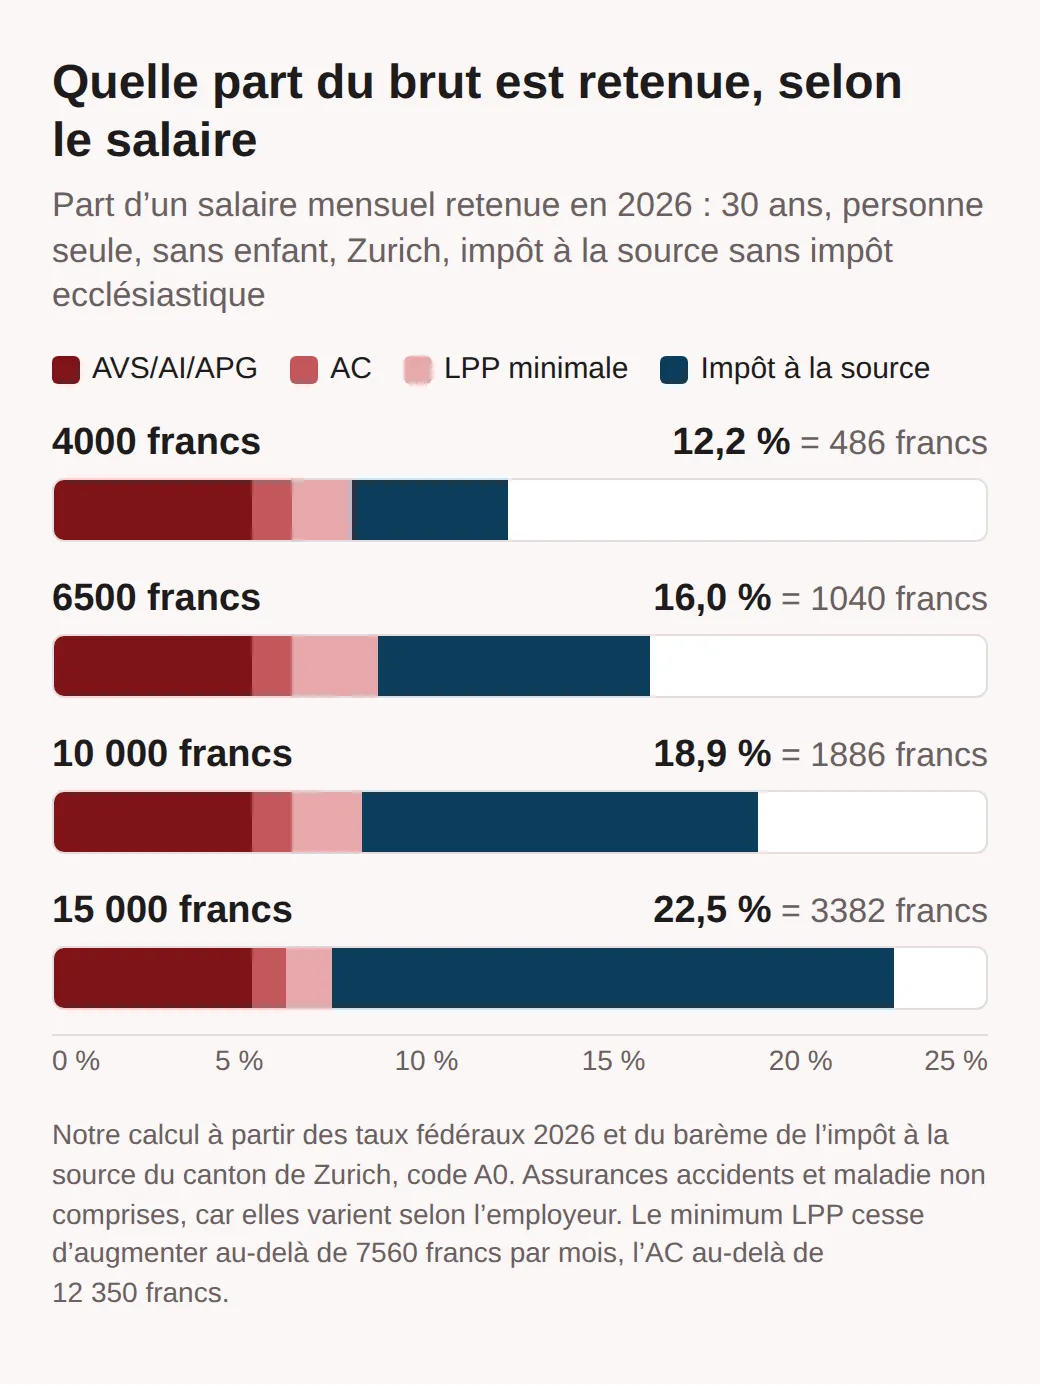
Deux plafonds aplatissent la part sociale en haut de l’échelle. Le minimum légal de la caisse de pension cesse d’augmenter au-delà de 90 720 francs par an, environ 7560 francs par mois, et l’assurance-chômage s’arrête à 12 350 francs par mois. L’AVS/AI/APG, elle, ne s’arrête jamais. À 15 000 francs par mois, l’impôt à la source prélève 15,09 %, mais cette personne gagne plus de 120 000 francs par an et remplira de toute façon une déclaration d’impôt : le montant retenu est alors un acompte plutôt que la facture finale.
Si vous comparez des offres dans plusieurs cantons, calculez chacune avec le barème de son canton. Et si vous hésitez entre deux offres, notre guide pour négocier votre salaire est l’étape suivante.
Ce qui ne figure pas sur votre fiche de salaire
Certains des plus gros coûts de la vie en Suisse n’apparaissent jamais comme une déduction. L’assurance-maladie est obligatoire mais privée : vous choisissez une caisse-maladie dans les trois mois qui suivent votre arrivée ou le début de votre activité, et vous payez la prime vous-même, chaque mois, sur votre salaire net. Prévoyez-la à part, car un net qui paraît confortable avant l’assurance-maladie peut sembler bien différent après.
L’impôt sur le revenu des Suisses et des titulaires d’un permis C n’est pas déduit non plus. Il arrive sous forme de facture, après votre déclaration d’impôt. Si votre net est de 5836 francs et que vous n’êtes pas imposé à la source, mettez-en une partie de côté chaque mois.
Les allocations familiales vont dans l’autre sens. Elles s’ajoutent à votre salaire au lieu d’en être déduites : au moins 215 francs par mois et par enfant et 268 francs pour un enfant en formation, et de nombreux cantons versent davantage. C’est votre employeur qui paie les cotisations qui les financent, elles ne réduisent donc pas votre brut, sauf en Valais, où les salariés cotisent aussi.
Les salaires minimaux, là où un canton en a fixé un, sont eux aussi des montants bruts. Un salaire minimum cantonal est un plancher avant déductions : un net inférieur à ce montant n’est donc pas une infraction.
Temps partiel et emplois accessoires
Les seuils comptent surtout si vous travaillez à temps partiel ou cumulez plusieurs petits emplois, car chacun est examiné employeur par employeur.
En dessous de huit heures par semaine chez un même employeur, il n’y a pas de déduction AANP, mais pas non plus de couverture des accidents de loisirs par cet emploi : gardez donc la couverture accidents de votre assurance-maladie. En dessous de 22 680 francs par an chez un même employeur, il n’y a pas d’affiliation obligatoire à une caisse de pension, même si deux emplois réunis rapportent davantage. Dans ce cas, la loi vous permet de vous assurer à titre facultatif auprès de l’institution supplétive ou, si son règlement le permet, auprès de la caisse de l’un de vos employeurs, et chaque employeur paie alors la moitié des cotisations sur sa part de votre salaire. En dessous de 2500 francs par an et par emploi, les cotisations AVS ne sont prélevées que si vous le demandez, sauf pour le travail dans un ménage privé et pour les employeurs de la culture et des médias. L’impôt à la source, lui, n’a pas de seuil : le barème zurichois commence à 0,25 % pour un salaire jusqu’à 800 francs par mois.
Si vous continuez à travailler après l’âge de référence, vous bénéficiez d’une franchise de 1400 francs par mois par emploi avant le calcul des cotisations AVS/AI/APG, et vous ne payez plus aucune cotisation de chômage.
Comment vérifier votre fiche de salaire
Votre employeur doit vous remettre un décompte de salaire écrit, qui doit vous permettre de refaire les calculs vous-même. Prenez votre brut et vérifiez les lignes dans cet ordre :
- L’AVS/AI/APG fait exactement 5,3 % du brut, et l’AC exactement 1,1 %, ou 1,1 % de 12 350 francs si vous gagnez davantage.
- La ligne de la caisse de pension correspond à la cotisation indiquée sur votre certificat de prévoyance, divisée par 12 ou 13.
- L’AANP et l’IJM affichent un pourcentage. Si ce n’est pas le cas, demandez le taux et le contrat aux ressources humaines.
- L’impôt à la source indique votre code, par exemple A0, et le taux correspond au barème de votre canton pour votre brut.
Un mauvais code de barème coûte cher : dans la même ligne zurichoise à 6500 francs, le taux est de 7,28 % sans enfant dans le code et de 5,07 % avec un enfant, soit 143.65 francs d’écart par mois. Signalez tout changement de situation à votre employeur sans attendre, car à Zurich le nouveau code s’applique dès le mois suivant. En fin d’année, votre certificat de salaire récapitule toutes les déductions : c’est le document qu’il vous faudra pour une déclaration d’impôt ou pour demander un nouveau calcul de votre impôt à la source.
Questions fréquentes
- Le 13e salaire et le bonus sont-ils soumis aux cotisations sociales?
- Oui. Le 13e salaire et un bonus comptent comme salaire pour l’AVS/AI/APG et l’assurance-chômage, si bien que les mêmes pourcentages y sont prélevés. C’est le règlement de votre caisse de pension qui dit s’il les assure. Si vous êtes imposé à la source, la façon dont ce revenu supplémentaire est imposé dépend de la méthode de votre canton.
- Puis-je déduire le pilier 3a si je suis imposé à la source?
- Seulement par une taxation ordinaire ultérieure. En dessous de 120 000 francs par an, vous pouvez la demander jusqu’au 31 mars de l’année suivante, et les versements au pilier 3a comme les autres déductions sont alors pris en compte. Sans cette demande, l’impôt retenu est définitif et aucune déduction n’est accordée après coup. Une fois la demande faite, la taxation ordinaire s’applique tant que vous restez imposé à la source.
- Quelles déductions sur le salaire si je travaille après 65 ans?
- L’assurance-chômage s’arrête à l’âge de référence, fixé à 65 ans pour les hommes et pour les femmes nées à partir de 1964. Les cotisations AVS/AI/APG continuent, mais seulement sur la part du salaire qui dépasse une franchise de 16 800 francs par an, soit 1400 francs par mois, par emploi. Si vous voulez cotiser sur tout le salaire, par exemple pour combler des lacunes de cotisation, vous pouvez demander à votre employeur de renoncer à la franchise.
- Dois-je cotiser à l’AVS pour un petit job payé moins de 2500 francs par an?
- En général, seulement si vous le demandez. Sur un salaire allant jusqu’à 2500 francs par an et par emploi, les cotisations ne sont prélevées qu’à la demande de la personne assurée. Deux exceptions demeurent : le travail dans un ménage privé et le travail pour des employeurs de la culture et des médias, comme les théâtres, les orchestres, la radio, la télévision, la presse et les musées. Là, les cotisations sont dues dès le premier franc.
Autres articles
Tous les articles
Changer de caisse-maladie en 2027 : délais et économies
Changer de caisse-maladie en 2027 : le délai du 30 novembre, les nouvelles primes et la couverture accidents à suspendre dès 8 heures de travail par semaine.
Travailler en Suisse en anglais : domaines et villes
Un actif sur quatre parle anglais au travail en Suisse, mais 4 % seulement n’utilisent que l’anglais. Domaines et villes où il suffit, chiffres à l’appui.
Permis de travail en Suisse 2026 : L, B, C et G comparés
Quel permis de travail en Suisse obtenir avec une offre d’emploi : L, B ou G selon le contrat (UE/AELE), sinon demande de l’employeur, priorité et contingent.