Krankenkasse wechseln 2027: Fristen, Prämien, Unfalldeckung
Vor dem 30. November
Wer die Grundversicherung auf den 1. Januar 2027 wechseln will, muss dafür sorgen, dass die Kündigung bis Montag, 30. November 2026, bei der bisherigen Krankenkasse eintrifft. Massgebend ist der Eingang, nicht der Poststempel. Melden Sie sich gleichzeitig bei der neuen Kasse an. Und wenn Sie mindestens 8 Stunden pro Woche für einen Arbeitgeber arbeiten, lassen Sie die Unfalldeckung ausschliessen: Das macht bis zu 7 % der Prämie aus.
Der Grund, diesen Herbst genau hinzuschauen, steckt in den Zahlen. Das Bundesamt für Gesundheit (BAG) hat am 29. September 2026 bekannt gegeben, dass die mittlere Prämie 2027 um 5,0 % auf CHF 412 pro Monat steigt. Für Erwachsene sind es CHF 487.60. Die Frist ist dabei nur ein Teil. Was Sie bezahlen, hängt auch von der Unfalldeckung ab, die Ihr Arbeitgeber vielleicht schon bezahlt, von einer Regel, mit der Sie unter dem Jahr in ein günstigeres Modell wechseln können, und von der Zusatzversicherung, die ihre eigenen Fristen hat. Wir gehen alles in der Reihenfolge durch, in der Sie es brauchen.
Was die Prämien 2027 für Sie bedeuten
Die Prämien steigen wieder in allen Kantonen, aber der Mittelwert verdeckt vieles. Die kantonalen Tabellen des BAG nennen diese Schweizer Mittelwerte über alle Franchisen und Modelle:
| Altersgruppe | 2026 pro Monat | 2027 pro Monat | Veränderung |
|---|---|---|---|
| Erwachsene (ab 26) | CHF 464.80 | CHF 487.60 | +4,9 % |
| Junge Erwachsene (19 bis 25) | CHF 323.40 | CHF 338.80 | +4,8 % |
| Kinder (bis 18) | CHF 122.40 | CHF 128.10 | +4,6 % |
| Alle | CHF 392.40 | CHF 412.00 | +5,0 % |
Am meisten macht der Wohnort aus. Die mittlere Prämie für Erwachsene beträgt 2027 in Genf CHF 610.60 und im Tessin CHF 603.60, in Zug dagegen CHF 324.90. Zürich liegt bei CHF 477.00, Bern bei CHF 494.40 und die Waadt bei CHF 543.50.
Keine dieser Zahlen ist Ihre Prämie. Die mittlere Prämie ist, wie das BAG in seinem Faktenblatt erklärt, die Summe aller bezahlten Prämien geteilt durch die Zahl der Versicherten. Dahinter stehen über 200'000 verschiedene Prämien, je nach Altersgruppe, Prämienregion, Franchise, Modell und je nachdem, ob die Unfalldeckung eingeschlossen ist. Über 80 % der Versicherten haben bereits eine höhere Franchise, ein Modell mit eingeschränkter Arztwahl oder beides. Ihre eigene Prämie für 2027 steht im Brief, den Ihnen die Kasse spätestens zwei Monate vor Inkrafttreten schicken muss, also bis 31. Oktober (Art. 7 KVG, Bundesgesetz über die Krankenversicherung). Für den Vergleich mit allen anderen Kassen gibt es den kostenlosen Prämienrechner des BAG auf priminfo.admin.ch, der jede genehmigte Prämie für 2027 enthält. Er fragt nach Postleitzahl, Jahrgang, Franchise und danach, ob Sie die Unfalldeckung brauchen, und diese letzte Frage verdient mehr Aufmerksamkeit, als die meisten ihr schenken. Vorher aber der Wechsel selbst.
Krankenkasse wechseln: Schritt für Schritt
Der Wechsel der Grundversicherung besteht aus zwei Schritten, die Sie in derselben Woche erledigen. Jede Kasse muss Sie in die Grundversicherung aufnehmen, unabhängig von Alter und Gesundheitszustand, und einen Gesundheitsfragebogen müssen Sie nicht ausfüllen, wie das BAG auf seiner Seite zum Wechsel festhält. Die Leistungen sind von Gesetzes wegen überall gleich; nur Preis und Service unterscheiden sich.
- Vergleichen auf priminfo, mit Ihrer tatsächlichen Franchise und Ihrem Modell, mit oder ohne Unfalldeckung (mehr dazu weiter unten).
- Anmelden bei der neuen Kasse auf den 1. Januar 2027. Das geht oft online.
- Kündigen bei der bisherigen Kasse, so dass der Brief bis 30. November eintrifft.
- Weiter bezahlen bei der bisherigen Kasse bis 31. Dezember und offene Rechnungen begleichen.
Die Reihenfolge von Schritt 2 und 3 ist weniger heikel, als viele befürchten. Die alte Versicherung endet erst, wenn die neue Kasse der alten mitgeteilt hat, dass Sie bei ihr ohne Unterbruch versichert sind (Art. 7 KVG). Geht auf der neuen Seite etwas schief, bleiben Sie bei der alten Kasse versichert, und die neue schuldet Ihnen die Prämiendifferenz.
Die Kündigung selbst darf kurz sein. Das BAG stellt für jeden Schritt Musterbriefe bereit, und sein Kündigungsbrief lautet im Kern so:
Kündigung der obligatorischen Krankenpflegeversicherung (Grundversicherung). Versichertennummer: [Ihre Nummer]. Hiermit kündige ich meine Grundversicherung per 31. Dezember 2026. Ich werde ab 1.1.2027 bei einem anderen Krankenversicherer nach KVG versichert sein. Bitte stellen Sie mir eine entsprechende schriftliche Bestätigung zu. [Ort, Datum, Name, Unterschrift]
Schreiben Sie ausdrücklich «Grundversicherung». Haben Sie bei derselben Kasse Zusatzversicherungen, die Sie behalten möchten, lädt ein vages «Ich kündige meine Versicherung» zum Streit darüber ein, was Sie gemeint haben.
Zählt der Poststempel?
Nein. Laut BAG muss die Kündigung spätestens am 30. November bei der Kasse eintreffen, und es empfiehlt, sie bis 15. November eingeschrieben oder per A-Post Plus zu schicken. 2026 fällt der 30. November auf einen Montag; ein Brief, den Sie am letzten Wochenende aufgeben, ist also ein unnötiges Risiko.
Ein Punkt kann den Wechsel auch dann verhindern, wenn Ihr Brief rechtzeitig ankommt. Schulden Sie der bisherigen Kasse Prämien oder Kostenbeteiligungen, können Sie erst wechseln, wenn diese vollständig bezahlt sind (Art. 64a KVG). Das BAG wendet das auf Schulden an, für die Sie bis 30. November eine Mahnung erhalten haben und die am 31. Dezember noch offen sind.
Der Kassenwechsel ist allerdings nicht der einzige Weg, weniger zu bezahlen, und einige der günstigeren Varianten folgen anderen Fristen.
Modell oder Franchise wechseln statt Kasse
Oft können Sie sparen, ohne die Kasse zu verlassen, und seit dem 1. Januar 2025 muss eine dieser Änderungen nicht mehr bis zum Jahresende warten. So regelt die Verordnung über die Krankenversicherung (KVV) heute die Modelle, also Versicherungen, bei denen Ihre erste Anlaufstelle eine Hausarztpraxis, eine Telemedizin-Hotline, eine Apotheke oder eine Auswahl davon ist:
- In ein Modell: Haben Sie das Standardmodell mit freier Arztwahl, können Sie jederzeit im Jahr in ein Modell mit eingeschränkter Wahl wechseln (Art. 100 KVV).
- Aus einem Modell oder in ein anderes: nur auf das Ende eines Kalenderjahres, mit derselben Frist wie beim Kassenwechsel.
- Höhere Franchise: nur auf den Beginn eines Kalenderjahres (Art. 94 KVV).
- Tiefere Franchise: auf das Ende eines Kalenderjahres, mit derselben Frist wie beim Kassenwechsel.
Das BAG rät, einen Franchisenwechsel in beiden Fällen bis 15. November zu melden. Auf priminfo erscheinen die Modelle neu unter vier Kategorien: PRAXIS (zuerst eine vorgegebene Arztpraxis), TEL_DIG (zuerst Telefon oder App), PHARM (zuerst eine Partnerapotheke) und FLEX (Auswahl zwischen mehreren ersten Anlaufstellen).
Die Franchise ist der Betrag, den Sie pro Jahr selbst bezahlen, bevor die Kasse zahlt. Für Erwachsene beträgt sie in der ordentlichen Versicherung CHF 300; wählbar sind CHF 500, 1000, 1500, 2000 oder 2500 (Art. 93 KVV). Eine höhere Franchise senkt die Prämie, erhöht aber, was Sie im Krankheitsfall selbst tragen, und das ist eine Rechnung für sich. Die Unfalldeckung ist die einfachere Ersparnis, denn bei den meisten Angestellten wird sie schlicht doppelt bezahlt.
Unfalldeckung ausschliessen: Ihr Arbeitgeber versichert Sie schon
Arbeiten Sie mindestens 8 Stunden pro Woche für einen Arbeitgeber, sind Sie über ihn gegen Unfälle bei der Arbeit und in der Freizeit versichert und können die Unfalldeckung aus der Grundversicherung ausschliessen. Das ergibt sich aus drei Regeln. Das Unfallversicherungsgesetz (UVG) versichert alle in der Schweiz beschäftigten Arbeitnehmenden. Die Verordnung dazu (Art. 13 UVV) dehnt den Schutz auf Nichtberufsunfälle aus, für alle, die mindestens 8 Stunden pro Woche bei einem Arbeitgeber arbeiten. Und das Krankenversicherungsgesetz erlaubt es, die Unfalldeckung in der Grundversicherung zu sistieren, sobald Sie nachweisen, dass Sie nach UVG voll versichert sind (Art. 8 KVG). Das BAG sagt auf priminfo dasselbe:
Die Kasse muss Ihre Prämie senken, solange die Unfallversicherung über den Arbeitgeber läuft, und zwar um den Unfallanteil der Prämie, höchstens aber um 7 % (Art. 91a KVV). Es ist auch kein Entscheid, der nur einmal im Jahr möglich ist. Die Änderung gilt frühestens ab dem ersten Tag des Monats nach Ihrem schriftlichen Gesuch (Art. 11 KVV). Wenn Sie also bisher versehentlich für die Unfalldeckung bezahlt haben, stellen Sie das Gesuch jetzt und nicht erst im Januar. Rückwirkend geht es nicht.
Die Kasse will einen Nachweis. Bitten Sie die Personalabteilung um eine kurze schriftliche Bestätigung, dass Sie nach UVG gegen Berufs- und Nichtberufsunfälle versichert sind. Eine Zeile «NBU» (Nichtberufsunfallversicherung) auf der Lohnabrechnung ist ein gutes Zeichen, aber manche Arbeitgeber übernehmen diese Prämie selbst, und dann fehlt die Zeile, ohne dass das etwas beweist. Der Musterbrief des BAG braucht danach nur einen Satz:
Da ich bereits über meinen Arbeitgeber gegen Unfall versichert bin, möchte ich Sie bitten, die Unfalldeckung bei meiner Prämie per nächsten Monat auszuschliessen. Die Bestätigung meines Arbeitgebers finden Sie in der Beilage.
Wechseln Sie die Kasse, wählen Sie bei der Anmeldung «ohne Unfalldeckung» und legen Sie dieselbe Bestätigung bei. Das Gesetz schliesst die Unfalldeckung nur auf Ihr Gesuch hin aus; verlassen Sie sich also nicht darauf, dass der Ausschluss automatisch zur neuen Kasse mitkommt.
Wie viel Sie 2027 sparen
In den Prämiendaten 2027 des BAG macht die Unfalldeckung bei 82 % aller Angebote 6,5 bis 7 % der Erwachsenenprämie aus, bei weniger als 2 % der Angebote unter 4,5 %. Das Gesetz legt nur die Obergrenze fest; den genauen Anteil bestimmt jede Kasse selbst. In Franken hängt die typische Ersparnis vor allem vom Kanton ab:
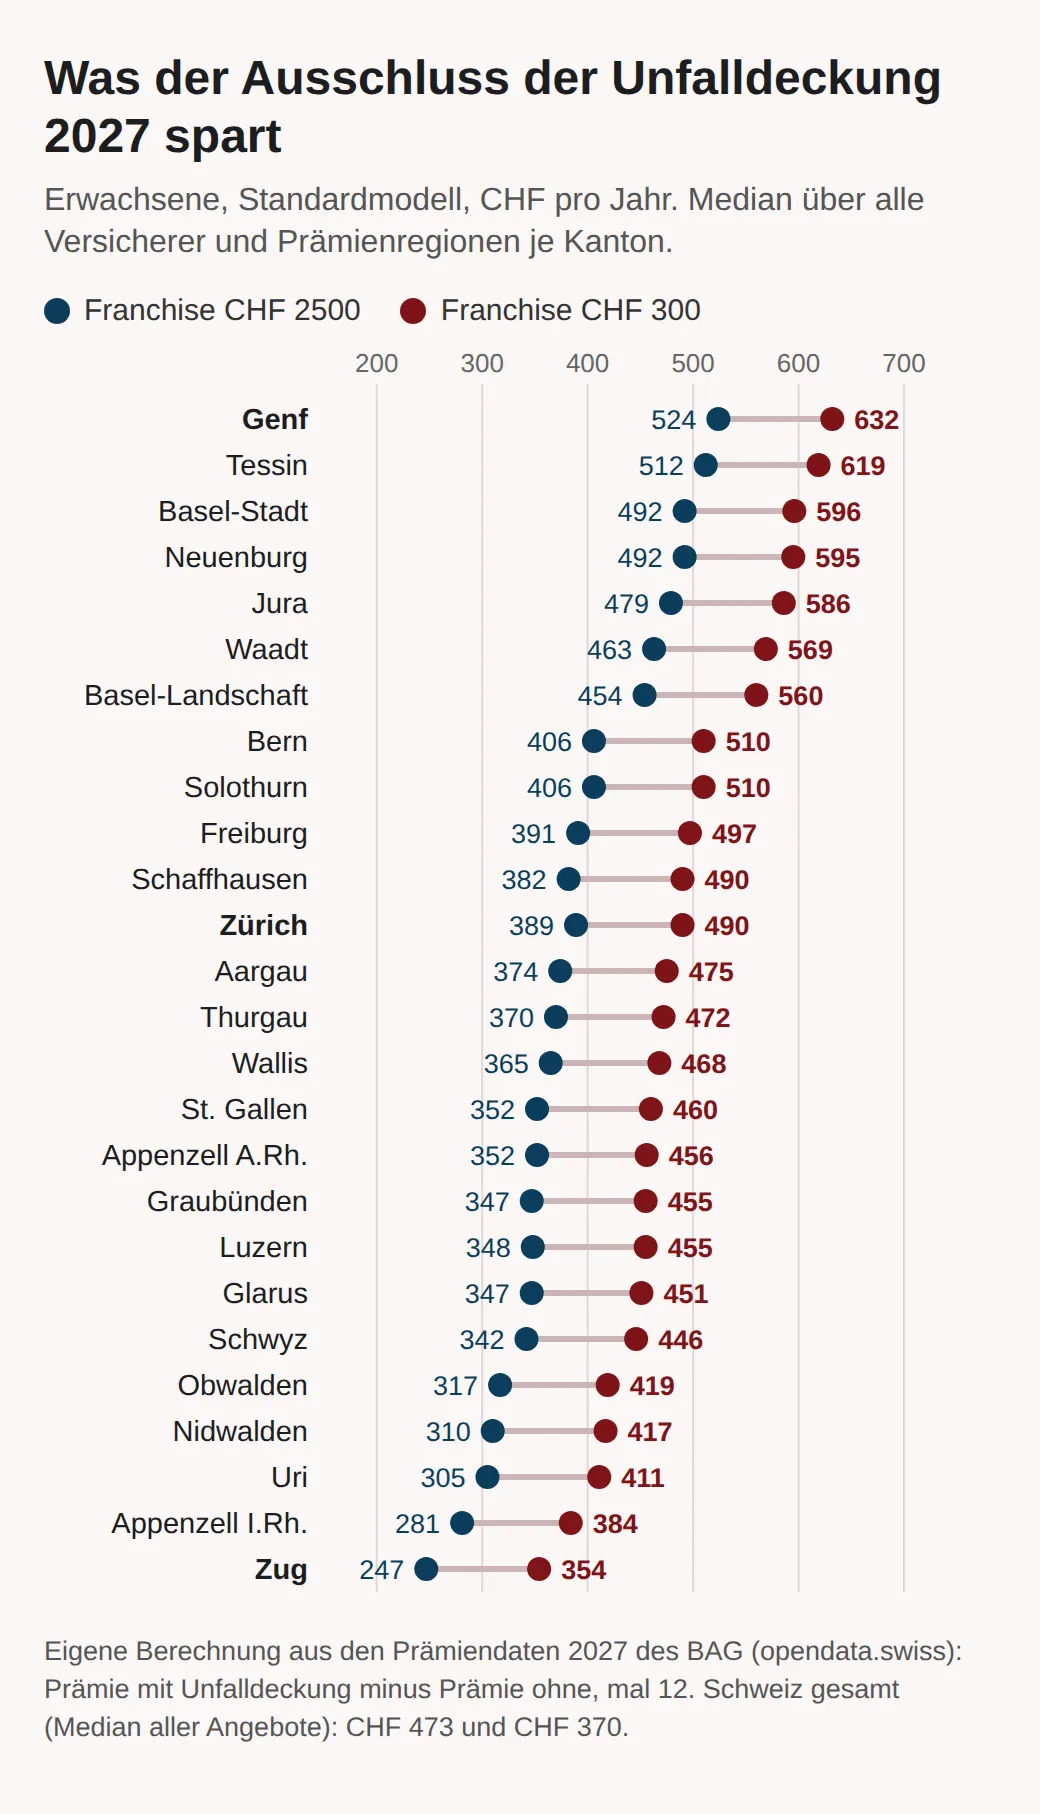
Bei einem Modell wie PRAXIS oder TEL_DIG sind es weniger Franken, weil 7 % einer tieferen Prämie weniger ausmachen. In der Stadt Zürich (Prämienregion 1) beträgt die monatliche Ersparnis mit Franchise CHF 2500 im Median zum Beispiel CHF 32.40 bei einem PRAXIS-Modell, gegenüber CHF 36.90 beim Standardmodell. So oder so sind das für Angestellte die einfachsten paar hundert Franken auf dieser ganzen Liste, und die 8-Stunden-Grenze entscheidet, wer sie bekommt.
Wo die 8-Stunden-Grenze zählt: Teilzeit und zwei Stellen
Die Regel zählt die Stunden pro Arbeitgeber, nicht insgesamt. Zwei Stellen mit 6 und 5 Stunden pro Woche ergeben 11 Stunden Arbeit, aber bei keinem der beiden Arbeitgeber eine Deckung für Unfälle in der Freizeit. Unter 8 Stunden gilt nach UVV nur ein Unfall auf dem Arbeitsweg als Berufsunfall; alle übrigen Unfälle deckt weiterhin die Krankenkasse.
Ob Sie die Unfalldeckung ausschliessen können, hängt also davon ab, wie Ihre Stellen aussehen und wo Sie im Berufsleben stehen:
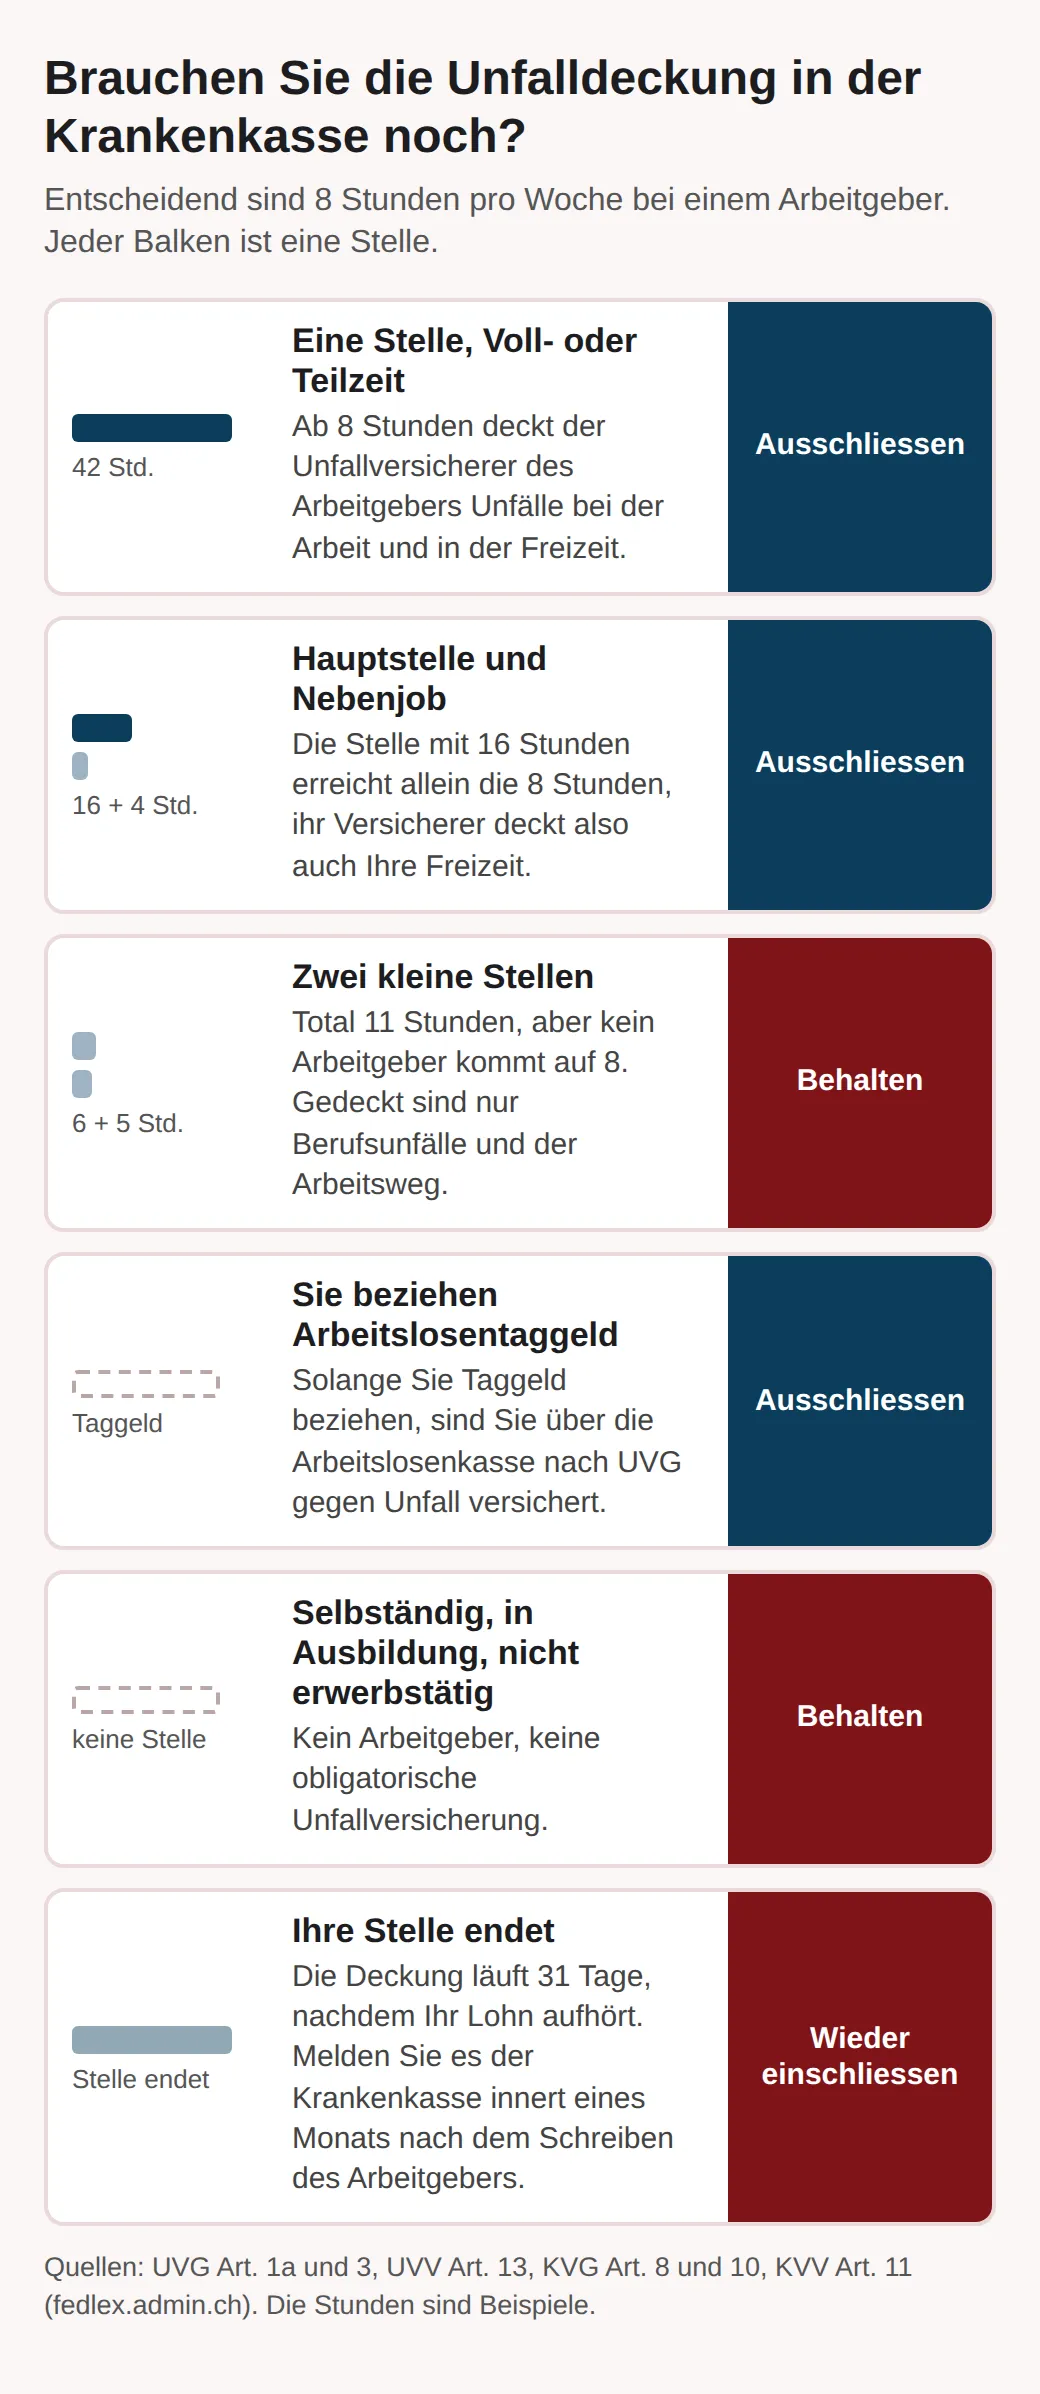
Zu zwei Fällen etwas mehr. Beziehen Sie Arbeitslosentaggeld, sind Sie über die Arbeitslosenkasse nach UVG versichert (Art. 1a UVG); die Unfalldeckung in der Krankenkasse kann also ausgeschlossen bleiben. Sind Sie selbständig, haben Sie keine obligatorische Unfallversicherung; behalten Sie die Deckung also, ausser Sie haben sich freiwillig nach UVG versichert; dann können Kassen die Prämie senken, müssen aber nicht. Ändern sich Ihre Stunden über die Grenze hinweg, in die eine oder andere Richtung, melden Sie es der Krankenkasse. Eine Änderung der Stunden fällt zudem oft mit dem Ende einer Stelle zusammen, und genau diesen Schritt vergessen die meisten.
Wenn die Stelle endet, muss die Unfalldeckung zurück
Die Unfallversicherung über den Arbeitgeber endet nicht am letzten Arbeitstag. Sie endet 31 Tage nach dem Tag, an dem Ihr Anspruch auf mindestens den halben Lohn aufhört (Art. 3 UVG). Der Unfallversicherer Ihres Arbeitgebers muss Ihnen zudem eine Abredeversicherung anbieten, mit der Sie die Deckung um bis zu sechs Monate verlängern können; das lohnt sich, wenn Sie zwischen zwei Stellen reisen oder eine Pause machen.
Ihr Arbeitgeber muss Sie vor dem Ende der Stelle schriftlich darauf hinweisen, dass Sie die Krankenkasse informieren müssen, und Sie haben dafür einen Monat Zeit (Art. 11 KVV). Vergessen Sie es, sind Sie trotzdem nicht unversichert: Die Krankenkasse deckt Unfälle wieder, sobald die Deckung über die Arbeit endet (Art. 10 KVG). Die Kasse kann Ihnen dann aber die Unfallprämie für die ganze Zeit seither verrechnen, dazu Verzugszinsen. Planen Sie einen Stellenwechsel, finden Sie in unserem Ratgeber zur Kündigungsfrist die Termine rund um Ihre Kündigung, und der Beitrag vom Brutto- zum Nettolohn zeigt, wo die NBU-Prämie auf der Lohnabrechnung steht.
Die Unfalldeckung gehört zur Grundversicherung und wechselt mit ihr. Die Zusatzversicherung ist ein ganz anderer Vertrag.
Die Zusatzversicherung hat eigene Fristen
Zusatzversicherungen, etwa für die halbprivate Spitalabteilung oder für Zahnbehandlungen, unterstehen dem Versicherungsvertragsgesetz, nicht dem Krankenversicherungsgesetz; der 30. November gilt für sie also nicht. Nach Art. 35a VVG können Sie jeden Vertrag auf das Ende des dritten oder jedes folgenden Jahres kündigen, mit drei Monaten Frist, schriftlich oder in einer anderen Form, die den Nachweis durch Text ermöglicht. Ihre Police kann eine frühere Kündigung erlauben, aber die Termine stehen in deren Bedingungen. Bei einer Police, die nach Kalenderjahr läuft, heisst drei Monate vor dem 31. Dezember: bis 30. September, und dieser Termin ist für 2026 schon vorbei.
Sie müssen die Zusatzversicherung überhaupt nicht wechseln. Art. 7 KVG verbietet Ihrer Kasse, Sie zur Kündigung der Zusatzversicherung zu zwingen, wenn Sie die Grundversicherung anderswo abschliessen, und sie nur deswegen selbst zu kündigen. In der Zusatzversicherung steht das ordentliche Kündigungsrecht allein Ihnen zu.
Überlegen Sie gut, bevor Sie eine kündigen. Anders als in der Grundversicherung darf eine Zusatzversicherung vor der Aufnahme nach Ihrer Gesundheit fragen. Das BAG warnt, dass eine gekündigte Zusatzversicherung nicht in jedem Fall neu abgeschlossen werden kann, besonders ab einem Alter von 55 bis 65 Jahren oder bei schlechter Gesundheit. Die sichere Reihenfolge ist deshalb: zuerst die schriftliche Aufnahmebestätigung der neuen Kasse, dann die Kündigung der alten Police.
Wenn Sie den 30. November verpassen
Je nach Versicherung bleiben Ihnen trotzdem Möglichkeiten. Haben Sie das Standardmodell mit der ordentlichen Franchise von CHF 300, erlaubt das Gesetz einen Kassenwechsel auch auf Ende Juni, mit drei Monaten Kündigungsfrist: Ein Brief, der bis Mittwoch, 31. März 2027, eintrifft, bringt Sie auf den 1. Juli 2027 zur neuen Kasse (Art. 7 KVG mit Art. 94 und 100 KVV). Mit höherer Franchise oder in einem Modell ist das Ende des Kalenderjahres der einzige Termin, der nächste also der 31. Dezember 2027.
Bis dahin stehen Ihnen zwei Ersparnisse jederzeit offen. Sie können unter dem Jahr vom Standardmodell in ein günstigeres Modell wechseln, und Sie können die Unfalldeckung auf den nächsten Monat ausschliessen lassen. Dafür brauchen Sie weder eine neue Kasse noch eine Frist noch ein Vergleichsportal.
Ihre Checkliste für diesen Herbst
Wenn Sie vor Ende November nur wenige Dinge erledigen, dann diese, in dieser Reihenfolge:
- Lesen Sie den Prämienbrief Ihrer Kasse und vergleichen Sie ihn auf priminfo mit Ihrer Postleitzahl, Franchise und Ihrem Modell.
- Verlangen Sie bei der Personalabteilung eine Bestätigung der Unfallversicherung, wenn Sie 8 Stunden oder mehr pro Woche bei einem Arbeitgeber arbeiten, und schicken Sie sie Ihrer Kasse oder zusammen mit der Anmeldung an die neue Kasse.
- Melden Sie sich bei der neuen Kasse an und schicken Sie die Kündigung bis Mitte November eingeschrieben oder per A-Post Plus.
- Lassen Sie Zusatzversicherungen unangetastet, bis eine neue Kasse Sie schriftlich aufgenommen hat.
- Notieren Sie sich, wann Ihre Stelle endet, falls sie endet, und informieren Sie die Krankenkasse innert eines Monats nach dem Schreiben Ihres Arbeitgebers.
Gegen den Anstieg von 5 % können Sie wenig tun. Doppelt bezahlte Unfalldeckung ist etwas anderes, und sie ist der einzige Punkt auf dieser Liste, den Sie prüfen sollten, auch wenn Sie bei Ihrer Kasse bleiben.
Häufige Fragen
- Was passiert, wenn die neue Krankenkasse den Wechsel nie bestätigt?
- Dann läuft Ihre bisherige Versicherung einfach weiter, Sie sind also nie ohne Deckung. Laut Gesetz endet die alte Versicherung erst, wenn die neue Kasse der alten mitgeteilt hat, dass Sie bei ihr lückenlos versichert sind. Versäumt die neue Kasse diese Mitteilung, muss sie Ihnen den Schaden ersetzen, insbesondere die Prämiendifferenz.
- Braucht es für den Ausschluss der Unfalldeckung die Zustimmung des Arbeitgebers?
- Nein, aber Sie brauchen ein Dokument von ihm. Die Krankenkasse schliesst die Unfalldeckung aus, sobald Sie nachweisen, dass Sie nach dem Unfallversicherungsgesetz voll versichert sind. In der Praxis ist das eine schriftliche Bestätigung des Arbeitgebers oder der Personalabteilung, dass Sie gegen Berufs- und Nichtberufsunfälle versichert sind. Legen Sie sie Ihrem Gesuch bei.
- Bin ich unversichert, wenn ich die Unfalldeckung ausschliesse und dann die Stelle verliere?
- Nein. Das Krankenversicherungsgesetz sieht vor, dass die Krankenkasse Unfälle wieder deckt, sobald Ihre Unfallversicherung über den Arbeitgeber ganz oder teilweise endet. Was Sie riskieren, ist eine Rechnung: Melden Sie die Änderung nicht, kann die Kasse die Unfallprämie für die ganze Zeit nachfordern, dazu Verzugszinsen.
- Darf die Krankenkasse meine Zusatzversicherung kündigen, wenn ich die Grundversicherung wechsle?
- Nein. Das Krankenversicherungsgesetz verbietet einer Kasse, Ihre Zusatzversicherungen nur deshalb zu kündigen, weil Sie die Grundversicherung anderswo abgeschlossen haben, und sie darf Sie auch nicht zur Kündigung zwingen. In der Zusatzversicherung haben nur Sie als Versicherungsnehmer das ordentliche Kündigungsrecht.
Weitere Beiträge
Alle Beiträge
Brutto-Netto-Lohn Schweiz 2026: alle Lohnabzüge erklärt
Vom Brutto- zum Nettolohn in der Schweiz 2026: jeder Lohnabzug von AHV bis Quellensteuer, wer den Satz festlegt, und ein Rechenbeispiel mit CHF 6500.
Englischsprachige Jobs in der Schweiz: Branchen und Städte
In der Schweiz spricht jede vierte erwerbstätige Person bei der Arbeit Englisch, nur 4 % ausschliesslich. Branchen und Städte, wo Englisch reicht, mit Zahlen.
Arbeitsbewilligung Schweiz 2026: L, B, C und G im Vergleich
Welche Arbeitsbewilligung Ihnen eine Stelle bringt: L, B oder G nach Vertragsdauer für EU/EFTA, sonst Gesuch des Arbeitgebers, Inländervorrang und Kontingent.