Cambiare cassa malati per il 2027: scadenze e risparmi
Entro il 30 novembre
Per cambiare assicurazione di base al 1° gennaio 2027, la Sua disdetta deve arrivare alla cassa malati attuale entro lunedì 30 novembre 2026. Conta il giorno in cui arriva, non il timbro postale. Nello stesso momento si iscriva presso la nuova cassa. E se lavora almeno 8 ore alla settimana per lo stesso datore di lavoro, chieda di sospendere la copertura infortuni: vale fino al 7 % del premio.
Il motivo per confrontare le offerte quest'autunno sta nei numeri. L'Ufficio federale della sanità pubblica (UFSP) ha annunciato il 29 settembre 2026 che nel 2027 il premio medio sale del 5,0 %, a 412 franchi al mese. Per gli adulti arriva a 487.60 franchi. La scadenza è solo una parte della questione. Quanto paga dipende anche dalla copertura infortuni che il datore di lavoro forse Le paga già, da una regola che permette di passare a un modello più economico durante l'anno e dall'assicurazione complementare, che segue un calendario tutto suo. Vediamo questi punti nell'ordine in cui Le serviranno.
Cosa significano per Lei i premi 2027
I premi salgono di nuovo in tutti i Cantoni, ma la media nasconde grandi differenze. Le tabelle cantonali dell'UFSP danno queste medie svizzere, su tutte le franchigie e tutti i modelli:
| Fascia d'età | 2026, al mese | 2027, al mese | Variazione |
|---|---|---|---|
| Adulti (dai 26 anni) | CHF 464.80 | CHF 487.60 | +4,9 % |
| Giovani adulti (19–25 anni) | CHF 323.40 | CHF 338.80 | +4,8 % |
| Minorenni (fino a 18 anni) | CHF 122.40 | CHF 128.10 | +4,6 % |
| Tutti | CHF 392.40 | CHF 412.00 | +5,0 % |
Più di ogni altra cosa conta dove abita. Il premio medio degli adulti per il 2027 è di 610.60 franchi a Ginevra e di 603.60 franchi in Ticino, ma di 324.90 franchi a Zugo. Zurigo si ferma a 477 franchi, Berna a 494.40 e Vaud a 543.50.
Nessuna di queste cifre è il Suo premio. Una media, come spiega l'UFSP nella sua scheda informativa, è la somma di tutti i premi pagati divisa per il numero di assicurati. Dietro ci sono più di 200 000 premi diversi, che variano secondo la fascia d'età, la regione di premio, la franchigia, il modello e la presenza o meno della copertura infortuni. Oltre l'80 % degli assicurati ha già una franchigia più alta, un modello con scelta limitata del medico, o entrambe le cose. Il Suo premio 2027 è nella lettera che la cassa deve mandarLe almeno due mesi prima che entri in vigore, quindi entro il 31 ottobre (art. 7 LAMal, la legge federale sull'assicurazione malattie). Per confrontarlo con quello di tutte le altre casse usi il calcolatore gratuito dell'UFSP su priminfo.admin.ch, che riporta tutti i premi approvati per il 2027. Chiede il codice postale, l'anno di nascita, la franchigia e se vuole la copertura infortuni, e quest'ultima domanda merita più attenzione di quanta gliene dia la maggior parte delle persone. Prima, però, il cambio vero e proprio.
Come cambiare cassa malati, passo per passo
Cambiare assicurazione di base richiede due passi, da fare nella stessa settimana. Ogni cassa deve accettarLa nell'assicurazione di base, qualunque siano la Sua età e il Suo stato di salute, e non deve compilare alcun questionario sulla salute, come ricorda la pagina dell'UFSP sul cambio di cassa malati. Le prestazioni sono le stesse ovunque per legge; cambiano solo il prezzo e il servizio.
- Confronti su priminfo, con la Sua franchigia e il Suo modello effettivi, con o senza copertura infortuni (ne parliamo più avanti).
- Si iscriva presso la nuova cassa per il 1° gennaio 2027. Spesso si può fare online.
- Disdica la cassa attuale, in modo che la lettera arrivi entro il 30 novembre.
- Continui a pagare la cassa attuale fino al 31 dicembre e saldi le fatture ancora aperte.
L'ordine dei passi 2 e 3 conta meno di quanto si tema. Il rapporto con la vecchia cassa termina solo quando la nuova le ha comunicato che La assicura senza interruzione (art. 7 LAMal). Se qualcosa va storto dalla parte della nuova cassa, Lei resta assicurato presso la vecchia, e la nuova Le deve la differenza di premio.
La disdetta può essere breve. L'UFSP mette a disposizione modelli di lettere per ogni passo, e il suo modello di disdetta si riduce a questo:
Disdetta dell'assicurazione malattie obbligatoria (assicurazione di base). Numero d'assicurato: [il Suo numero]. Con la presente disdico l'assicurazione malattie obbligatoria per il 31 dicembre 2026. A partire dal 1° gennaio 2027 sarò assicurato/a conformemente alla LAMal presso un altro assicuratore-malattie. Vi prego di inviarmi una conferma scritta della disdetta. [Luogo e data, nome, firma]
Scriva «assicurazione di base» a chiare lettere. Se ha assicurazioni complementari presso la stessa cassa e vuole tenerle, un generico «disdico la mia assicurazione» apre la porta a una lite su cosa intendesse.
Fa fede il timbro postale?
No. L'UFSP scrive che la cassa deve ricevere la disdetta al più tardi il 30 novembre e consiglia di spedirla per raccomandata o con Posta A Plus entro il 15 novembre. Nel 2026 il 30 novembre cade di lunedì, quindi imbucare la lettera nel fine settimana precedente è una scommessa che può evitare.
C'è una cosa che può bloccare il cambio anche se la lettera arriva in tempo. Se deve ancora premi o partecipazioni ai costi alla cassa attuale, non può lasciarla finché non li ha pagati per intero (art. 64a LAMal). L'UFSP applica questa regola ai debiti per cui ha ricevuto un richiamo entro il 30 novembre e che sono ancora aperti al 31 dicembre.
Cambiare cassa, del resto, non è l'unico modo per pagare meno, e alcune delle alternative più economiche seguono altre date.
Cambiare modello o franchigia invece della cassa
Spesso può risparmiare senza lasciare la Sua cassa, e dal 1° gennaio 2025 uno di questi cambiamenti non aspetta più la fine dell'anno. Ecco come l'ordinanza sull'assicurazione malattie (OAMal) tratta oggi i modelli, cioè le assicurazioni in cui il primo punto di contatto è un medico di famiglia, un servizio di telemedicina, una farmacia o una scelta tra questi:
- Passare a un modello: se ha il modello standard con libera scelta del medico, può passare a un modello con scelta limitata in qualsiasi momento dell'anno (art. 100 OAMal).
- Uscire da un modello o cambiarlo: solo per la fine di un anno civile, con lo stesso preavviso del cambio di cassa.
- Una franchigia più alta: solo per l'inizio di un anno civile (art. 94 OAMal).
- Una franchigia più bassa: per la fine di un anno civile, con lo stesso preavviso del cambio di cassa.
In entrambi i casi l'UFSP consiglia di comunicare alla cassa il cambio di franchigia entro il 15 novembre. Su priminfo i modelli compaiono ora sotto quattro nuove categorie: PRAXIS (prima uno studio medico prestabilito), TEL_DIG (prima il telefono o un'app), PHARM (prima una farmacia partner) e FLEX (diversi primi interlocutori a scelta).
La franchigia è l'importo annuo che paga di tasca propria prima che la cassa cominci a pagare. Per gli adulti è di 300 franchi nell'assicurazione ordinaria, oppure, se la sceglie, di 500, 1000, 1500, 2000 o 2500 franchi (art. 93 OAMal). Una franchigia più alta abbassa il premio ma aumenta quello che paga quando si ammala, ed è un calcolo a parte. La copertura infortuni è il risparmio più semplice, perché la maggior parte dei dipendenti la paga semplicemente due volte.
La copertura infortuni che il Suo lavoro paga già
Se lavora almeno 8 ore alla settimana per lo stesso datore di lavoro, è assicurato tramite lui contro gli infortuni al lavoro e nel tempo libero, e può quindi togliere la copertura infortuni dall'assicurazione di base. Lo dicono tre regole. La legge sull'assicurazione contro gli infortuni (LAINF) assicura tutti i lavoratori occupati in Svizzera. La sua ordinanza (art. 13 OAINF) estende la copertura agli infortuni non professionali per chi lavora almeno 8 ore alla settimana presso lo stesso datore di lavoro. E la legge sull'assicurazione malattie permette di sospendere la copertura infortuni nell'assicurazione di base quando Lei dimostra di essere interamente assicurato secondo la LAINF (art. 8 LAMal). L'UFSP lo scrive anche nella sua pagina sul risparmio:
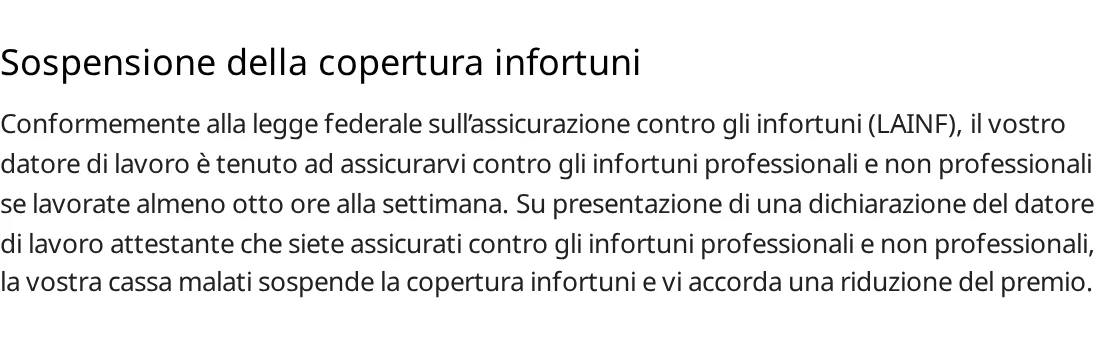
La cassa deve ridurLe il premio finché dura la copertura infortuni del datore di lavoro, della parte di premio che corrisponde agli infortuni e al massimo del 7 % (art. 91a OAMal). E non è una scelta legata a una scadenza annuale. La sospensione inizia al più presto il primo giorno del mese che segue la Sua domanda scritta (art. 11 OAMal): se finora ha pagato la copertura infortuni per sbaglio, la chieda subito invece che a gennaio. Non può avere effetto retroattivo.
Quello che la cassa vuole è una prova. Chieda all'ufficio del personale una breve conferma scritta che Lei è assicurato contro gli infortuni professionali e non professionali secondo la LAINF. Una voce AINP sulla busta paga (assicurazione infortuni non professionali) è un buon segno, ma alcuni datori di lavoro pagano loro stessi questo premio, quindi se manca non prova nulla. Al modello di lettera dell'UFSP basta poi una frase:
Dato che sono già assicurato/a contro gli infortuni tramite il datore di lavoro, vi prego di sospendere la copertura infortuni della mia assicurazione di base e di ridurre il mio premio a partire dal mese prossimo. In allegato trovate la conferma del mio datore di lavoro.
Se cambia cassa, scelga «senza copertura infortuni» al momento dell'iscrizione e alleghi la stessa conferma. La legge sospende la copertura infortuni solo su Sua richiesta, quindi non dia per scontato che le impostazioni della vecchia cassa La seguano.
Quanto si risparmia nel 2027
Nei dati dei premi 2027 dell'UFSP, la copertura infortuni vale tra il 6,5 % e il 7 % del premio degli adulti nell'82 % delle offerte, mentre è sotto il 4,5 % in meno del 2 % delle offerte. La legge fissa solo il tetto, quindi la quota esatta la decide ogni cassa. In franchi, il risparmio tipico dipende soprattutto dal Cantone:
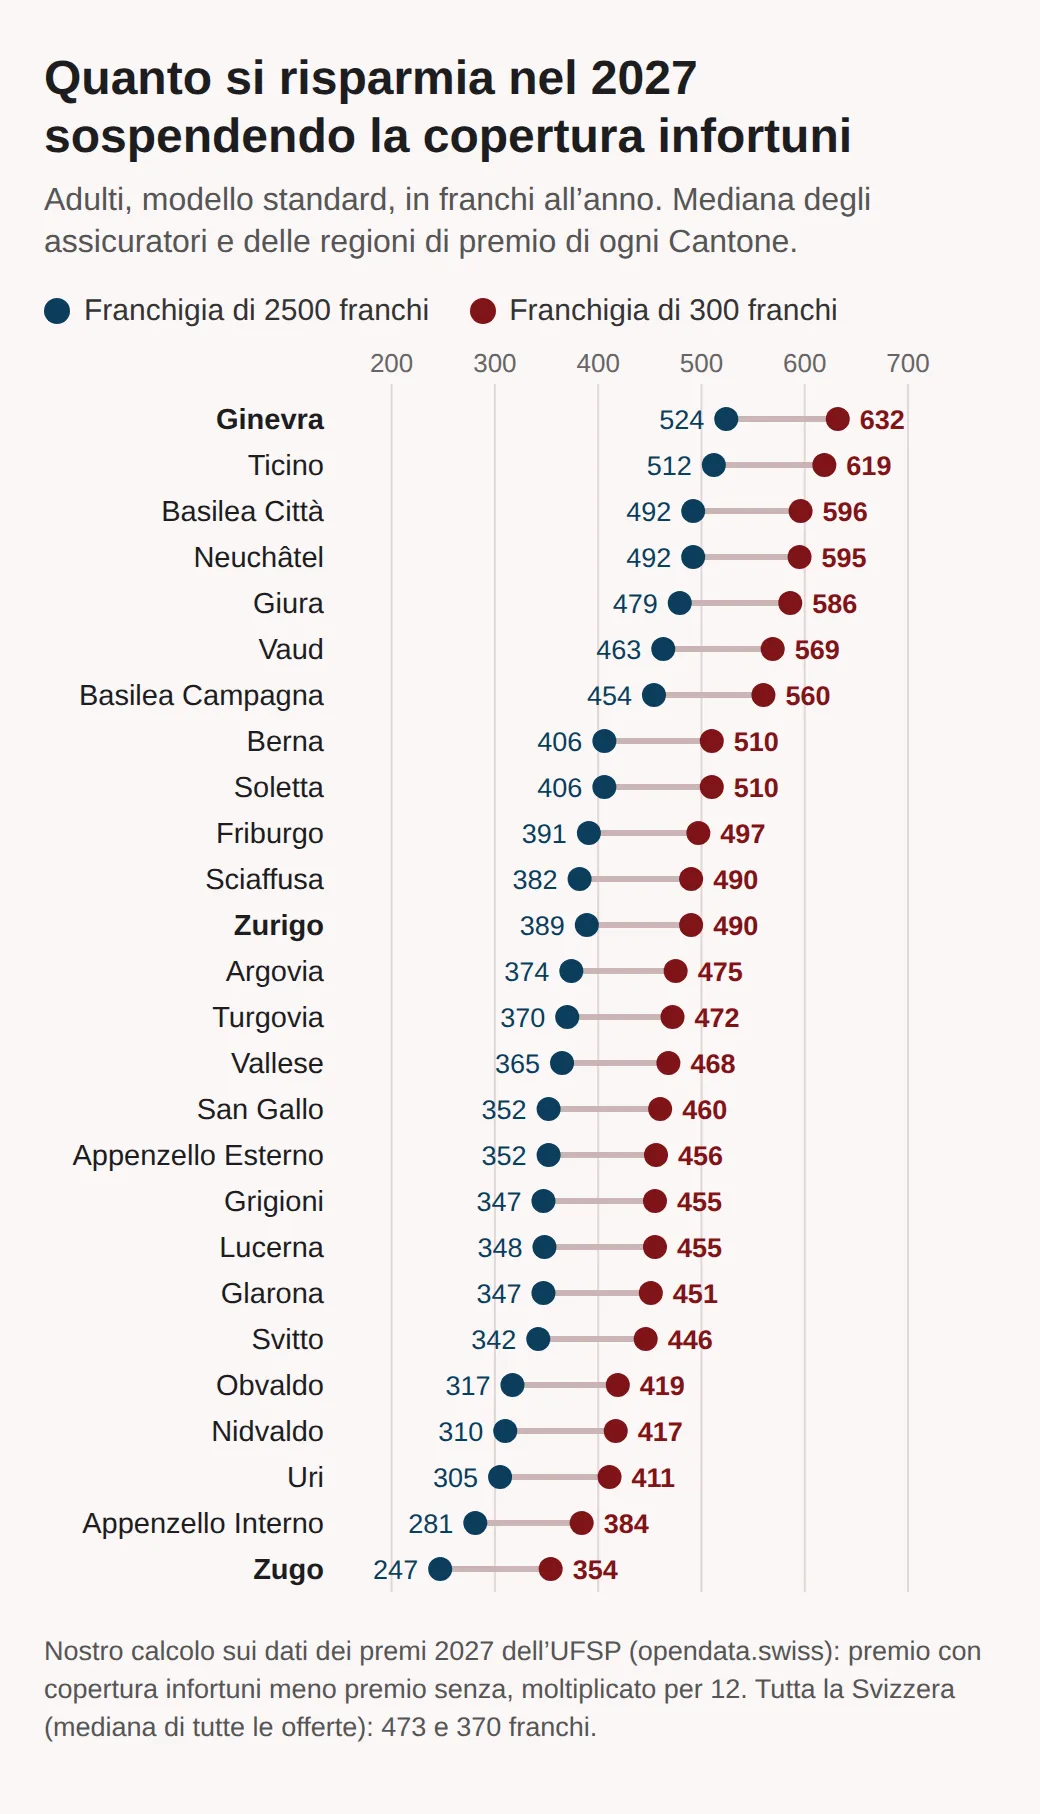
Con un modello come PRAXIS o TEL_DIG il risparmio in franchi è minore, perché il 7 % di un premio più basso vale meno. Nella città di Zurigo (regione di premio 1), per esempio, il risparmio mensile mediano con una franchigia di 2500 franchi è di 32.40 franchi per un modello PRAXIS, contro 36.90 franchi per il modello standard. In ogni caso, per un dipendente sono le poche centinaia di franchi più facili da risparmiare di tutta questa lista, e a decidere chi ne ha diritto è il limite delle 8 ore.
Tempo parziale e due impieghi: dove passa il limite delle 8 ore
La regola conta le ore per datore di lavoro, non il totale. Due impieghi da 6 e 5 ore alla settimana fanno 11 ore di lavoro, ma nessuno dei due datori di lavoro La copre per gli infortuni nel tempo libero. Sotto le 8 ore, l'OAINF considera infortunio professionale solo quello sul tragitto per andare al lavoro e tornare; per tutto il resto resta competente la cassa malati.
La decisione dipende quindi da come combina i Suoi impieghi e dalla fase della vita lavorativa in cui si trova:
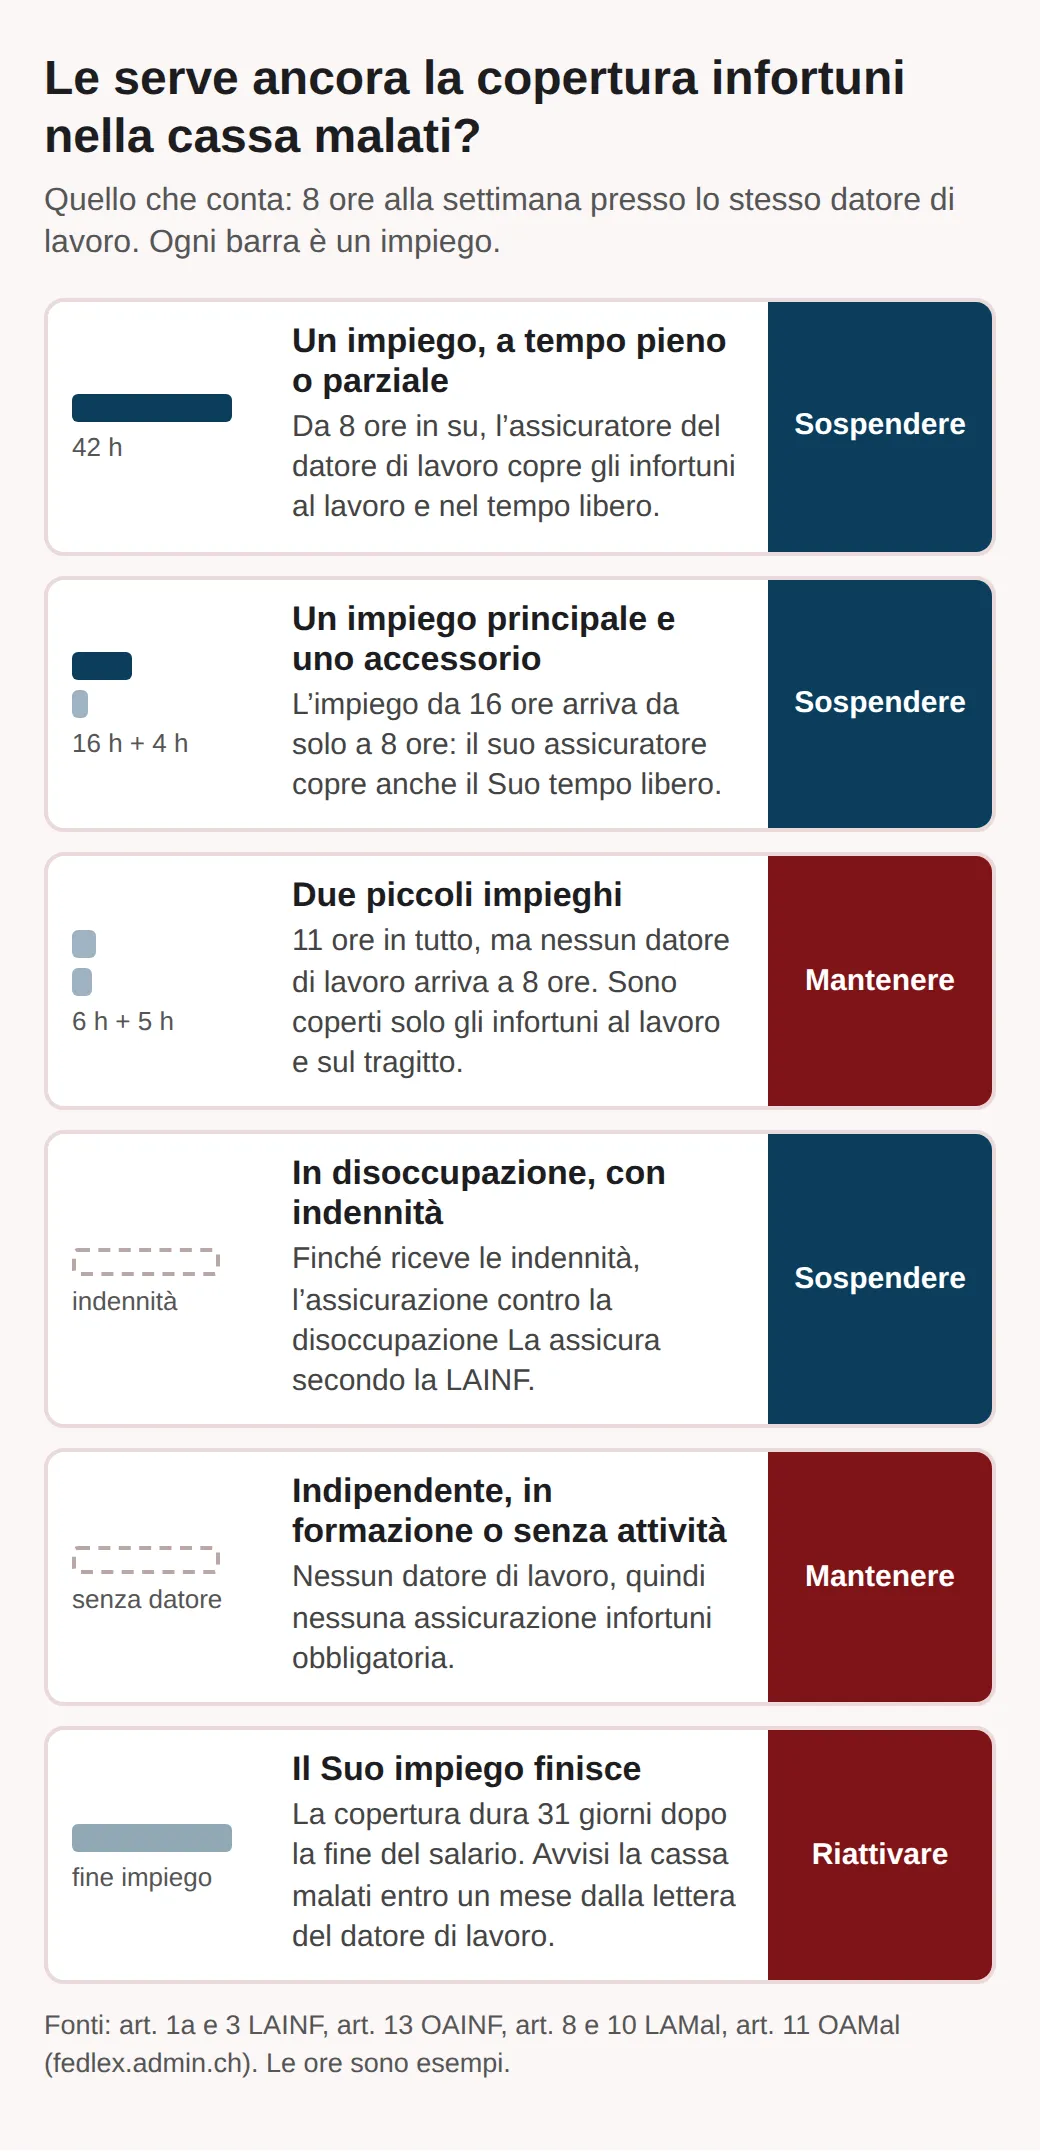
Due casi meritano una parola in più. Se riceve indennità di disoccupazione, la LAINF La assicura tramite l'assicurazione contro la disoccupazione (art. 1a LAINF), quindi la copertura infortuni nella cassa malati può restare sospesa. Se lavora come indipendente, non ha un'assicurazione infortuni obbligatoria: tenga quindi la copertura nella cassa malati, a meno che non abbia stipulato un'assicurazione LAINF facoltativa; in quel caso le casse possono ridurLe il premio, ma non sono obbligate a farlo. Quando le Sue ore passano il limite, in un senso o nell'altro, avvisi la cassa malati. Un cambiamento di orario coincide spesso anche con la fine di un impiego, ed è proprio il passo che quasi tutti dimenticano.
Quando il lavoro finisce, la copertura infortuni deve tornare
La copertura infortuni tramite il lavoro non si ferma l'ultimo giorno di lavoro. Termina allo scadere del 31° giorno dopo quello in cui cessa il diritto ad almeno metà del salario (art. 3 LAINF). L'assicuratore infortuni del datore di lavoro deve anche offrirLe di prolungare l'assicurazione con un accordo speciale fino a sei mesi, utile se viaggia o fa una pausa tra due impieghi.
Prima della fine del rapporto di lavoro, il datore di lavoro deve informarLa per scritto che deve avvisare la cassa malati, e Lei ha poi un mese per farlo (art. 11 OAMal). Se se ne dimentica, non resta senza assicurazione: la cassa malati copre di nuovo gli infortuni non appena la copertura tramite il lavoro cessa (art. 10 LAMal). Ma la cassa può poi chiederLe la parte di premio per gli infortuni per tutto il periodo trascorso, con gli interessi di mora. Se sta preparando un cambio di lavoro, la nostra guida sui termini di disdetta spiega le date dal lato del contratto di lavoro, e quella sul passaggio dal lordo al netto mostra dove compare il premio AINP sulla busta paga.
La copertura infortuni fa parte dell'assicurazione di base e la segue. L'assicurazione complementare è tutt'altro contratto.
L'assicurazione complementare ha i suoi tempi
Le assicurazioni complementari, come quella per il reparto semiprivato in ospedale o per le cure dentarie, sono rette dalla legge sul contratto d'assicurazione (LCA) e non dalla LAMal, quindi la data del 30 novembre per loro non vale. Secondo l'art. 35a LCA può recedere da qualsiasi contratto alla fine del terzo anno, o di ogni anno successivo, con un preavviso di tre mesi, per scritto o in un'altra forma che consenta la prova per testo. Il contratto può prevedere un recesso anticipato, ma le date sono nelle sue condizioni. Per un contratto che segue l'anno civile, tre mesi prima del 31 dicembre significa il 30 settembre, una data che per il 2026 è già passata.
Non è obbligato a spostare l'assicurazione complementare. L'art. 7 LAMal vieta alla cassa di costringerLa a disdirla quando sposta altrove l'assicurazione di base, e di disdirla di sua iniziativa solo per questo motivo. Nell'assicurazione complementare il diritto di recesso ordinario spetta soltanto a Lei.
Ci pensi bene prima di disdirne una. A differenza dell'assicurazione di base, un assicuratore complementare può farLe domande sulla salute prima di accettarLa. L'UFSP avverte che non sempre un'assicurazione complementare disdetta può essere stipulata di nuovo, soprattutto a partire da una certa età (55–65 anni) o con un cattivo stato di salute. L'ordine sicuro è quindi questo: prima l'accettazione scritta del nuovo assicuratore, poi la disdetta del vecchio contratto.
Se ha perso la scadenza del 30 novembre
Le restano delle possibilità, a seconda del contratto. Se ha il modello standard con la franchigia ordinaria di 300 franchi, la legge Le permette di cambiare cassa anche per la fine di giugno, con tre mesi di preavviso: una lettera che arriva entro mercoledì 31 marzo 2027 Le permette di cambiare cassa dal 1° luglio 2027 (art. 7 LAMal con gli art. 94 e 100 OAMal). Con una franchigia più alta o un modello, l'unica scadenza è la fine dell'anno civile, e la prossima è il 31 dicembre 2027.
Nel frattempo, due risparmi sono possibili in qualsiasi momento. Può passare dal modello standard a un modello più economico durante l'anno, e può far sospendere la copertura infortuni dal mese successivo. Nessuno dei due richiede una nuova cassa, una scadenza o un comparatore.
Cosa fare entro fine novembre
Se fa solo poche cose prima della fine di novembre, faccia queste, in quest'ordine:
- Legga la lettera della Sua cassa con il premio 2027 e lo confronti su priminfo con il Suo codice postale, la Sua franchigia e il Suo modello.
- Se lavora 8 ore o più alla settimana per lo stesso datore di lavoro, chieda all'ufficio del personale una conferma della copertura infortuni e la mandi alla Sua cassa, oppure alla nuova insieme all'iscrizione.
- Si iscriva presso la nuova cassa, poi spedisca la disdetta per raccomandata o con Posta A Plus entro metà novembre.
- Non tocchi le assicurazioni complementari finché non ha in mano l'accettazione scritta di un nuovo assicuratore.
- Se il Suo impiego finisce, annoti la data e avvisi la cassa malati entro un mese dalla lettera del datore di lavoro.
Contro l'aumento del 5 % può fare poco. Pagare due volte la copertura infortuni è un'altra storia, ed è l'unica voce di questa lista che vale la pena controllare anche se decide di restare con la Sua cassa.
Domande frequenti
- Cosa succede se la nuova cassa malati non conferma l'affiliazione?
- La vecchia assicurazione continua semplicemente, quindi non resta mai senza copertura. Per legge il rapporto con il vecchio assicuratore termina solo quando il nuovo gli ha comunicato che La assicura senza interruzione. Se il nuovo assicuratore omette questa comunicazione, deve risarcirLe il danno, in particolare la differenza di premio.
- Serve il consenso del datore di lavoro per sospendere la copertura infortuni?
- No, ma Le serve un documento del datore di lavoro. La cassa malati sospende la copertura infortuni quando Lei dimostra di essere interamente assicurato secondo la legge sull'assicurazione contro gli infortuni, in pratica con una conferma scritta del datore di lavoro o dell'ufficio del personale che attesti la copertura contro gli infortuni professionali e non professionali. La alleghi alla Sua richiesta.
- Se perdo il lavoro dopo aver sospeso la copertura infortuni, sono ancora assicurato?
- Sì. La legge sull'assicurazione malattie prevede che la cassa malati copra di nuovo gli infortuni non appena la copertura tramite il lavoro cessa, in tutto o in parte. Il rischio è una fattura: se non comunica il cambiamento, la cassa può chiederLe la parte di premio per gli infortuni per tutto il periodo, con gli interessi di mora.
- La cassa malati può disdire la complementare se cambio assicurazione di base?
- No. La legge sull'assicurazione malattie vieta all'assicuratore di disdire le assicurazioni complementari per il solo motivo che Lei ha spostato altrove l'assicurazione di base, e non può nemmeno obbligarLa a disdirle. Nell'assicurazione complementare il diritto di recesso ordinario spetta solo a Lei come stipulante.
Altri articoli
Tutti gli articoli
Salario lordo e netto in Svizzera 2026: tutte le deduzioni
Dal lordo al netto in Svizzera nel 2026: ogni deduzione in busta paga e chi ne fissa l’aliquota, dall’AVS all’imposta alla fonte, e un esempio a 6500 franchi.
Lavorare in Svizzera in inglese: settori e città dove basta
In Svizzera un occupato su quattro parla inglese al lavoro, ma solo il 4% usa unicamente l’inglese. I settori e le città dove basta, dati alla mano.
Permesso di lavoro in Svizzera 2026: L, B, C e G a confronto
Quale permesso di lavoro in Svizzera ottiene con un’offerta: L, B o G secondo il contratto (UE/AELS), altrimenti domanda del datore, priorità e contingente.