Salario lordo e netto in Svizzera 2026: tutte le deduzioni
Dal lordo al netto
Nel 2026 chi lavora come dipendente in Svizzera versa il 5,3 % del salario lordo all’AVS/AI/IPG e l’1,1 % all’assicurazione contro la disoccupazione. Si aggiungono un contributo alla cassa pensione, che dipende dalla Sua età e dal piano del Suo datore di lavoro, un premio per l’assicurazione infortuni e spesso una quota del premio per l’indennità giornaliera di malattia. Senza permesso C viene trattenuta anche l’imposta alla fonte. Con 6500 franchi al mese a Zurigo, nel nostro esempio restano 5836 franchi, oppure 5363 dopo l’imposta alla fonte.
Questa è la versione breve, ma sono i dettagli a dire se la Sua busta paga è corretta. Molte tabelle lordo-netto che si trovano online indicano una forbice, per esempio dal 13 al 17 %, senza dire da dove viene, oppure citano un’aliquota dell’imposta alla fonte senza specificare né il Cantone né la tariffa. Qui ogni voce riporta l’aliquota dell’ufficio o della legge che la stabilisce. Dove nessuna legge fissa una cifra, come per i premi infortuni e malattia, lo diciamo e Le mostriamo dove trovare la Sua.
Le deduzioni sulla busta paga svizzera nel 2026
Su una busta paga svizzera possono comparire sei deduzioni, e solo le prime due sono uguali per tutti:
| Deduzione | La Sua quota nel 2026 | Chi la stabilisce | Limite massimo |
|---|---|---|---|
| AVS/AI/IPG | 5,3 % | La legge federale | Nessuno |
| AD, disoccupazione | 1,1 % | La legge federale | 148 200 franchi all’anno |
| LPP, cassa pensione | Secondo l’età e il piano | La Sua cassa pensione | Il minimo legale si ferma a 90 720 franchi |
| AINP, infortuni non professionali | Fissata per ogni datore di lavoro | L’assicuratore infortuni | 148 200 franchi all’anno |
| IGM, indennità giornaliera di malattia | Di solito fino a metà del premio | La polizza del datore di lavoro | Fissato dalla polizza |
| Imposta alla fonte | Secondo Cantone, tariffa e reddito | Il Cantone | Nessuno |
Il Suo datore di lavoro paga anche una propria quota per la maggior parte di queste assicurazioni, che non compare mai nel Suo lordo: un altro 5,3 % per l’AVS/AI/IPG, un altro 1,1 % per l’assicurazione contro la disoccupazione, almeno la metà dei contributi alla cassa pensione, i premi per gli infortuni professionali e i contributi per gli assegni familiari. Le sezioni che seguono passano in rassegna la Sua parte, voce per voce.
AVS/AI/IPG: 5,3 %, senza tetto massimo
La prima voce finanzia la rendita di vecchiaia statale e due assicurazioni collegate, ed è fissata dalla legge federale. L’AVS è l’assicurazione per la vecchiaia e per i superstiti, l’AI l’assicurazione per l’invalidità e le IPG le indennità di perdita di guadagno, versate durante il servizio militare e il congedo di maternità. Insieme ammontano al 10,6 % del salario: 8,7 % per l’AVS, 1,4 % per l’AI e 0,5 % per le IPG. Il datore di lavoro trattiene la metà, cioè il 5,3 %, dal Suo salario e aggiunge l’altra metà.
Non c’è un tetto massimo. Su 4000 franchi Lei paga 212 franchi al mese, su 20 000 franchi ne paga 1060. I contributi decorrono dal 1° gennaio successivo al compimento dei 17 anni e sono dovuti su quasi ogni forma di salario, compresi la tredicesima, i bonus e il pagamento delle ore supplementari.
Le aliquote non sono cambiate per il 2026, e il piano per finanziare la nuova rendita non le tocca. Il finanziamento della 13a mensilità della rendita AVS, versata per la prima volta nel dicembre 2026, va in votazione popolare il 29 novembre 2026 sotto forma di un aumento dell’IVA di 0,4 punti percentuali, al più presto dal 2028. Nella votazione finale (pagina in tedesco) il Parlamento ha rinunciato all’idea di aumentare a questo scopo i contributi salariali.
AD: 1,1 %, fino a 148 200 franchi
L’assicurazione contro la disoccupazione è la seconda voce fissa. Il contributo totale è del 2,2 % del salario, diviso a metà, quindi Lei paga l’1,1 %. È riscosso fino a un salario annuo di 148 200 franchi per rapporto di lavoro, che in busta paga diventano 12 350 franchi al mese. Da gennaio 2023 sulla parte di salario oltre questo limite non si paga più alcun contributo di disoccupazione: se ha una vecchia busta paga con in più una voce «di solidarietà», sappia che quella voce non esiste più.
Con un salario di 15 000 franchi al mese, la voce AD indica quindi 135.85 franchi, cioè l’1,1 % di 12 350 e non di 15 000. Se sulla Sua compaiono 165 franchi, il limite non è stato applicato.
La cassa pensione: la voce che varia di più
La voce della cassa pensione, che in busta paga si chiama spesso LPP (BVG in tedesco), è quella in cui due buste paga con lo stesso lordo prendono strade diverse. La legge fissa solo un minimo, e quanto paga davvero lo decide il regolamento della Sua cassa pensione.
Il minimo funziona così. L’affiliazione alla cassa pensione è obbligatoria se guadagna più di 22 680 franchi all’anno presso lo stesso datore di lavoro. Dal 1° gennaio dopo il 17° compleanno la cassa La copre in caso di decesso e invalidità; dal 1° gennaio dopo il 24° compleanno Lei risparmia anche per la vecchiaia. Il risparmio si calcola su una fetta del salario chiamata salario coordinato: la parte tra 26 460 e 90 720 franchi all’anno. L’Ufficio federale delle assicurazioni sociali conferma che questi limiti sono invariati per il 2026.
Ogni anno la cassa accredita sul Suo conto una percentuale di questa fetta, l’accredito di vecchiaia, e la percentuale sale con l’età:
| Età | Accredito annuo, in % del salario coordinato | La Sua metà al mese con 6500 franchi |
|---|---|---|
| 25–34 anni | 7 % | 150.33 franchi |
| 35–44 anni | 10 % | 214.75 franchi |
| 45–54 anni | 15 % | 322.13 franchi |
| 55–65 anni | 18 % | 386.55 franchi |
Questi accrediti sono fissati dall’articolo 16 della LPP. L’ultima colonna è il nostro calcolo per un lordo di 6500 franchi versato 12 volte (78 000 meno 26 460 dà un salario coordinato di 51 540 franchi) e presuppone che i costi siano divisi a metà.
Due cose spiegano perché la Sua voce reale si discosta da questa tabella. Primo, la legge impone al datore di lavoro di pagare almeno quanto tutti i suoi dipendenti insieme: Lei può quindi pagare meno della metà, ma sull’insieme del personale i dipendenti non possono pagare più della metà. Secondo, una cassa può assicurare più del minimo: una deduzione di coordinamento più bassa, il salario oltre 90 720 franchi o accrediti più alti. A questo si aggiungono i suoi contributi per i rischi di decesso e invalidità e per le spese amministrative. Una voce LPP sopra il minimo legale è quindi normale, e la parte di risparmio resta Sua. Il regolamento della cassa e il certificato di previdenza annuale mostrano la ripartizione esatta.
Assicurazione infortuni: l’aliquota la fissa l’assicuratore del datore di lavoro
Ogni datore di lavoro in Svizzera deve assicurare il personale contro gli infortuni. Gli infortuni professionali sono a carico del datore di lavoro. Gli infortuni nel tempo libero, coperti dall’assicurazione contro gli infortuni non professionali (AINP, NBU in tedesco), sono invece a carico Suo: la legge sull’assicurazione contro gli infortuni mette questo premio a carico del lavoratore, salvo che il datore di lavoro accetti di pagarlo. La copertura vale a partire da otto ore alla settimana presso lo stesso datore di lavoro; sotto questa soglia, gli infortuni deve coprirli la Sua assicurazione malattie.
Non esiste un’aliquota AINP nazionale. L’assicuratore ne fissa una per ogni azienda: la Suva per le aziende che la legge le attribuisce, per le altre un’assicurazione privata, una cassa malati o una cassa pubblica d’assicurazione contro gli infortuni. Il premio si calcola sul salario fino a 148 200 franchi all’anno, lo stesso limite dell’assicurazione contro la disoccupazione. Il datore di lavoro deve dedurlo dal salario del mese che copre o di quello successivo, e non può recuperare più mesi in una volta sola in un secondo tempo. La Suva annuncia per il 2026 una riduzione media del 4,3 % dei premi AINP, ma l’aliquota che conta è quella stampata sulla Sua busta paga.
Indennità giornaliera di malattia: solo se il datore di lavoro ha un’assicurazione
L’assicurazione d’indennità giornaliera in caso di malattia, chiamata spesso IGM (Krankentaggeld o KTG in tedesco), non è obbligatoria. Senza di essa, il Codice delle obbligazioni obbliga il datore di lavoro a continuare a pagare il Suo salario per un periodo limitato in caso di malattia, se il rapporto di lavoro dura da più di tre mesi: tre settimane nel primo anno di servizio, più a lungo in seguito. Il datore di lavoro può invece stipulare un’assicurazione che paga molto più a lungo e chiedere a Lei di partecipare al premio.
Questa sostituzione è ammessa solo se Le garantisce condizioni almeno equivalenti, e deve essere stabilita per iscritto. In pratica, un’assicurazione che versa l’80 % del salario per 720 giorni, con due o tre giorni d’attesa e metà del premio a carico del lavoratore, è considerata equivalente. Il Tribunale superiore del Cantone di Zurigo ha applicato questo criterio in una sentenza del 2014 (in tedesco). Se la Sua deduzione IGM supera la metà del premio, o se l’assicurazione paga meno di così, chieda al datore di lavoro di vedere la polizza.
Imposta alla fonte: chi la paga e come si legge l’aliquota
L’imposta alla fonte (Quellensteuer in tedesco) è un’imposta sul reddito che il datore di lavoro trattiene da ogni salario e versa al Cantone. Riguarda i lavoratori stranieri domiciliati in Svizzera senza permesso C, a meno che il coniuge abbia la cittadinanza svizzera o il permesso C. La pagano anche i frontalieri e le altre persone domiciliate all’estero, secondo regole proprie. Tutti gli altri ricevono il salario netto per intero e più tardi una fattura delle imposte.
L’aliquota è indicata in una tariffa che il Cantone pubblica ogni anno. Lei riceve un codice: una lettera per la Sua situazione (A per le persone sole, B per i coniugi con un solo reddito, C per i coniugi che lavorano entrambi, H per le famiglie monoparentali) e una cifra per i figli, con una tariffa a parte se paga l’imposta ecclesiastica. L’aliquota dipende poi dal salario mensile lordo, che la tariffa zurighese suddivide in scaglioni di 50 franchi. Zurigo pubblica le sue tariffe in PDF sulla pagina dell’amministrazione fiscale (in tedesco):
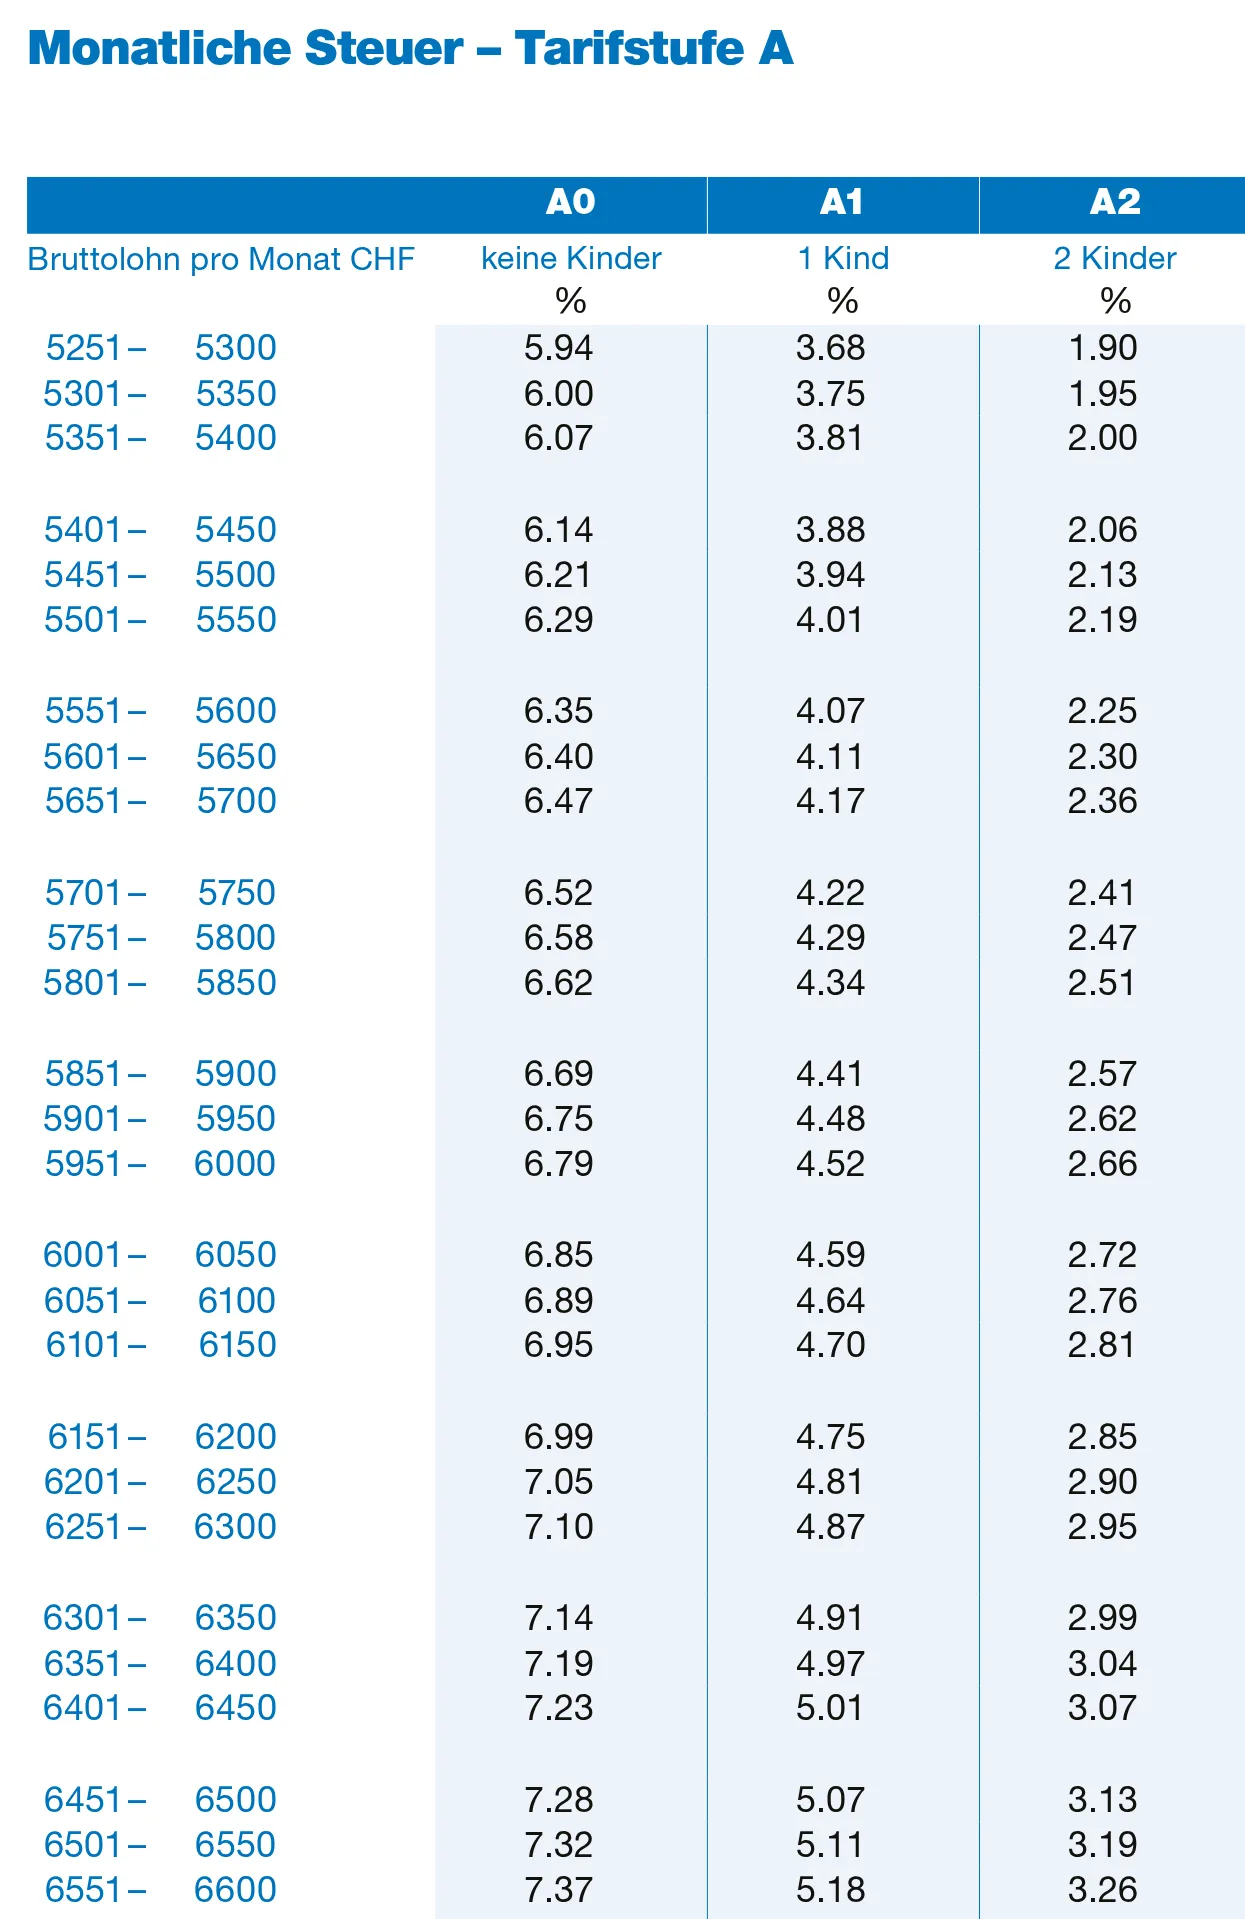
La percentuale si applica al salario mensile lordo, come indica l’intestazione della tariffa, e non a ciò che resta dopo i contributi sociali. L’imposta ecclesiastica aggiunge poco: per la stessa riga, l’aliquota A0 zurighese con imposta ecclesiastica è del 7,47 %. Gli altri Cantoni pubblicano le proprie tariffe e le aliquote variano molto, quindi una cifra presa da un calcolatore che non indica né il Cantone né il codice dice poco.
L’imposta alla fonte non è sempre definitiva. Se guadagna 120 000 franchi o più all’anno, deve compilare una dichiarazione d’imposta, e l’imposta già trattenuta viene computata. Sotto questa soglia può chiedere la tassazione ordinaria entro il 31 marzo dell’anno successivo, il che Le permette di far valere deduzioni come i versamenti nel pilastro 3a. Se lascia passare questa scadenza, l’imposta trattenuta è definitiva. Una volta fatta la richiesta, compila una dichiarazione ogni anno finché paga l’imposta alla fonte.
Un esempio concreto: 6500 franchi a Zurigo
Ecco come si sommano le voci per una persona di 30 anni, sola, senza figli e senza imposta ecclesiastica, che vive e lavora nel Cantone di Zurigo e guadagna 6500 franchi al mese, versati 12 volte. Per l’assicurazione infortuni e quella malattia abbiamo dovuto scegliere delle aliquote, perché nessuna legge le fissa: abbiamo usato l’1,0 % e lo 0,5 %, e la Sua busta paga mostrerà quelle del Suo datore di lavoro.
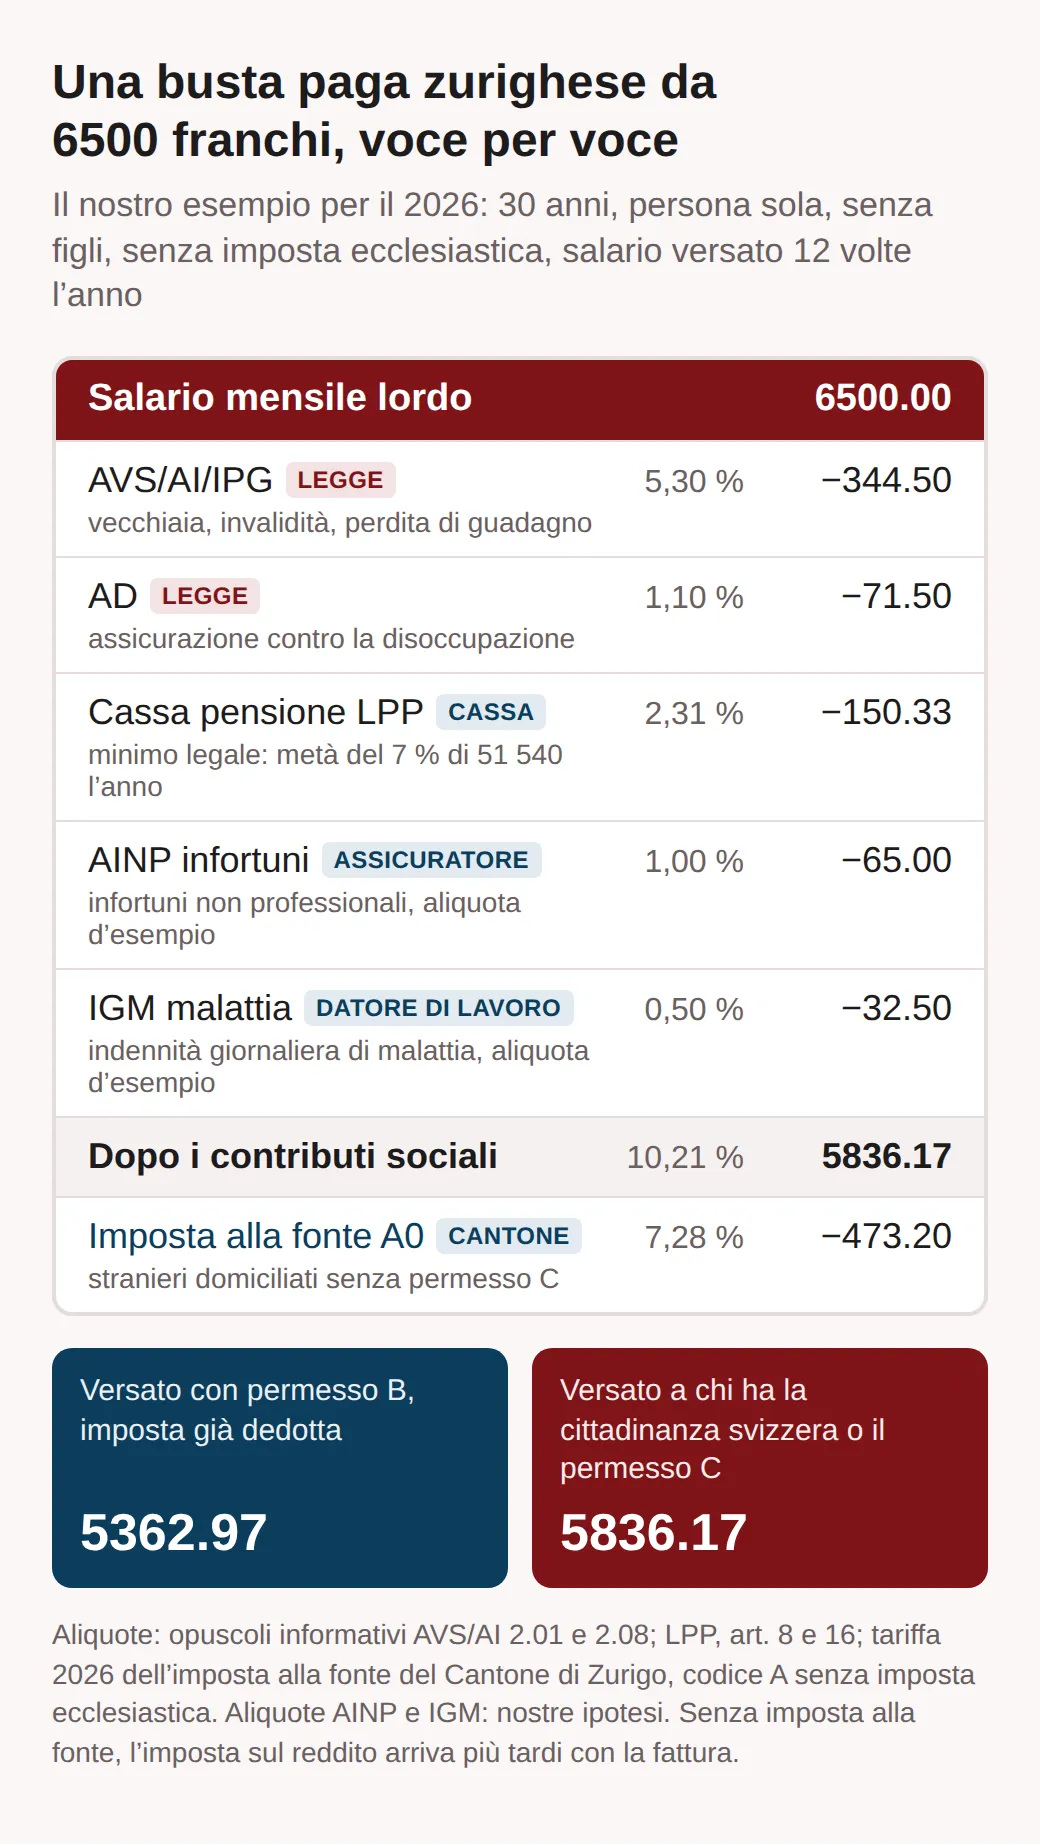
I contributi sociali ammontano a 663.83 franchi, cioè il 10,2 % del lordo. Chi ha la cittadinanza svizzera o il permesso C riceve 5836.17 franchi e paga l’imposta sul reddito più tardi, con la dichiarazione d’imposta. Chi ha un permesso B riceve 5362.97 franchi, perché 473.20 franchi di imposta alla fonte sono già stati trattenuti, e di solito non deve pagare altre imposte su questo reddito.
Con 13 mensilità invece di 12, lo stesso salario annuo darebbe 6000 franchi al mese, e le percentuali AVS/AI/IPG e AD si applicherebbero a ciascuno dei 13 versamenti. La nostra guida alla tredicesima spiega i due modi in cui i Cantoni trattano la mensilità in più ai fini dell’imposta alla fonte.
Perché la quota trattenuta cresce con il salario
I contributi sociali restano tra il 7,5 e il 9 % circa del lordo a ogni livello, ma l’imposta alla fonte sale in fretta. Abbiamo calcolato quattro salari per la stessa persona, lasciando fuori i premi infortuni e malattia perché variano da un datore di lavoro all’altro:
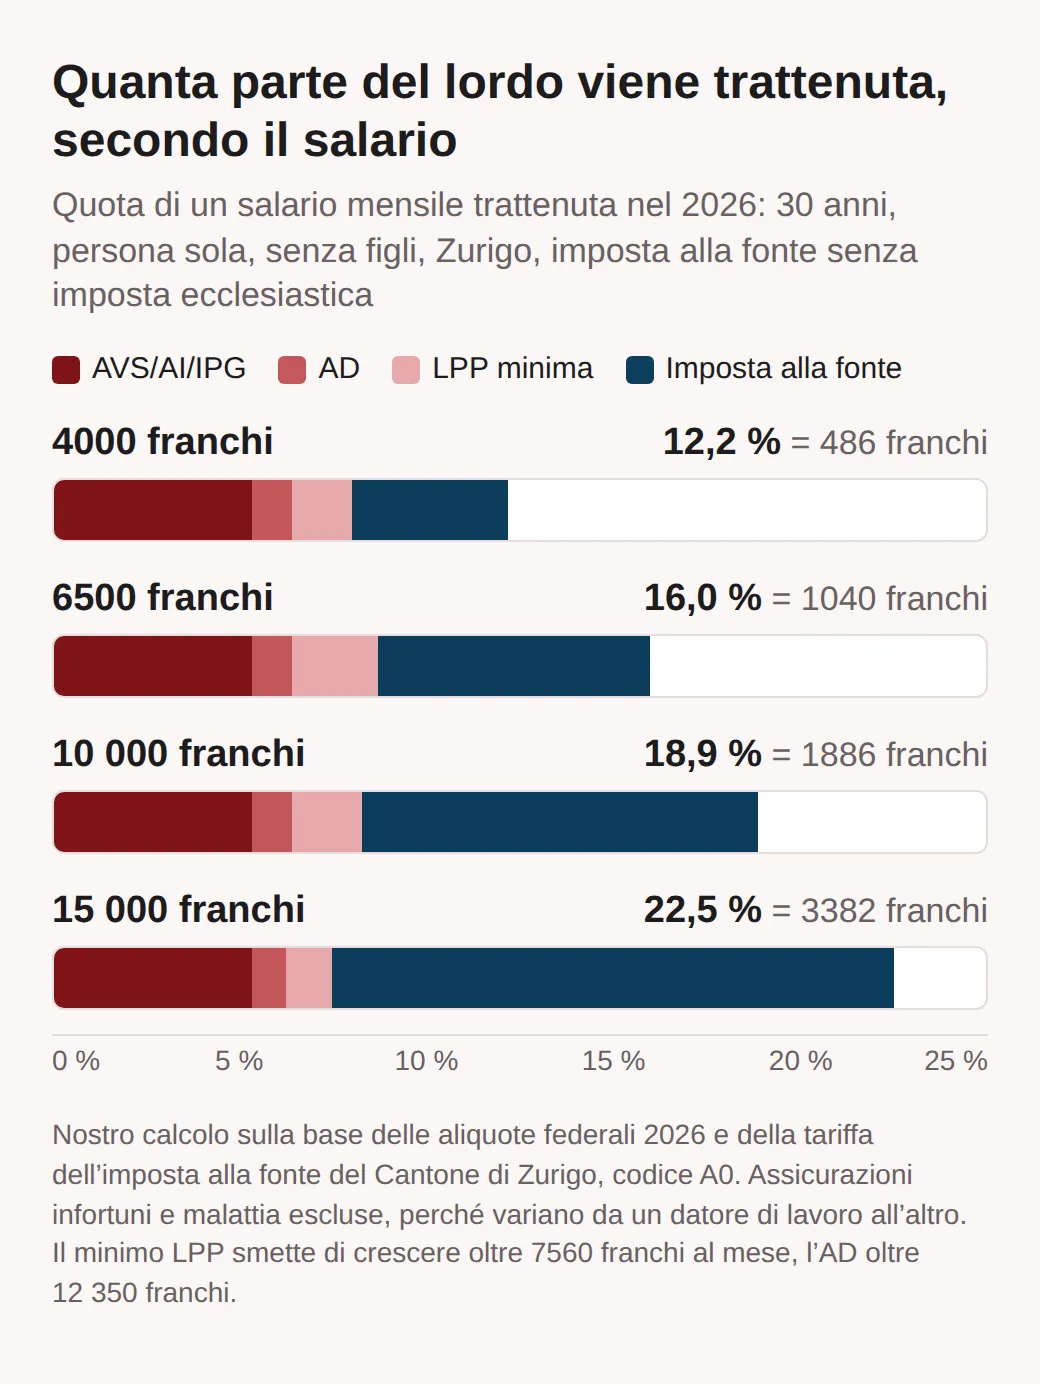
Due tetti appiattiscono la parte sociale verso l’alto. Il minimo legale della cassa pensione smette di crescere quando il salario supera 90 720 franchi all’anno, circa 7560 franchi al mese, e l’assicurazione contro la disoccupazione si ferma a 12 350 franchi al mese. L’AVS/AI/IPG, invece, non si ferma mai. A 15 000 franchi al mese l’imposta alla fonte prende il 15,09 %, ma questa persona guadagna più di 120 000 franchi all’anno e compilerà comunque una dichiarazione d’imposta: l’importo trattenuto è quindi un acconto più che il conto finale.
Se confronta offerte in Cantoni diversi, calcoli ciascuna con la tariffa del Cantone in questione. E se sta valutando due offerte, la nostra guida per negoziare il salario è il passo successivo.
Che cosa non compare in busta paga
Alcuni dei costi più alti della vita in Svizzera non compaiono mai come deduzione. L’assicurazione malattie è obbligatoria ma privata: Lei sceglie una cassa malati entro tre mesi dall’arrivo o dall’inizio dell’attività lucrativa e paga il premio di tasca propria, ogni mese, dal salario netto. Lo metta in conto a parte, perché un netto che sembra generoso prima della cassa malati può apparire molto diverso dopo.
Nemmeno l’imposta sul reddito di chi ha la cittadinanza svizzera o il permesso C viene dedotta. Arriva come fattura dopo la dichiarazione d’imposta. Se il Suo netto è di 5836 franchi e non paga l’imposta alla fonte, metta da parte ogni mese una quota del salario.
Gli assegni familiari vanno nella direzione opposta. Si aggiungono al salario invece di esserne dedotti: almeno 215 franchi al mese per figlio e 268 franchi per un figlio in formazione, e molti Cantoni versano di più. I contributi che li finanziano li paga il datore di lavoro, quindi non riducono il Suo lordo, tranne in Vallese, dove contribuiscono anche i salariati.
Anche i salari minimi, dove un Cantone ne ha uno, sono importi lordi. Un salario minimo cantonale è una soglia prima delle deduzioni, quindi un netto più basso non è una violazione.
Lavoro a tempo parziale e secondo impiego
Le soglie contano soprattutto se lavora a tempo parziale o ha diversi piccoli impieghi, perché ognuno viene valutato separatamente, datore di lavoro per datore di lavoro.
Sotto le otto ore settimanali presso lo stesso datore di lavoro non c’è deduzione AINP, ma nemmeno la copertura degli infortuni nel tempo libero tramite quell’impiego: mantenga quindi la copertura infortuni nella Sua assicurazione malattie. Sotto i 22 680 franchi all’anno presso lo stesso datore di lavoro non c’è obbligo di cassa pensione, anche se due impieghi insieme superano questa cifra. In questo caso la legge Le permette di assicurarsi facoltativamente presso l’istituto collettore oppure, se il regolamento lo consente, presso la cassa di uno dei Suoi datori di lavoro, e ogni datore di lavoro paga allora metà dei contributi sulla propria parte del Suo salario. Sotto i 2500 franchi all’anno per impiego, i contributi AVS sono riscossi solo su richiesta, tranne per il lavoro nelle economie domestiche private e per i datori di lavoro della cultura e dei media. L’imposta alla fonte, invece, non ha una soglia minima: la tariffa zurighese parte dallo 0,25 % per salari fino a 800 franchi al mese.
Se continua a lavorare dopo l’età di riferimento, ha diritto a una franchigia di 1400 franchi al mese per impiego prima che si applichino i contributi AVS/AI/IPG, e non paga più alcun contributo di disoccupazione.
Come controllare la propria busta paga
Il datore di lavoro deve consegnarLe un conteggio scritto del salario, che dovrebbe permetterLe di rifare i calcoli da sé. Prenda il Suo lordo e controlli le voci in quest’ordine:
- L’AVS/AI/IPG è esattamente il 5,3 % del lordo e l’AD esattamente l’1,1 %, oppure l’1,1 % di 12 350 franchi se guadagna di più.
- La voce della cassa pensione corrisponde al contributo indicato sul Suo certificato di previdenza, diviso per 12 o per 13.
- AINP e IGM indicano una percentuale. Se non è così, chieda all’ufficio del personale l’aliquota e la polizza.
- L’imposta alla fonte indica il Suo codice, per esempio A0, e l’aliquota corrisponde alla tariffa del Suo Cantone per il Suo lordo.
Un codice tariffale sbagliato costa caro: nella stessa riga zurighese per 6500 franchi, l’aliquota è del 7,28 % senza figli nel codice e del 5,07 % con un figlio, una differenza di 143.65 franchi al mese. Segnali subito al datore di lavoro ogni cambiamento della Sua situazione; a Zurigo il nuovo codice si applica dal mese successivo. A fine anno il certificato di salario riassume tutte le deduzioni, ed è il documento che Le servirà per una dichiarazione d’imposta o per chiedere un nuovo calcolo dell’imposta alla fonte.
Domande frequenti
- La tredicesima e il bonus sono soggetti ai contributi AVS?
- Sì. La tredicesima e un bonus fanno parte del salario determinante per l’AVS/AI/IPG e per l’assicurazione contro la disoccupazione, quindi anche su questi importi si applicano le stesse percentuali. Se la cassa pensione li assicura dipende dal suo regolamento. Se Lei paga l’imposta alla fonte, il modo in cui viene tassato questo reddito in più dipende dal metodo del Suo Cantone.
- Con l’imposta alla fonte posso dedurre il pilastro 3a?
- Solo con una tassazione ordinaria ulteriore. Sotto i 120 000 franchi all’anno può chiederla entro il 31 marzo dell’anno successivo, e in quel caso vengono considerati i versamenti nel pilastro 3a e le altre deduzioni. Senza questa richiesta l’imposta trattenuta è definitiva e in seguito non vengono concesse deduzioni supplementari. Una volta fatta la richiesta, la tassazione ordinaria resta valida finché Lei paga l’imposta alla fonte.
- Quali contributi si pagano lavorando dopo i 65 anni?
- I contributi all’assicurazione contro la disoccupazione non sono più dovuti dall’età di riferimento, che è di 65 anni per gli uomini e per le donne nate dal 1964 in poi. I contributi AVS/AI/IPG continuano, ma solo sulla parte del salario che supera una franchigia di 16 800 franchi all’anno, cioè 1400 franchi al mese, per ogni impiego. Se vuole pagare i contributi su tutto il salario, per esempio per colmare lacune contributive, può chiedere al datore di lavoro di non applicare la franchigia.
- Si pagano i contributi AVS su un lavoretto sotto i 2500 franchi l’anno?
- Di solito solo se lo chiede Lei. Sui salari fino a 2500 franchi per anno civile e per rapporto di lavoro, i contributi sono riscossi soltanto su richiesta della persona assicurata. Restano due eccezioni: il lavoro nelle economie domestiche private e il lavoro per datori di lavoro della cultura e dei media, come teatri, orchestre, radio, televisione, stampa e musei. In questi casi i contributi sono dovuti dal primo franco.
Altri articoli
Tutti gli articoli
Cambiare cassa malati per il 2027: scadenze e risparmi
Cambiare cassa malati per il 2027: la scadenza del 30 novembre, i nuovi premi e la copertura infortuni da sospendere se lavora 8 ore a settimana.
Lavorare in Svizzera in inglese: settori e città dove basta
In Svizzera un occupato su quattro parla inglese al lavoro, ma solo il 4% usa unicamente l’inglese. I settori e le città dove basta, dati alla mano.
Permesso di lavoro in Svizzera 2026: L, B, C e G a confronto
Quale permesso di lavoro in Svizzera ottiene con un’offerta: L, B o G secondo il contratto (UE/AELS), altrimenti domanda del datore, priorità e contingente.