Brutto-Netto-Lohn Schweiz 2026: alle Lohnabzüge erklärt
Die Kurzfassung
Im Jahr 2026 zahlen Angestellte in der Schweiz 5,3 % des Bruttolohns an AHV/IV/EO und 1,1 % an die Arbeitslosenversicherung. Dazu kommen ein Pensionskassenbeitrag, der von Ihrem Alter und vom Vorsorgeplan Ihres Arbeitgebers abhängt, eine Unfallprämie und oft ein Anteil an der Krankentaggeldversicherung. Ohne Ausweis C geht auch die Quellensteuer ab. Von CHF 6500 im Monat in Zürich bleiben in unserem Beispiel CHF 5836, nach der Quellensteuer CHF 5363.
Das ist die Kurzfassung, doch ob Ihre eigene Lohnabrechnung stimmt, entscheidet sich im Detail. Viele Brutto-Netto-Tabellen im Netz nennen eine Spanne von 13 bis 17 %, ohne zu sagen, woher sie kommt, oder geben einen Quellensteuersatz an, ohne Kanton und Tarif zu nennen. Hier steht bei jeder Zeile der Satz, wie ihn die zuständige Stelle oder das Gesetz festlegt. Wo kein Gesetz eine Zahl vorgibt, etwa bei den Unfall- und Krankentaggeldprämien, sagen wir das und zeigen Ihnen, wo Sie Ihren Satz finden.
Welche Lohnabzüge 2026 in der Schweiz gelten
Auf einer Schweizer Lohnabrechnung können sechs Abzüge stehen, und nur die ersten beiden sind für alle gleich:
| Abzug | Ihr Anteil 2026 | Wer ihn festlegt | Obergrenze |
|---|---|---|---|
| AHV/IV/EO | 5,3 % | Bundesgesetz | Keine |
| ALV, Arbeitslosenversicherung | 1,1 % | Bundesgesetz | CHF 148'200 im Jahr |
| BVG, Pensionskasse | Je nach Alter und Plan | Ihre Pensionskasse | Gesetzliches Minimum endet bei CHF 90'720 |
| NBU, Nichtberufsunfall | Je nach Arbeitgeber | Der Unfallversicherer | CHF 148'200 im Jahr |
| KTG, Krankentaggeld | Meist bis zur Hälfte der Prämie | Die Police Ihres Arbeitgebers | Gemäss Police |
| Quellensteuer | Je nach Kanton, Tarif und Einkommen | Der Kanton | Keine |
Ihr Arbeitgeber zahlt bei den meisten dieser Versicherungen zusätzlich einen eigenen Anteil, der nie in Ihrem Bruttolohn erscheint: weitere 5,3 % für AHV/IV/EO, weitere 1,1 % für die Arbeitslosenversicherung, mindestens die Hälfte der Pensionskassenbeiträge, die Prämien für Berufsunfälle und die Beiträge für die Familienzulagen. Die folgenden Abschnitte gehen Ihren Anteil Zeile für Zeile durch.
AHV/IV/EO: 5,3 % ohne Obergrenze
Die erste Zeile ist die staatliche Altersvorsorge mit ihren zwei Schwesterversicherungen, und ihr Satz ist im Bundesrecht festgelegt. AHV ist die Alters- und Hinterlassenenversicherung, IV die Invalidenversicherung und EO die Erwerbsersatzordnung, die bei Militärdienst und Mutterschaftsurlaub zahlt. Zusammen betragen die Beiträge 10,6 % Ihres Lohns: 8,7 % für die AHV, 1,4 % für die IV und 0,5 % für die EO. Ihr Arbeitgeber zieht die Hälfte davon, also 5,3 %, von Ihrem Lohn ab und zahlt die andere Hälfte dazu.
Eine Obergrenze gibt es nicht. Bei CHF 4000 zahlen Sie CHF 212 im Monat, bei CHF 20'000 sind es CHF 1060. Die Beitragspflicht beginnt am 1. Januar nach dem 17. Geburtstag und gilt für fast jede Art von Lohn, auch für den 13. Monatslohn, Boni und die Entschädigung für Überstunden.
Die Sätze sind für 2026 unverändert, und auch die Finanzierung der neuen Rente ändert nichts daran. Über die Finanzierung der 13. AHV-Rente, die im Dezember 2026 zum ersten Mal ausbezahlt wird, stimmt die Schweiz am 29. November 2026 ab: Vorgesehen ist eine Erhöhung der Mehrwertsteuer um 0,4 Prozentpunkte, frühestens ab 2028. In der Schlussabstimmung hat das Parlament die Idee fallen gelassen, dafür die Lohnbeiträge zu erhöhen.
ALV: 1,1 % bis CHF 148'200
Die Arbeitslosenversicherung ist die zweite feste Zeile. Der Beitrag beträgt insgesamt 2,2 % des Lohns und wird hälftig geteilt, Sie zahlen also 1,1 %. Er wird bis zu einem Jahreslohn von CHF 148'200 pro Arbeitsverhältnis erhoben, was die Lohnbuchhaltung als CHF 12'350 im Monat umsetzt. Seit Januar 2023 ist auf dem Lohn über dieser Grenze gar kein ALV-Beitrag mehr geschuldet. Steht auf einer alten Lohnabrechnung noch ein «Solidaritätsbeitrag», gibt es diese Zeile heute nicht mehr.
Bei einem Lohn von CHF 15'000 im Monat zeigt die ALV-Zeile deshalb CHF 135.85, also 1,1 % von 12'350 und nicht von 15'000. Stehen dort CHF 165, wurde die Grenze nicht angewendet.
Die Pensionskasse: die Zeile mit den grössten Unterschieden
Bei der Pensionskasse, dem BVG (auf Französisch LPP), gehen zwei Lohnabrechnungen mit gleichem Bruttolohn auseinander. Das Gesetz legt nur ein Minimum fest; was Sie tatsächlich zahlen, bestimmt das Reglement Ihrer Pensionskasse.
Das Minimum funktioniert so. Sie werden in die Pensionskasse aufgenommen, wenn Sie bei einem Arbeitgeber mehr als CHF 22'680 im Jahr verdienen. Ab dem 1. Januar nach dem 17. Geburtstag sind Sie gegen Tod und Invalidität versichert, ab dem 1. Januar nach dem 24. Geburtstag sparen Sie zusätzlich fürs Alter. Das Sparguthaben wird auf einem Teil Ihres Lohns berechnet, dem koordinierten Lohn: dem Teil zwischen CHF 26'460 und CHF 90'720 im Jahr. Das Bundesamt für Sozialversicherungen bestätigt, dass diese Grenzen 2026 unverändert bleiben.
Jedes Jahr schreibt die Kasse Ihrem Konto einen Prozentsatz dieses Lohnteils gut, und dieser Satz steigt mit dem Alter:
| Alter | Altersgutschrift pro Jahr, in % des koordinierten Lohns | Die Hälfte davon pro Monat bei CHF 6500 |
|---|---|---|
| 25–34 | 7 % | CHF 150.33 |
| 35–44 | 10 % | CHF 214.75 |
| 45–54 | 15 % | CHF 322.13 |
| 55–65 | 18 % | CHF 386.55 |
Diese Gutschriften stehen in Artikel 16 BVG. Die letzte Spalte ist unsere Berechnung für einen Bruttolohn von CHF 6500, 12-mal ausbezahlt (78'000 minus 26'460 ergibt einen koordinierten Lohn von 51'540), und geht davon aus, dass die Kosten hälftig geteilt werden.
Zwei Dinge lassen Ihre tatsächliche Zeile von dieser Tabelle abweichen. Erstens muss der Arbeitgeber laut Gesetz mindestens gleich viel bezahlen wie alle seine Angestellten zusammen. Eine Kasse darf von Ihnen also weniger als die Hälfte verlangen, über die ganze Belegschaft gesehen aber nicht mehr. Zweitens darf eine Kasse mehr als das Minimum versichern: mit einem kleineren Koordinationsabzug, mit dem Lohn über CHF 90'720 oder mit höheren Gutschriften. Dazu kommen ihre Beiträge für die Risikoversicherung bei Tod und Invalidität und für die Verwaltungskosten. Eine BVG-Zeile über dem gesetzlichen Minimum ist also normal, und der Sparanteil darin gehört weiterhin Ihnen. Das Reglement der Kasse und Ihr jährlicher Vorsorgeausweis zeigen die genaue Aufteilung.
Unfallversicherung: Der Versicherer Ihres Arbeitgebers legt den Satz fest
Jeder Arbeitgeber in der Schweiz muss seine Angestellten gegen Unfälle versichern. Berufsunfälle bezahlt der Arbeitgeber. Unfälle in der Freizeit, die Nichtberufsunfälle (NBU), bezahlen Sie: Das Unfallversicherungsgesetz überträgt diese Prämie den Angestellten, sofern der Arbeitgeber sie nicht übernimmt. Der Schutz gilt ab acht Stunden pro Woche bei einem Arbeitgeber; darunter muss Ihre eigene Krankenkasse Unfälle decken.
Einen schweizweiten NBU-Satz gibt es nicht. Der Versicherer legt ihn für jedes Unternehmen fest: die Suva für die Betriebe, die das Gesetz ihr zuweist, für die übrigen ein Privatversicherer, eine Krankenkasse oder eine öffentliche Unfallkasse. Die Prämie wird auf dem Lohn bis CHF 148'200 im Jahr erhoben, derselben Grenze wie bei der Arbeitslosenversicherung. Ihr Arbeitgeber muss sie vom Lohn des Monats abziehen, den sie betrifft, oder vom Lohn des Folgemonats; mehrere Monate auf einmal nachträglich einzuziehen ist nicht erlaubt. Die Suva hat ihre NBU-Prämien für 2026 nach eigenen Angaben im Schnitt um 4,3 % gesenkt, massgebend ist aber der Satz auf Ihrer eigenen Lohnabrechnung.
Krankentaggeld: nur mit einer Police Ihres Arbeitgebers
Die Krankentaggeldversicherung (KTG), die bei Krankheit den Lohnausfall deckt, ist nicht obligatorisch. Ohne sie muss Ihr Arbeitgeber nach dem Obligationenrecht den Lohn bei Krankheit für eine beschränkte Zeit weiterzahlen, sobald das Arbeitsverhältnis mehr als drei Monate gedauert hat: drei Wochen im ersten Dienstjahr, danach länger. Stattdessen kann ein Arbeitgeber eine Versicherung abschliessen, die viel länger zahlt, und Sie an der Prämie beteiligen.
Eine solche Lösung ist nur zulässig, wenn sie Sie mindestens gleich gut stellt, und sie muss schriftlich vereinbart sein. In der Praxis gilt eine Police als gleichwertig, die 80 % des Lohns während 720 Tagen zahlt, mit zwei oder drei Wartetagen und der Hälfte der Prämie zulasten der Angestellten. Das Obergericht des Kantons Zürich hat diesen Massstab in einem Urteil von 2014 angewendet. Ist Ihr KTG-Abzug höher als die Hälfte der Prämie oder zahlt die Police weniger, lassen Sie sich die Police von Ihrem Arbeitgeber zeigen.
Quellensteuer: wer sie zahlt und wie Sie den Satz ablesen
Die Quellensteuer ist eine Einkommenssteuer, die Ihr Arbeitgeber bei jeder Lohnzahlung abzieht und dem Kanton überweist. Sie betrifft ausländische Angestellte mit Wohnsitz in der Schweiz ohne Ausweis C, ausser Sie sind mit einer Schweizerin, einem Schweizer oder einer Person mit Ausweis C verheiratet. Grenzgängerinnen und Grenzgänger und andere Personen mit Wohnsitz im Ausland zahlen sie ebenfalls, nach eigenen Regeln. Alle anderen erhalten den vollen Nettolohn und später eine Steuerrechnung.
Der Satz stammt aus einer Tabelle, die Ihr Kanton jedes Jahr veröffentlicht. Sie erhalten einen Tarifcode: einen Buchstaben für Ihre Situation (A für Alleinstehende, B für verheiratete Alleinverdienende, C für Ehepaare mit zwei Einkommen, H für Alleinerziehende) und eine Zahl für Ihre Kinder, dazu eine eigene Tabelle, wenn Sie Kirchensteuer zahlen. Der Satz hängt dann von Ihrem Bruttomonatslohn ab, den die Zürcher Tabelle in Stufen von CHF 50 aufführt. Zürich veröffentlicht seine Tarife als PDF auf der Seite des Kantonalen Steueramts:
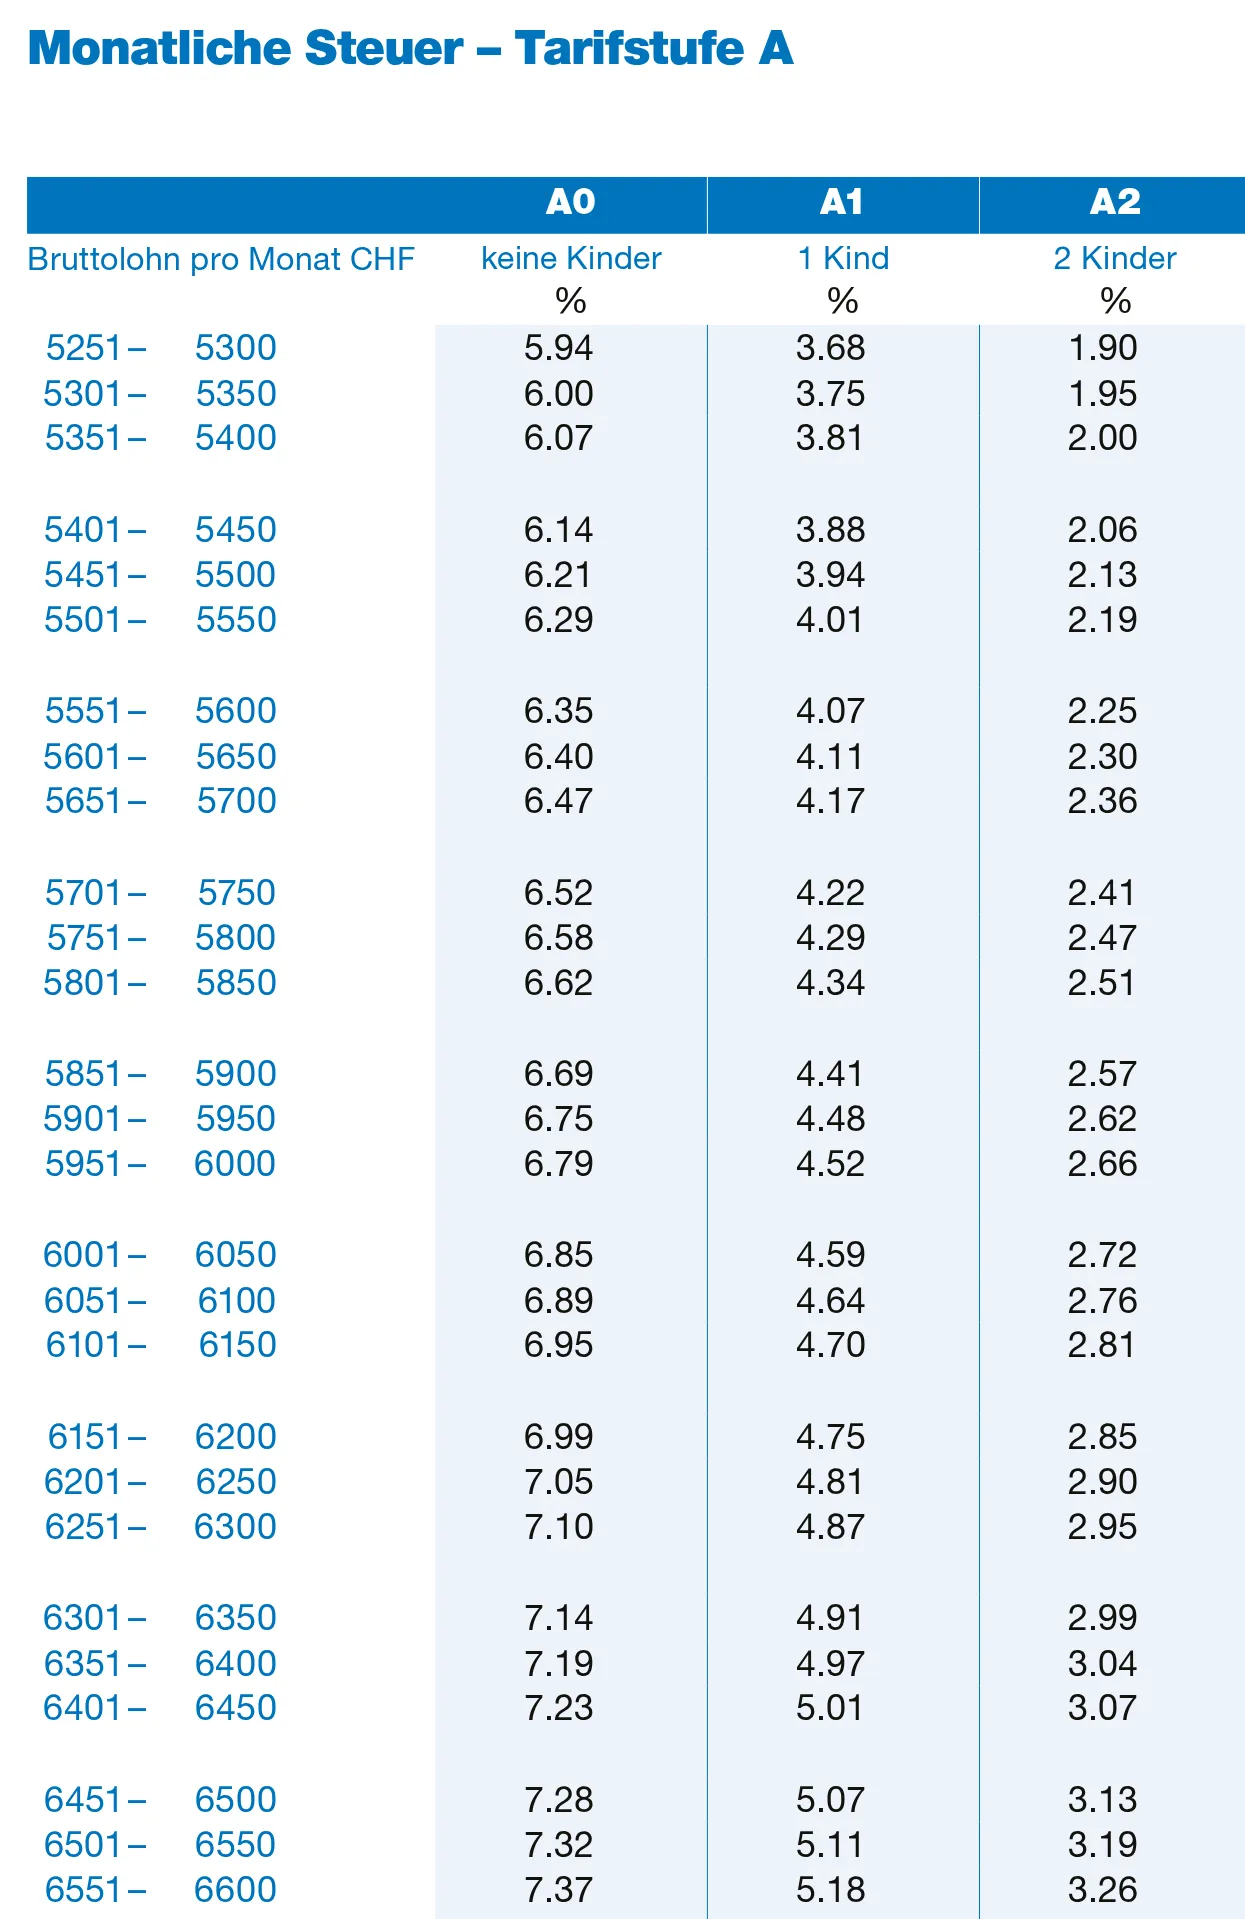
Der Prozentsatz gilt für Ihren Bruttomonatslohn, wie es im Kopf der Tabelle steht, nicht für den Betrag nach den Sozialabzügen. Mit Kirchensteuer kommt etwas dazu: In derselben Zeile beträgt der Zürcher Satz A0 mit Kirchensteuer 7,47 %. Die anderen Kantone veröffentlichen eigene Tabellen, und die Sätze unterscheiden sich stark. Ein Wert aus einem Rechner, der weder Kanton noch Tarifcode nennt, sagt Ihnen deshalb wenig.
Mit der Quellensteuer ist die Sache nicht immer erledigt. Verdienen Sie CHF 120'000 oder mehr im Jahr, müssen Sie eine Steuererklärung einreichen, und die bereits abgezogene Steuer wird angerechnet. Darunter können Sie bis zum 31. März des Folgejahres eine nachträgliche ordentliche Veranlagung beantragen und so Abzüge wie Einzahlungen in die Säule 3a geltend machen. Verpassen Sie diese Frist, ist die abgezogene Steuer endgültig. Haben Sie den Antrag einmal gestellt, füllen Sie jedes Jahr eine Steuererklärung aus, solange Sie quellensteuerpflichtig sind.
Ein Rechenbeispiel: CHF 6500 in Zürich
So addieren sich die Zeilen für eine Person: 30 Jahre alt, ledig, keine Kinder, konfessionslos, wohnhaft und tätig im Kanton Zürich, mit CHF 6500 im Monat, 12-mal ausbezahlt. Für die Unfall- und die Krankentaggeldversicherung mussten wir Sätze wählen, weil kein Gesetz sie festlegt. Wir haben 1,0 % und 0,5 % genommen; auf Ihrer Lohnabrechnung stehen die Sätze Ihres Arbeitgebers.
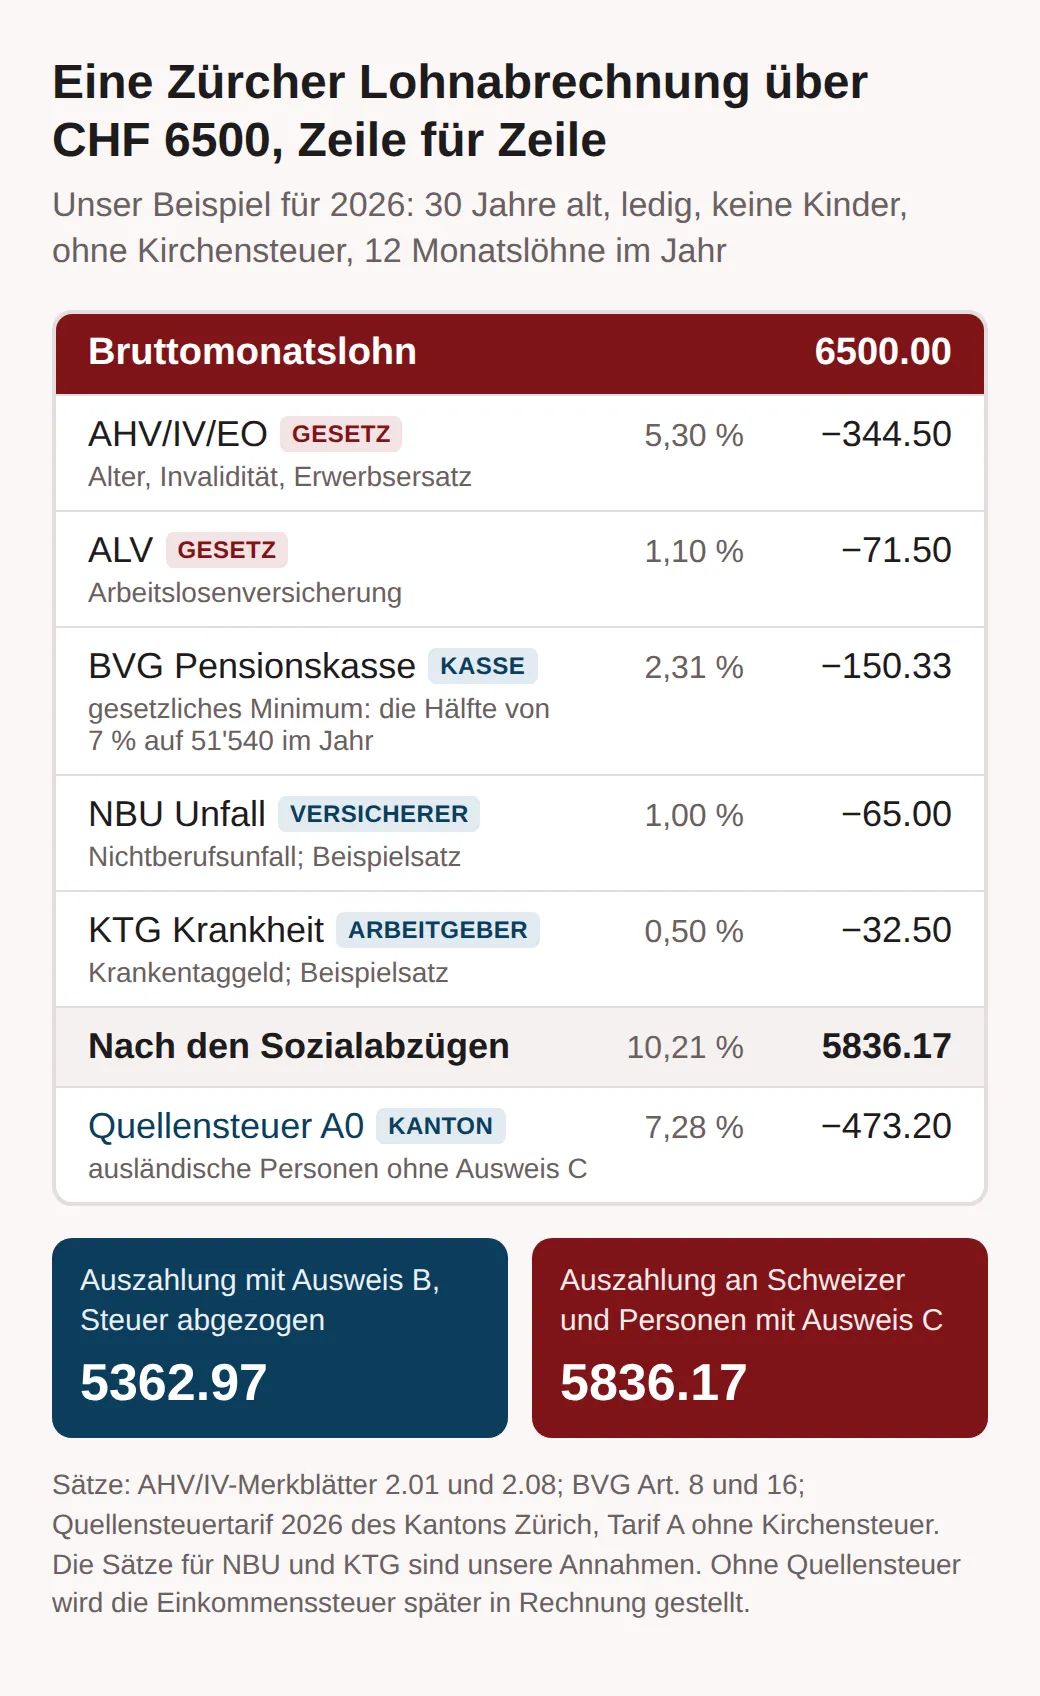
Die Sozialabzüge betragen zusammen CHF 663.83 oder 10,2 % des Bruttolohns. Wer den Schweizer Pass oder einen Ausweis C hat, erhält CHF 5836.17 und zahlt die Einkommenssteuer später über die Steuererklärung. Wer einen Ausweis B hat, erhält CHF 5362.97, weil CHF 473.20 Quellensteuer schon abgezogen sind, und schuldet für dieses Einkommen meist nichts mehr.
Bei 13 statt 12 Monatslöhnen ergäbe derselbe Jahreslohn CHF 6000 im Monat, und die Sätze für AHV/IV/EO und ALV würden auf jede der 13 Zahlungen angewendet. Unser Ratgeber zum 13. Monatslohn erklärt die zwei Methoden, mit denen die Kantone den zusätzlichen Monatslohn bei der Quellensteuer behandeln.
Warum der Anteil der Abzüge mit dem Lohn steigt
Die Sozialabzüge bleiben auf jeder Lohnstufe zwischen etwa 7,5 und 9 % des Bruttolohns, die Quellensteuer dagegen steigt steil an. Wir haben dieselbe Person mit vier Löhnen durchgerechnet und die Unfall- und Krankentaggeldprämien weggelassen, weil sie je nach Arbeitgeber verschieden sind:
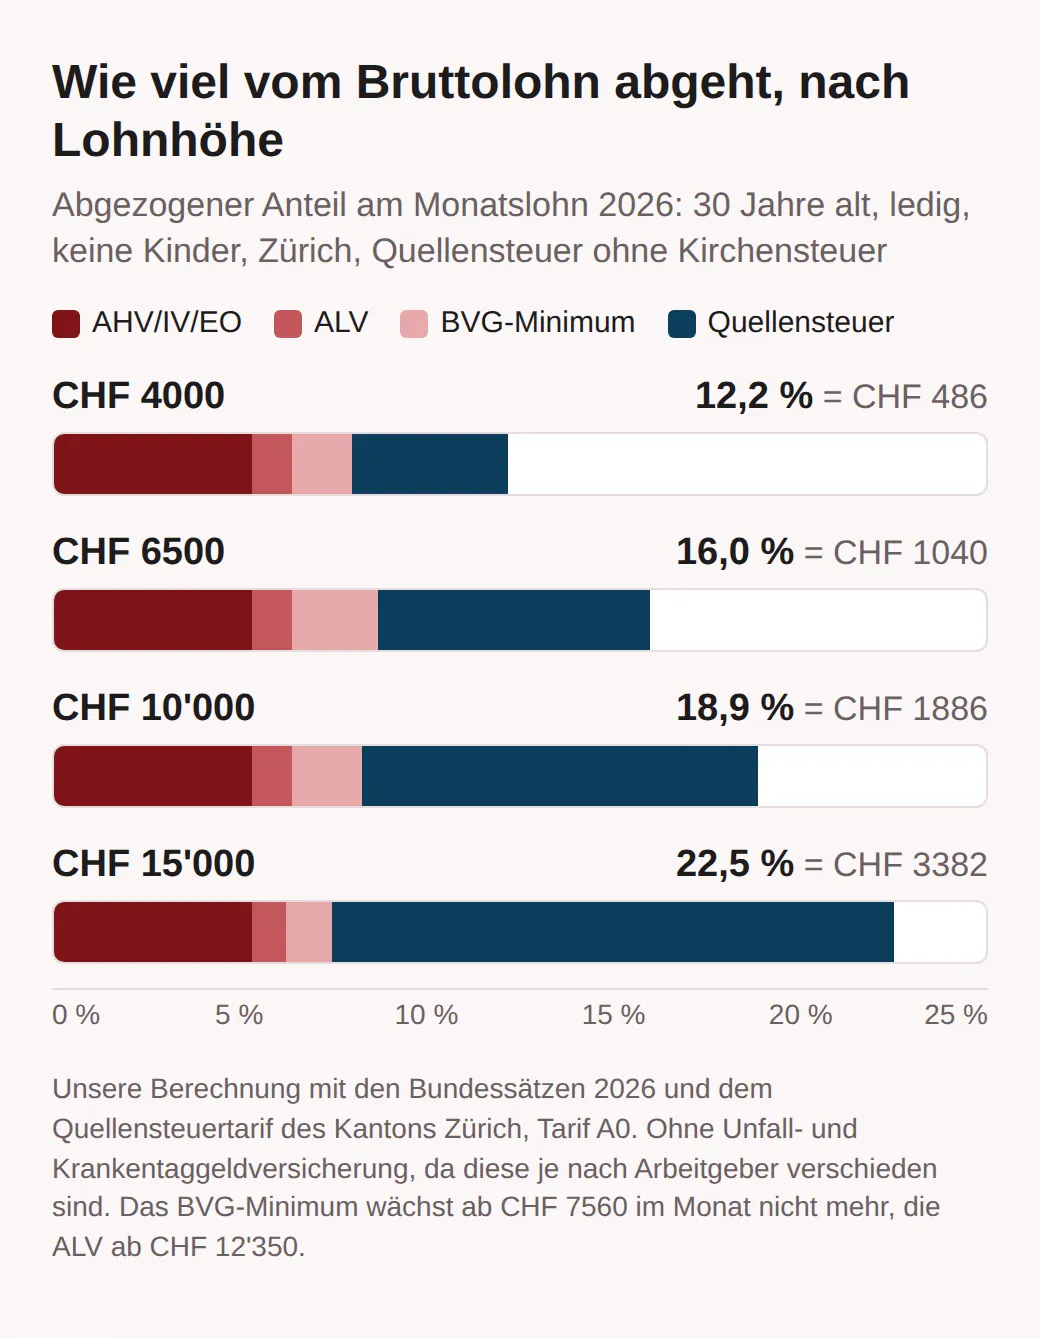
Zwei Obergrenzen bremsen den Sozialanteil bei hohen Löhnen. Das gesetzliche BVG-Minimum wächst nicht mehr, sobald Ihr Lohn CHF 90'720 im Jahr übersteigt, rund CHF 7560 im Monat, und die Arbeitslosenversicherung endet bei CHF 12'350 im Monat. Bei AHV/IV/EO gibt es keine Obergrenze. Bei CHF 15'000 im Monat nimmt die Quellensteuer 15,09 %, doch diese Person verdient mehr als CHF 120'000 im Jahr und reicht ohnehin eine Steuererklärung ein. Der abgezogene Betrag ist dann eine Anzahlung und nicht die endgültige Rechnung.
Vergleichen Sie Angebote aus verschiedenen Kantonen, rechnen Sie jedes mit der Tabelle des jeweiligen Kantons. Wägen Sie zwei Angebote gegeneinander ab, ist unser Ratgeber zur Lohnverhandlung der nächste Schritt.
Was nicht auf der Lohnabrechnung steht
Einige der grössten Lebenshaltungskosten in der Schweiz erscheinen nie als Lohnabzug. Die Krankenversicherung ist obligatorisch, aber privat: Sie wählen innerhalb von drei Monaten nach der Einreise oder nach Stellenantritt eine Krankenkasse und zahlen die Prämie selbst, jeden Monat, aus Ihrem Nettolohn. Planen Sie sie separat ein, denn ein Nettolohn, der vor der Krankenkassenprämie grosszügig aussieht, kann danach ganz anders aussehen.
Auch die Einkommenssteuer von Schweizerinnen, Schweizern und Personen mit Ausweis C wird nicht abgezogen. Sie kommt als Rechnung, nachdem Sie die Steuererklärung eingereicht haben. Beträgt Ihr Nettolohn CHF 5836 und zahlen Sie keine Quellensteuer, legen Sie jeden Monat einen Teil davon zur Seite.
Bei den Familienzulagen läuft es umgekehrt. Sie werden zum Lohn hinzugezählt und nicht abgezogen: eine Kinderzulage von mindestens CHF 215 pro Kind und Monat und eine Ausbildungszulage von CHF 268 für ein Kind in Ausbildung, wobei viele Kantone mehr zahlen. Die Beiträge, mit denen sie finanziert werden, zahlt Ihr Arbeitgeber, sie schmälern Ihren Bruttolohn also nicht. Die Ausnahme ist das Wallis, wo auch die Angestellten Beiträge zahlen.
Auch Mindestlöhne sind, wo ein Kanton einen kennt, Bruttobeträge. Ein kantonaler Mindestlohn ist eine Untergrenze vor den Abzügen; ein Nettolohn darunter ist also kein Verstoss.
Teilzeit und Nebenjobs
Die Schwellenwerte spielen vor allem eine Rolle, wenn Sie Teilzeit arbeiten oder mehrere kleine Stellen haben, denn sie gelten jeweils pro Arbeitgeber.
Unter acht Stunden pro Woche bei einem Arbeitgeber gibt es keinen NBU-Abzug, aus dieser Stelle aber auch keinen Schutz bei Freizeitunfällen. Lassen Sie die Unfalldeckung in Ihrer Krankenkasse deshalb eingeschlossen. Unter CHF 22'680 im Jahr bei einem Arbeitgeber gibt es keine obligatorische Pensionskasse, auch wenn zwei Stellen zusammen mehr einbringen. In diesem Fall erlaubt Ihnen das Gesetz, sich freiwillig zu versichern: bei der Auffangeinrichtung oder bei der Pensionskasse eines Ihrer Arbeitgeber, wenn deren Reglement das vorsieht. Jeder Arbeitgeber zahlt dann die Hälfte der Beiträge auf seinem Teil Ihres Lohns. Unter CHF 2500 im Jahr pro Stelle werden AHV-Beiträge nur erhoben, wenn Sie es verlangen, ausser bei Arbeit in Privathaushalten und für Arbeitgeber aus Kultur und Medien. Die Quellensteuer kennt keine Untergrenze: Die Zürcher Tabelle beginnt bei 0,25 % für Löhne bis CHF 800 im Monat.
Arbeiten Sie über das Referenzalter hinaus, gilt pro Arbeitsverhältnis ein Freibetrag von CHF 1400 im Monat, bevor AHV/IV/EO-Beiträge anfallen, und Beiträge an die Arbeitslosenversicherung entfallen ganz.
So prüfen Sie Ihre eigene Lohnabrechnung
Ihr Arbeitgeber muss Ihnen eine schriftliche Lohnabrechnung geben, und mit ihr sollten Sie die Rechnung selbst nachvollziehen können. Nehmen Sie Ihren Bruttolohn und prüfen Sie die Zeilen in dieser Reihenfolge:
- AHV/IV/EO beträgt genau 5,3 % des Bruttolohns und die ALV genau 1,1 %, bei höheren Löhnen 1,1 % von CHF 12'350.
- Die Pensionskassenzeile entspricht dem Beitrag auf Ihrem Vorsorgeausweis, geteilt durch 12 oder 13.
- Bei NBU und KTG steht ein Prozentsatz. Fehlt er, fragen Sie die Personalabteilung nach dem Satz und der Police.
- Bei der Quellensteuer steht Ihr Tarifcode, etwa A0, und der Satz entspricht der Tabelle Ihres Kantons für Ihren Bruttolohn.
Ein falscher Tarifcode ist ein teurer Fehler: In derselben Zürcher Zeile für CHF 6500 beträgt der Satz ohne Kinder im Code 7,28 % und mit einem Kind 5,07 %, ein Unterschied von CHF 143.65 im Monat. Melden Sie jede Änderung Ihrer Situation sofort Ihrem Arbeitgeber; in Zürich gilt der neue Code ab dem Folgemonat. Am Ende des Jahres fasst Ihr Lohnausweis alle Abzüge zusammen. Ihn brauchen Sie für die Steuererklärung oder für einen Antrag auf Neuberechnung Ihrer Quellensteuer.
Häufige Fragen
- Gibt es auf den 13. Monatslohn und auf einen Bonus auch Lohnabzüge?
- Ja. Der 13. Monatslohn und ein Bonus gelten für AHV/IV/EO und Arbeitslosenversicherung als Lohn, es gehen also dieselben Prozentsätze ab. Ob Ihre Pensionskasse sie mitversichert, hängt von ihrem Reglement ab. Zahlen Sie Quellensteuer, bestimmt die Methode Ihres Kantons, wie die zusätzliche Zahlung besteuert wird.
- Kann ich mit Einzahlungen in die Säule 3a Quellensteuer sparen?
- Nur über eine nachträgliche ordentliche Veranlagung. Verdienen Sie weniger als CHF 120'000 im Jahr, können Sie diese bis zum 31. März des Folgejahres beantragen, und dann zählen Einzahlungen in die Säule 3a und andere Abzüge. Ohne diesen Antrag ist die abgezogene Steuer endgültig, und spätere Abzüge werden nicht mehr gewährt. Haben Sie den Antrag einmal gestellt, bleibt es bei der ordentlichen Veranlagung, solange Sie quellensteuerpflichtig sind.
- Welche Lohnabzüge gelten, wenn ich nach 65 weiterarbeite?
- Beiträge an die Arbeitslosenversicherung entfallen ab dem Referenzalter, das für Männer und für Frauen ab Jahrgang 1964 bei 65 liegt. AHV/IV/EO-Beiträge laufen weiter, aber nur auf dem Lohn über einem Freibetrag von CHF 16'800 im Jahr oder CHF 1400 im Monat pro Arbeitsverhältnis. Möchten Sie auf dem ganzen Lohn Beiträge zahlen, etwa um Beitragslücken zu schliessen, können Sie Ihren Arbeitgeber bitten, auf den Freibetrag zu verzichten.
- Muss ich für einen Nebenjob unter CHF 2500 im Jahr AHV zahlen?
- In der Regel nur, wenn Sie es verlangen. Auf Löhnen bis CHF 2500 im Jahr pro Arbeitgeber werden Beiträge nur auf Wunsch der versicherten Person erhoben. Zwei Ausnahmen bleiben: Arbeit in einem Privathaushalt und Arbeit für Arbeitgeber aus Kultur und Medien wie Theater, Orchester, Radio, Fernsehen, Presse und Museen. Dort sind Beiträge auf jedem Franken geschuldet.
Weitere Beiträge
Alle Beiträge
Krankenkasse wechseln 2027: Fristen, Prämien, Unfalldeckung
Krankenkasse wechseln auf 2027: Kündigung bis 30. November, die neuen Prämien und die Unfalldeckung, die Sie ab 8 Stunden Arbeit pro Woche streichen können.
Englischsprachige Jobs in der Schweiz: Branchen und Städte
In der Schweiz spricht jede vierte erwerbstätige Person bei der Arbeit Englisch, nur 4 % ausschliesslich. Branchen und Städte, wo Englisch reicht, mit Zahlen.
Arbeitsbewilligung Schweiz 2026: L, B, C und G im Vergleich
Welche Arbeitsbewilligung Ihnen eine Stelle bringt: L, B oder G nach Vertragsdauer für EU/EFTA, sonst Gesuch des Arbeitgebers, Inländervorrang und Kontingent.